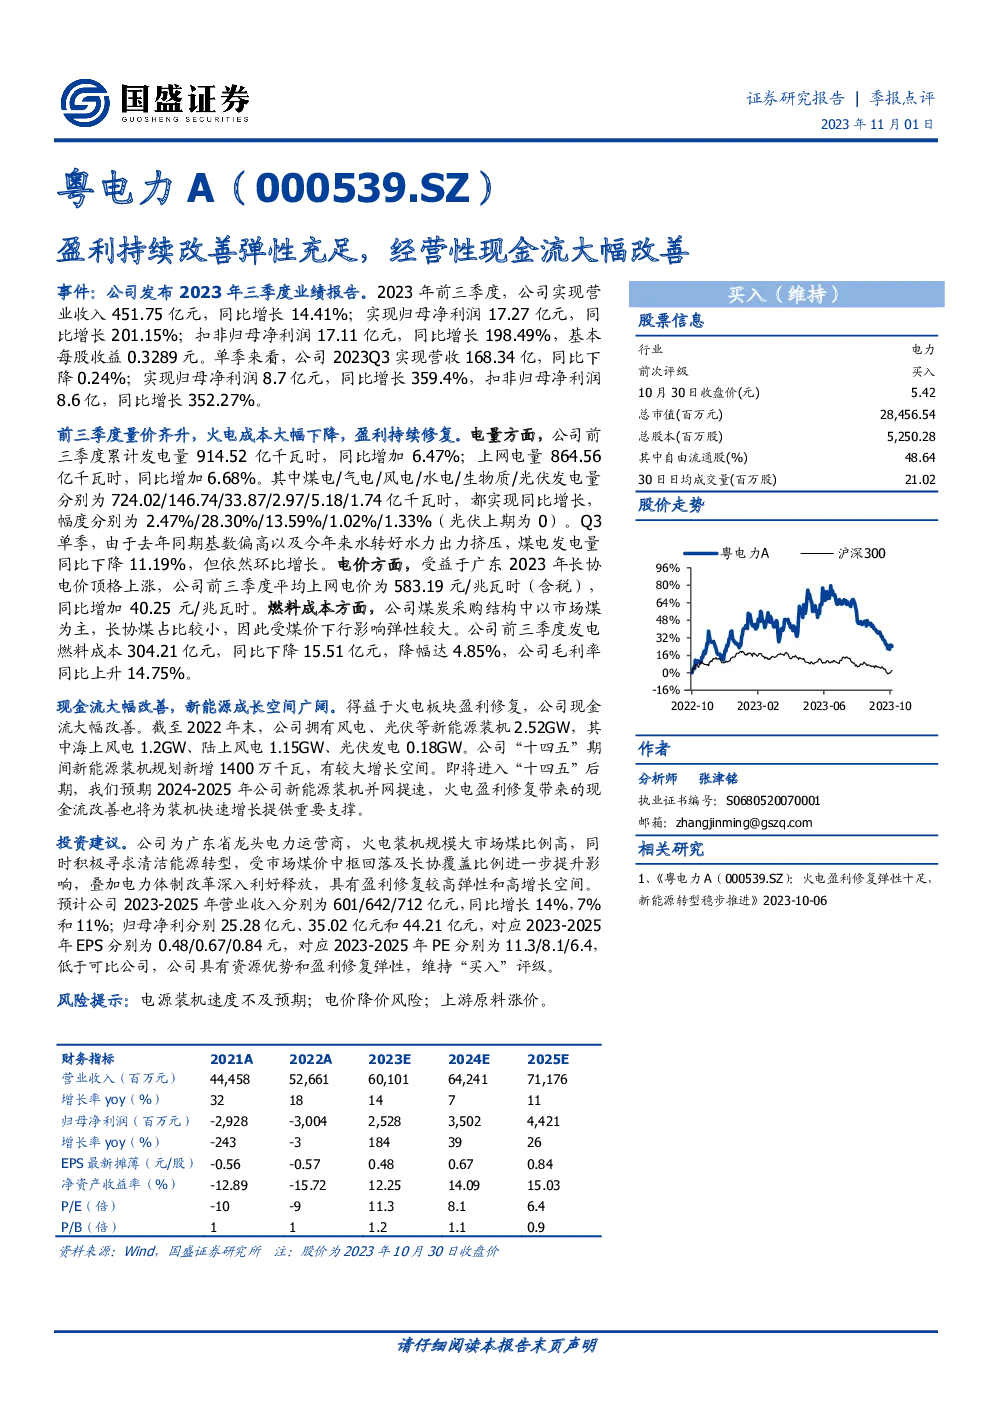
公司2023年三季度业绩报告概览
营收与利润增长显著
- 总收入:2023年前三季度,公司实现总营业收入451.75亿元,同比增长14.41%。
- 净利润:同期,公司归母净利润达到17.27亿元,较上年同期增长201.15%,扣非归母净利润17.11亿元,同比增长198.49%。
单季度表现亮眼
- Q3单季:公司实现营收168.34亿元,虽然同比略有下降0.24%,但归母净利润8.7亿元,同比增长359.4%,扣非归母净利润8.6亿元,同比增长352.27%。
电量与电价齐升
- 电量增长:前三季度累计发电量914.52亿千瓦时,同比增长6.47%;上网电量864.56亿千瓦时,同比增长6.68%。各能源类型发电量均实现正向增长。
- 电价提升:受益于广东地区2023年长协电价顶格上涨,公司前三季度平均上网电价为583.19元/兆瓦时,同比增加40.25元/兆瓦时。
成本大幅降低
- 燃料成本:公司煤炭采购以市场煤为主,长协煤占比小,因此对煤价下行反应灵敏。前三季度发电燃料成本304.21亿元,同比下降15.51亿元,降幅达4.85%,带动毛利率同比上升14.75%。
现金流改善与新能源布局
- 现金流:受益于火电板块盈利修复,现金流大幅改善。
- 新能源:截至2022年末,公司新能源装机总量为2.52GW,包括海上风电1.2GW、陆上风电1.15GW、光伏发电0.18GW。规划在“十四五”期间新增1400万千瓦装机,显示出广阔的成长空间。
投资建议与风险
- 增长预测:预计2023-2025年营业收入分别为601/642/712亿元,同比增长14%、7%、11%;净利润分别为25.28亿元、35.02亿元、44.21亿元。
- 估值与评级:当前估值低于行业平均水平,具有资源优势和盈利修复弹性,维持“买入”评级。
风险提示
- 装机进度:电源装机速度可能不及预期。
- 电价风险:存在电价下降的风险。
- 原料价格波动:上游原料价格上涨的风险。
以上内容概述了公司2023年三季度业绩报告的关键要点,包括收入增长、利润提升、成本控制、现金流改善、新能源布局以及投资建议等核心信息。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。