发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。
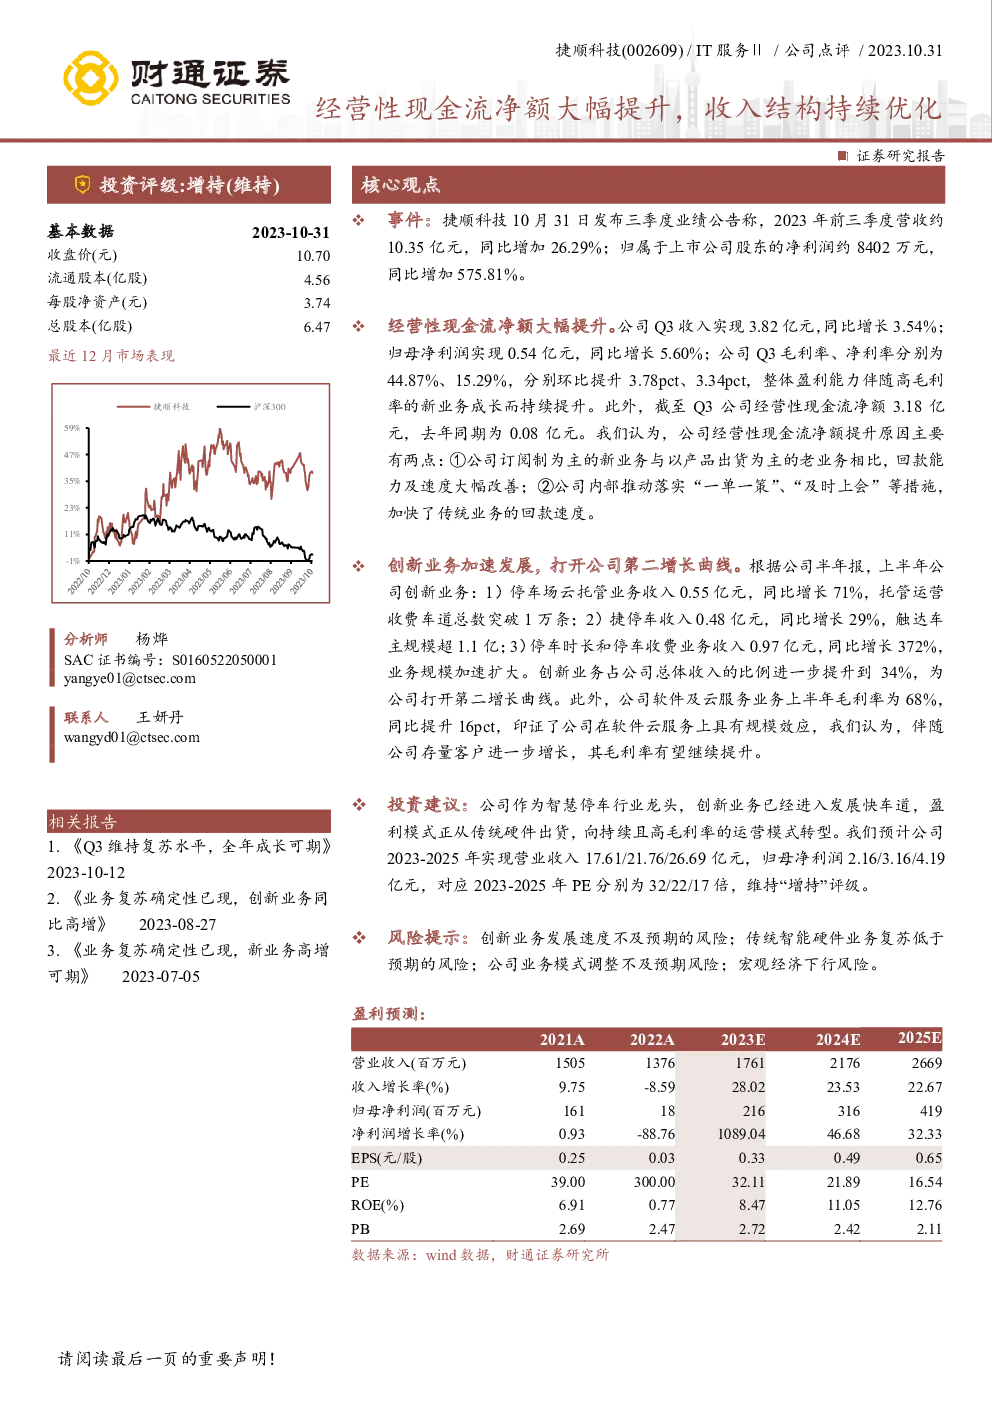
捷顺科技(002609)是一家专注于智慧停车解决方案的公司,近期发布的三季度业绩报告显示,其经营性现金流净额大幅提升,总收入和净利润均有显著增长,达到约10.35亿元和约8402万元,同比增长26.29%和575.81%。这反映出公司收入结构持续优化,新业务占比提升,尤其是创新业务如停车场云托管、捷停车和停车时长与收费业务的快速发展。
创新业务的加速发展是捷顺科技业绩增长的关键驱动力。停车场云托管业务收入同比增长71%,托管运营车道数量突破1万条;捷停车收入同比增长29%,触达车主规模超过1.1亿;停车时长和停车收费业务收入同比增长372%,业务规模加速扩大。这些创新业务的贡献使得公司总收入中创新业务占比进一步提升至34%,标志着公司正在成功转型为以持续、高毛利率的运营模式为主导的公司。
盈利能力方面,第三季度的毛利率和净利率分别为44.87%和15.29%,较上一季度分别提升了3.78个百分点和3.34个百分点,显示随着高毛利率新业务的成长,整体盈利能力得到增强。经营性现金流净额从去年同期的0.08亿元大幅增至3.18亿元,主要得益于订阅制业务的回款能力和速度的提升,以及公司内部措施的实施,加快了传统业务的回款速度。
展望未来,捷顺科技被看好为智慧停车行业的领军企业,其创新业务正步入快速发展的轨道,盈利模式从传统的硬件销售转向持续、高毛利率的运营模式。预计公司2023-2025年的营业收入将分别达到17.61亿、21.76亿和26.69亿元,净利润则分别为2.16亿、3.16亿和4.19亿元,对应的市盈率为32、22和17倍。基于此,维持“增持”评级,认为公司具有良好的成长性和投资潜力。
然而,投资者也需关注潜在的风险,包括创新业务发展速度不及预期、传统智能硬件业务复苏低于预期、公司业务模式调整不及预期以及宏观经济下行带来的挑战。