需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。
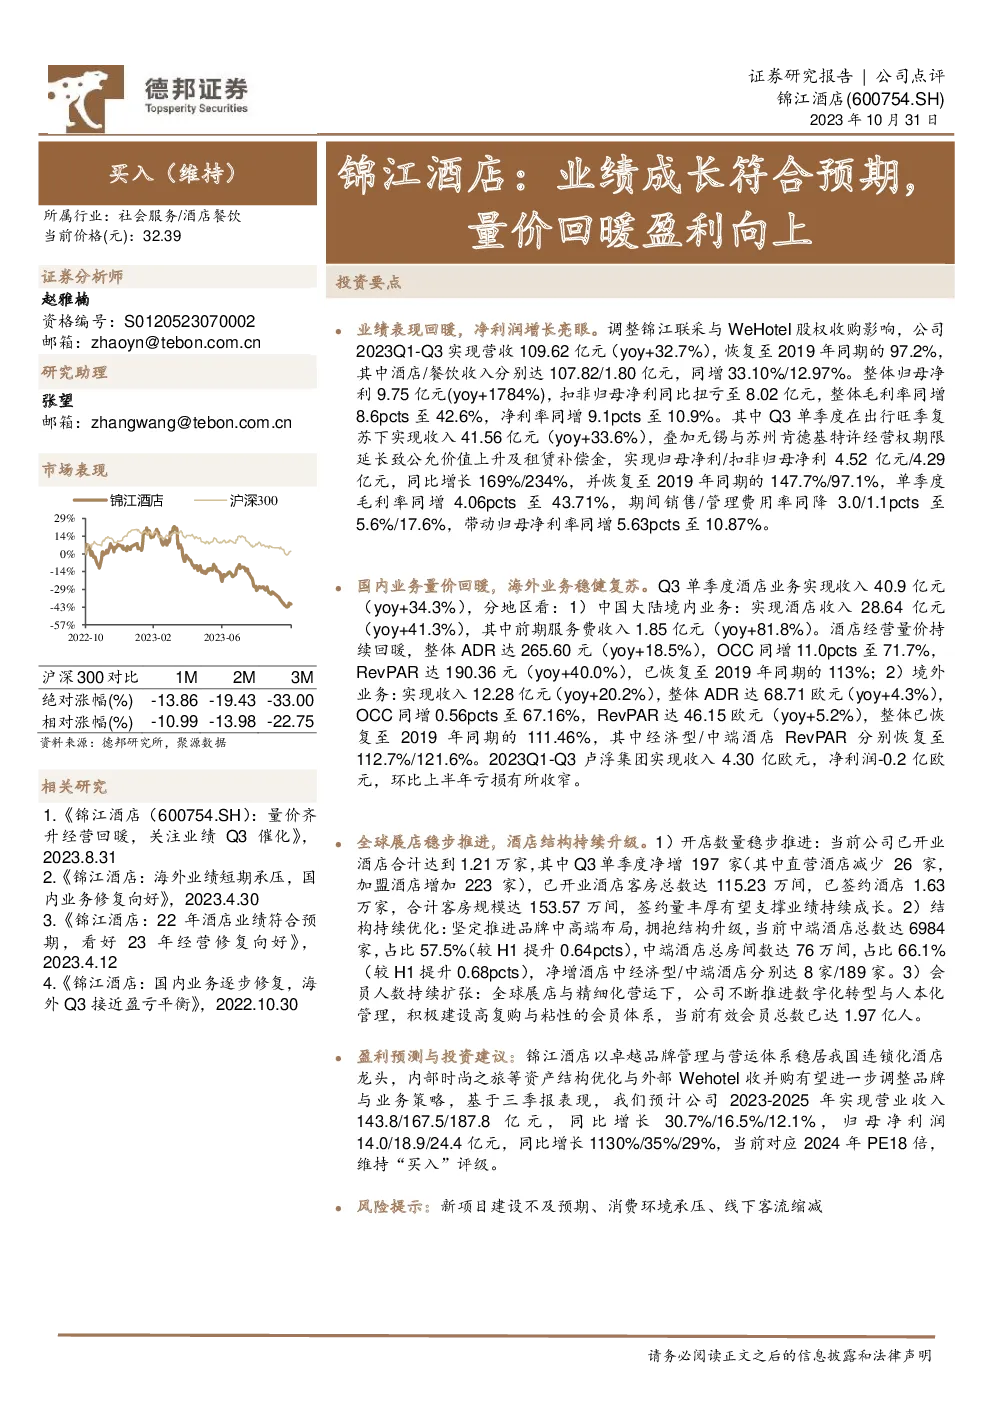
锦江酒店业绩回暖与战略升级
综合业绩亮点:
- 营收与利润增长:2023年前三季,锦江酒店实现营收109.62亿元,同比增长32.7%,恢复至2019年的97.2%。净利润9.75亿元,同比增长1784%,扣非归母净利扭亏为盈至8.02亿元。
- 毛利率与净利率提升:整体毛利率提升8.6个百分点至42.6%,净利率提升9.1个百分点至10.9%。单季度毛利率43.71%,净利率10.87%,均显著改善。
业务区域分析:
- 国内业务:Q3单季度,国内酒店业务收入40.9亿元,同比增长34.3%。境内酒店收入28.64亿元,整体ADR提升18.5%,OCC增加11.0个百分点至71.7%,RevPAR增长40.0%,已恢复至2019年的113%。境外业务收入12.28亿元,整体ADR提升4.3%,OCC增加0.56个百分点至67.16%,RevPAR提升5.2%,恢复至2019年的111.46%。
- 国际业务:卢浮集团收入4.30亿欧元,净利润-0.2亿欧元,亏损环比上半年有所收窄。
酒店结构优化:
- 开店与品牌升级:截至报告期末,已开业酒店1.21万家,总客房数115.23万间,签约酒店1.63万家,总客房规模153.57万间。中端酒店占比57.5%,总数6984家,总房间数76万间。
- 会员体系扩展:有效会员总数1.97亿人,会员体系持续扩张。
未来展望与投资建议:
- 财务预测:预计2023-2025年营收分别为143.8亿元、167.5亿元、187.8亿元,净利润分别为14.0亿元、18.9亿元、24.4亿元,PE为18倍,维持“买入”评级。
- 风险提示:新项目进展、消费环境变化、线下客流量减少。
结论
锦江酒店在2023年实现了业绩的显著回暖,特别是在净利润和盈利能力方面取得了亮眼的成绩。国内与国际业务均表现出强劲复苏态势,尤其在酒店业务量价双升和会员体系的扩张上。通过持续的品牌优化、战略升级和全球化展店,公司不仅稳固了其在国内连锁化酒店行业的领先地位,还展现了强大的市场适应能力和增长潜力。未来,随着新项目的推进和战略的深化实施,预计将持续推动业绩增长。然而,外部环境的不确定性仍可能对业务构成挑战,需要密切关注。