找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。
公司2023年三季报总结
营业收入与利润表现
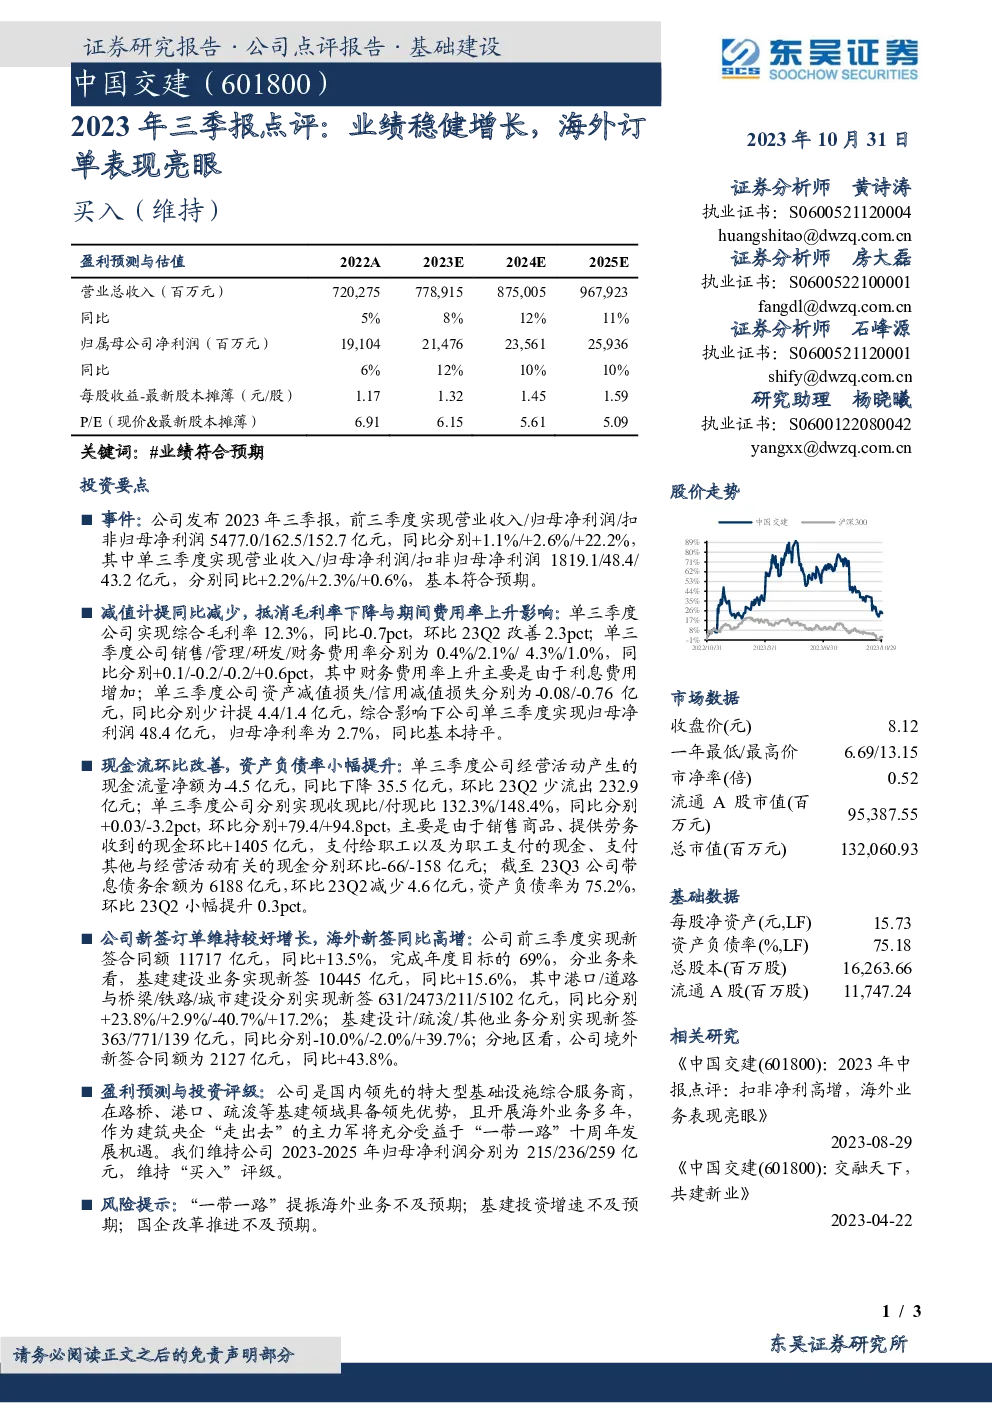
- 前三季度:公司实现营业收入5477.0亿元,同比增长1.1%;归母净利润162.5亿元,同比增长2.6%;扣非归母净利润152.7亿元,同比增长22.2%。
- 单季度:第三季度实现营业收入1819.1亿元,同比增长2.2%;归母净利润48.4亿元,同比增长2.3%;扣非归母净利润43.2亿元,同比增长0.6%。
成本与费用
- 毛利率:第三季度综合毛利率为12.3%,同比下降0.7个百分点,但环比第二季度改善2.3个百分点。
- 费用率:销售、管理、研发、财务费用率分别为0.4%、2.1%、4.3%、1.0%,分别同比变化±0.1、-0.2、-0.2、+0.6个百分点。财务费用率上升主要由利息费用增加引起。
- 减值损失:第三季度资产减值损失和信用减值损失分别为-0.08亿元和-0.76亿元,同比分别少计提4.4亿元和1.4亿元。
现金流与资产负债表
- 现金流:第三季度经营活动产生的现金流量净额为-4.5亿元,同比减少35.5亿元,环比减少232.9亿元。收现比和付现比分别为132.3%和148.4%,同比变化±0.03和-3.2个百分点,环比变化+79.4和+94.8个百分点。
- 资产负债:截至第三季度末,带息债务余额为6188亿元,环比减少4.6亿元,资产负债率为75.2%,较上一季度提升0.3个百分点。
新签订单与海外业务
- 新签订单:前三季度累计新签合同额11717亿元,同比增长13.5%,完成年度目标的69%。
- 海外业务:境外新签合同额为2127亿元,同比增长43.8%。
盈利预测与评级
- 盈利预测:预计2023-2025年归母净利润分别为215亿、236亿、259亿元。
- 投资评级:维持“买入”评级。
风险提示
- “一带一路”对海外业务的提振效果可能低于预期。
- 基建投资增速可能不及预期。
- 国企改革进程可能不如预期。