找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。
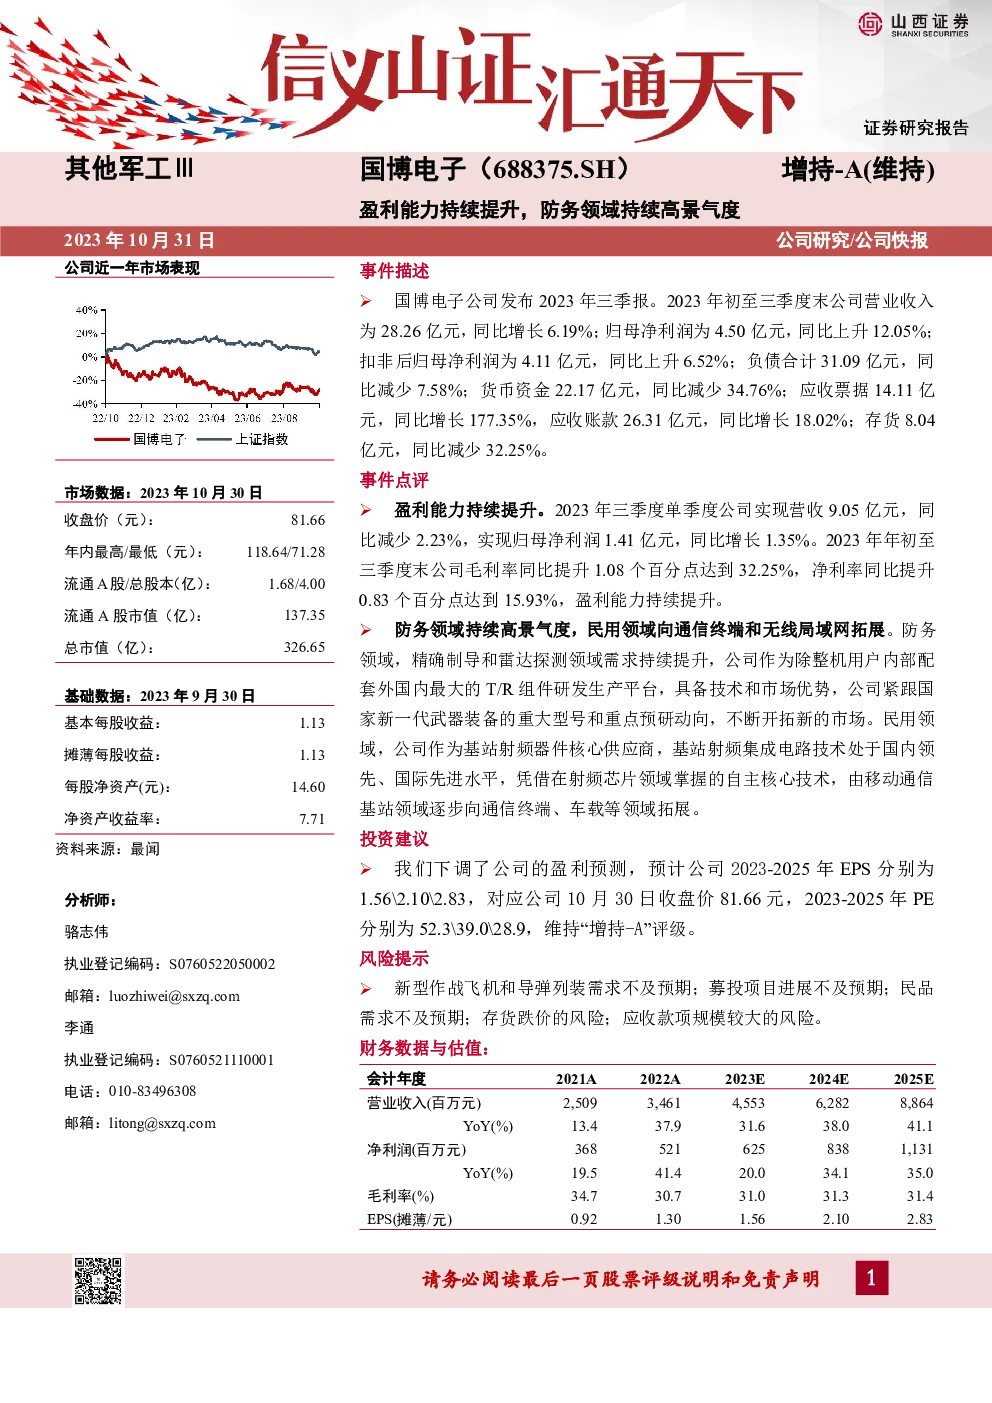
国博电子(688375.SH)是一家专注于防务和民用领域的高科技企业,其业绩在2023年持续增长,显示出其在国防和民用市场的强劲竞争力。
市场表现与财务数据:
- 市场表现:截至2023年10月30日,公司股价为81.66元人民币,年内最高价为118.64元,最低价为71.28元,流通市值为137.35亿元,总市值为326.65亿元。
- 财务数据:2023年9月30日,公司基本每股收益为1.13元,每股净资产为14.60元,净资产收益率为7.71%。营业收入为28.26亿元,同比增长6.19%,净利润为4.50亿元,同比增长12.05%。毛利率为32.25%,净利率为15.93%,显示了公司盈利能力的持续提升。
业务亮点:
- 防务领域:国博电子在精确制导和雷达探测领域表现出高景气度,作为国内最大的T/R组件研发生产平台,公司在防务领域不断开拓新的市场,紧跟国家新一代武器装备的发展趋势。
- 民用领域:公司作为基站射频器件的核心供应商,在射频芯片领域拥有自主核心技术,业务已从移动通信基站领域扩展至通信终端、车载等领域。
投资建议:
- 考虑到公司的盈利能力提升以及在防务和民用市场的多元化布局,分析师下调了盈利预测,并给出了2023-2025年的每股收益预测,分别为1.56、2.10、2.83元。基于10月30日的收盘价81.66元,对应的PE分别为52.3、39.0、28.9倍。维持“增持-A”的评级。
风险提示:
- 新型作战飞机和导弹的列装需求可能低于预期。
- 募投项目的进展可能不如计划。
- 民品需求可能未达预期。
- 存在存货跌价风险和应收款项规模较大的风险。
总结:国博电子作为一家在防务和民用领域都有重要布局的高科技企业,其盈利能力持续增强,尤其是在防务领域展现出了显著的增长势头。然而,公司也面临着市场不确定性、项目进展风险以及特定经济环境下的潜在挑战。基于当前的财务表现和市场潜力,投资建议保持乐观,但同时也提醒投资者关注可能存在的风险因素。