航天宏图公司季报点评
业绩概览:
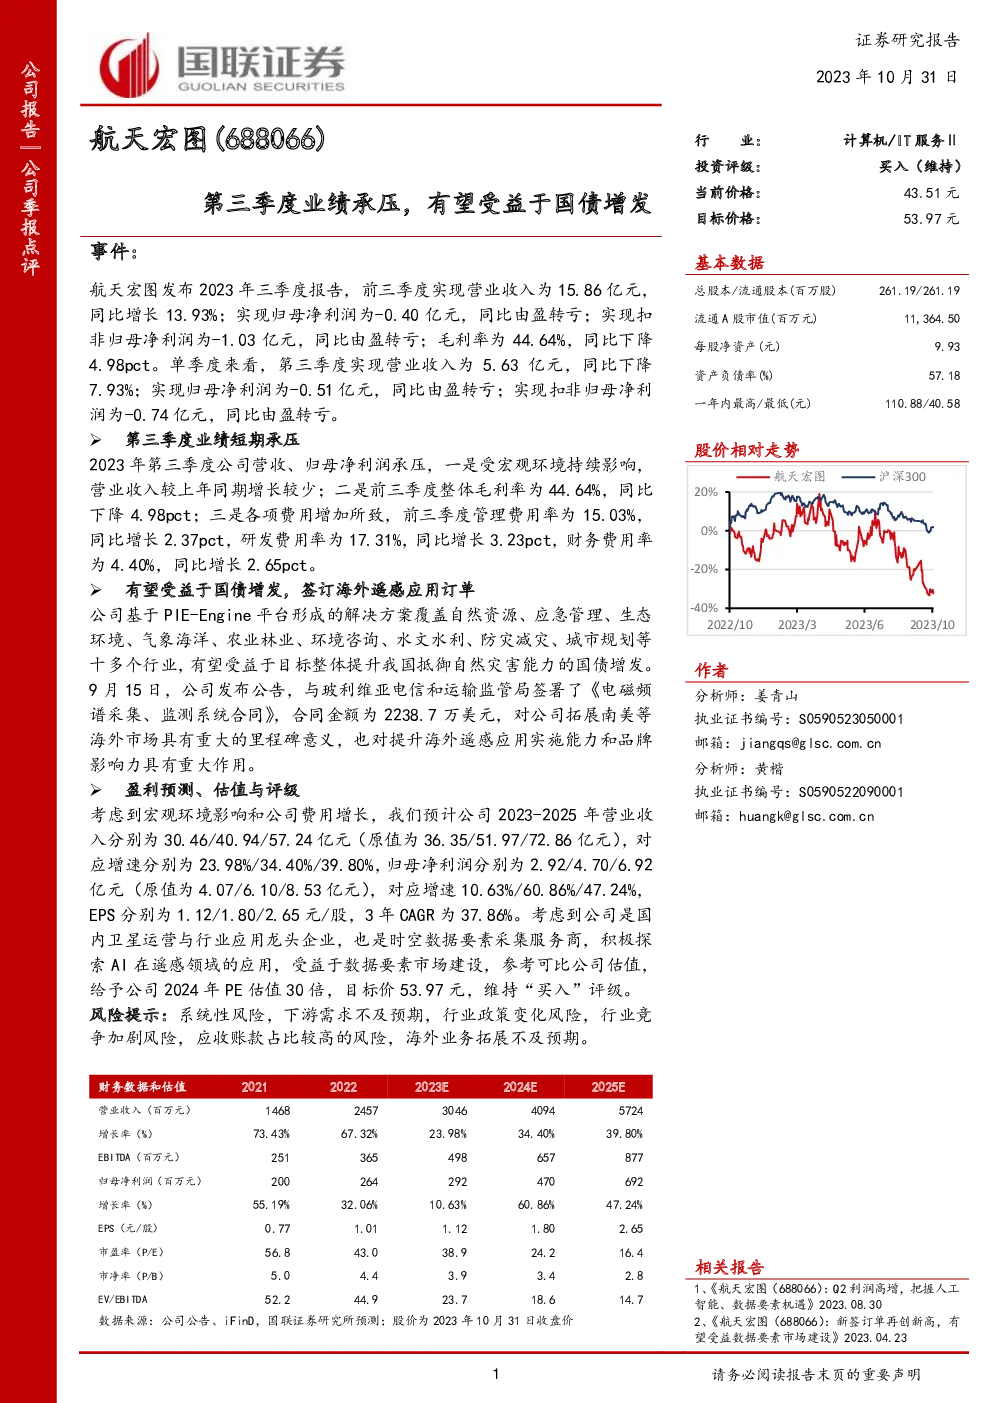
- 2023年三季度:航天宏图营收5.63亿元,同比下滑7.93%;归母净利润亏损0.51亿元,相比去年由盈转亏;毛利率44.64%,较去年同期下降4.98个百分点。
- 全年业绩预测:预计2023-2025年的营业收入分别为30.46亿、40.94亿、57.24亿元,增速分别为23.98%、34.40%、39.80%;归母净利润分别为2.92亿、4.70亿、6.92亿元,增速分别为10.63%、60.86%、47.24%。
主要驱动因素:
- 国债增发预期:受益于目标提升国家抵御自然灾害能力的国债增发计划,预计未来业务将获得额外资金支持。
- 海外业务拓展:与玻利维亚电信和运输监管局签署的合同,标志着公司在南美市场的重大突破,有助于提升海外业务的实施能力和品牌影响力。
盈利预测与估值:
- 盈利预测基于宏观经济环境影响和费用增长的考虑。
- 估值模型参考可比公司的估值,给予2024年30倍PE,目标价53.97元,维持“买入”评级。
风险提示:
- 系统性风险、下游需求不确定性、行业政策变化、竞争加剧、应收账款管理挑战、海外业务扩张风险。
财务预测与估值摘要:
- 收入与利润增长:预计收入复合年增长率(CAGR)为37.86%,净利润CAGR为47.24%。
- 估值水平:2024年市盈率为24.2倍,市净率为3.4倍,EV/EBITDA为14.7倍。
财务数据概览:
- 资产负债表:总资产、总负债、股东权益等指标显示公司资产结构和偿债能力。
- 利润表:营业收入、营业成本、费用结构、净利润等反映公司盈利能力。
- 现金流量表:经营活动、投资活动、筹资活动现金流反映公司现金流状况。
结论:
航天宏图作为国内卫星运营与行业应用的龙头,受益于数据要素市场建设和AI在遥感领域的应用,业绩有望逐步恢复。尽管面临宏观经济环境的挑战和费用增长压力,但长期来看,公司通过深化与国内外市场的合作,以及积极布局AI技术,展现出较强的增长潜力。维持“买入”评级,关注其在数据要素市场和AI应用方面的进展。
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。