你可能感兴趣
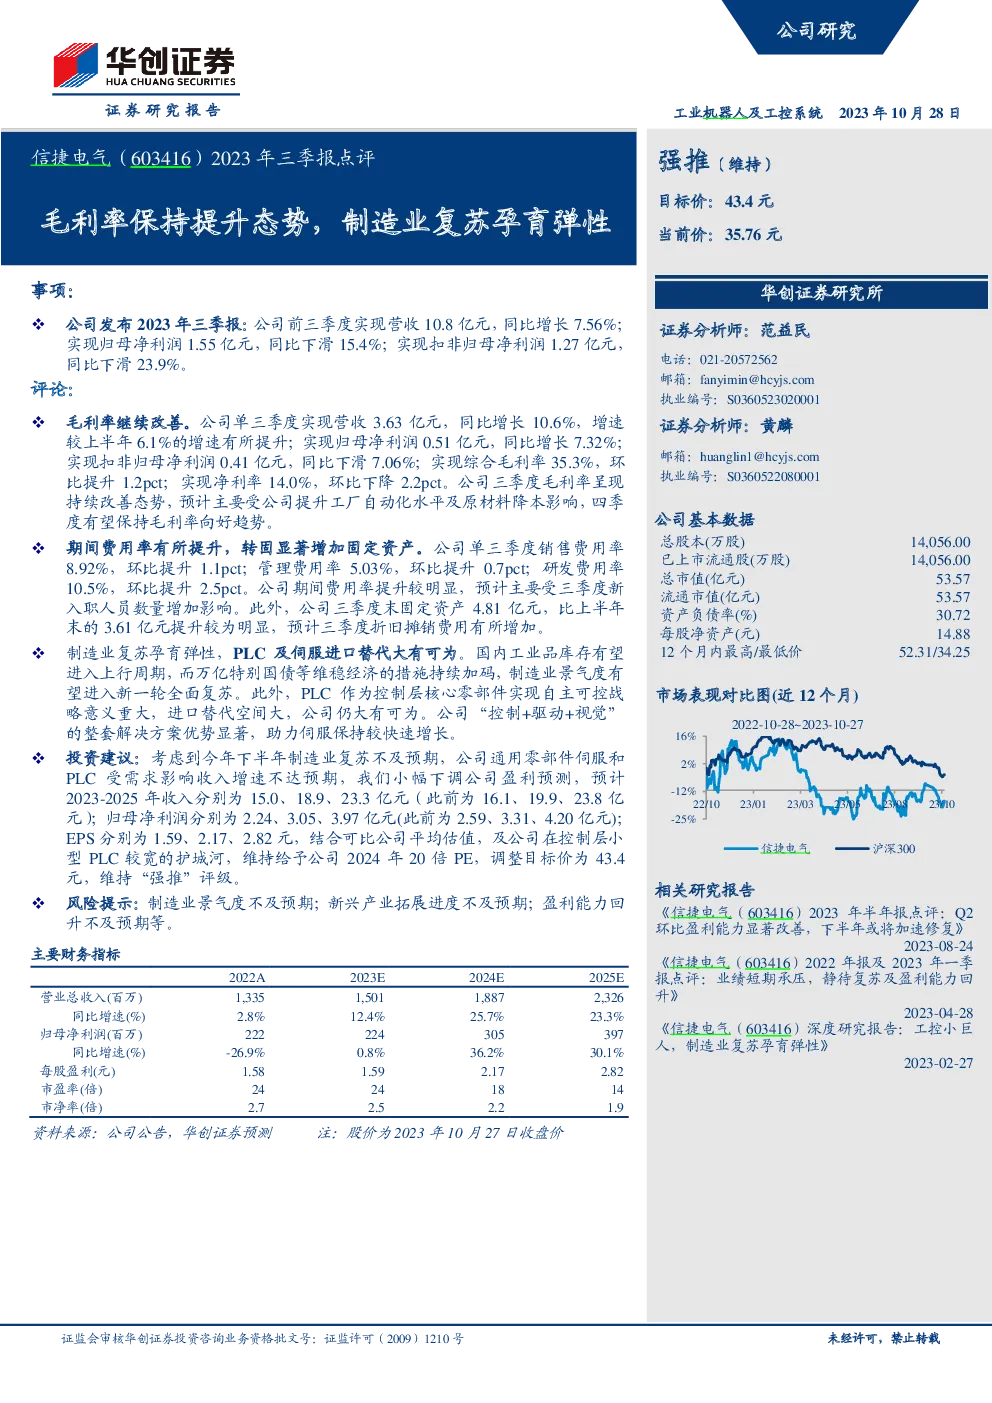
2023年三季报点评:毛利率同比提升明显,等待需求复苏
电子设备华创证券2023-11-09
深度研究报告:工控小巨人,制造业复苏孕育弹性
华创证券2023-02-27
2024年三季报点评:毛利率持续改善,新签订单保持良好态势
医药生物民生证券2024-10-30
2023年三季报点评:跨境电商延续复苏态势,AIGC助力内部降本增效
东吴证券2023-10-23
2023年8月社零数据点评:8月社零同比增长4.6%,社会消费保持复苏态势
商贸零售上海证券2023-09-20
2024年三季报点评:业绩保持高速增长态势,盈利能力明显提升
东吴证券2024-10-29
三季报点评:毛利率提升+费率改善,公司利润弹性逐渐凸显
食品饮料太平洋证券2017-10-29
2023年三季报点评报告:业绩符合预期,静待制造业复苏
国泰君安证券2023-10-23
2024年三季报业绩点评:毛利率环比大幅提升,大额减值计提提升未来弹性
交通运输太平洋证券2024-10-23
2023年三季报点评:需求稳步复苏,主业毛利率持续改善
西部证券2023-10-31