找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。
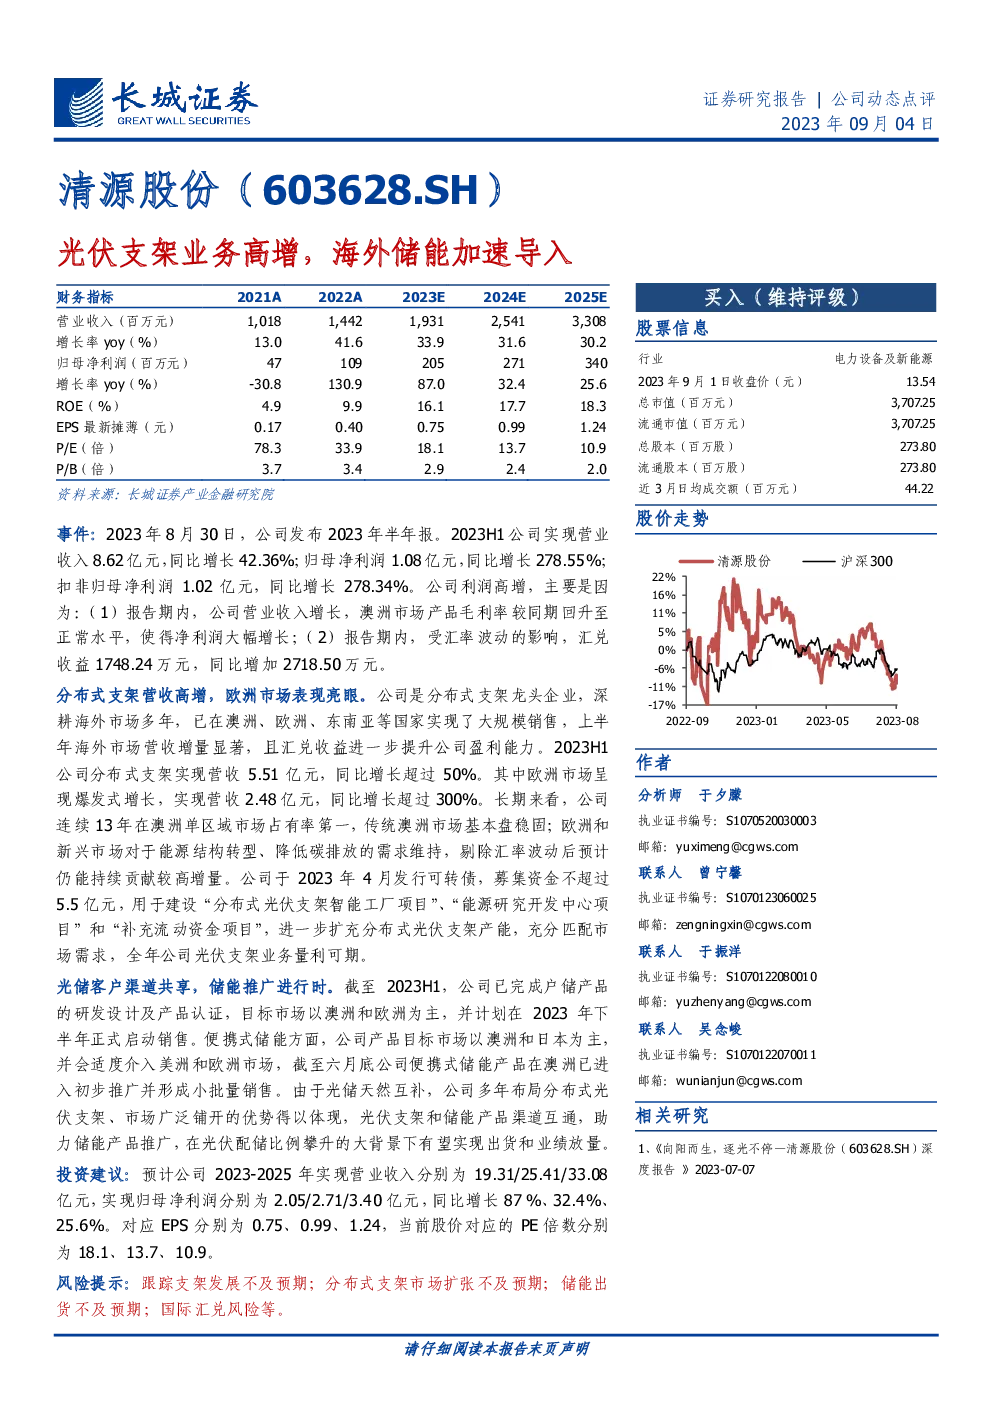
清源股份公司动态点评
财务概览
- 营业收入:2023年预计达到193.1亿元,同比增长33.9%,2024年预计为254.1亿元,增长31.6%,2025年预计为330.8亿元,增长30.2%。
- 净利润:2023年预计为20.5亿元,同比增长87%,2024年预计为27.1亿元,增长32.4%,2025年预计为34.0亿元,增长25.6%。
- ROE:从2021年的4.9%增长到2025年的18.3%。
- P/E:从2021年的78.3倍降至2025年的10.9倍。
- P/B:从2021年的3.7倍降至2025年的2.0倍。
业务亮点
- 分布式支架业务:海外业务增长显著,特别是在欧洲市场,营收增长超过300%,传统澳洲市场稳定,新市场如欧洲和东南亚也展现出强劲增长潜力。
- 储能业务:公司已成功研发并设计户储产品,计划在澳洲和欧洲市场启动销售,同时也在拓展便携式储能市场,尤其是在澳洲市场已开始初步推广和小批量销售。
- 产能扩张:通过发行可转债募集资金,用于扩大分布式光伏支架产能,以满足市场需求,预期全年光伏支架业务将实现量利双增。
投资建议
预计公司2023-2025年的营业收入分别为193.1亿、254.1亿和330.8亿人民币,净利润分别为20.5亿、27.1亿和34.0亿人民币,对应每股收益(EPS)为0.75、0.99和1.24元。当前股价对应的P/E分别为18.1、13.7和10.9倍,给予买入评级。
风险提示
- 跟踪支架的发展速度低于预期。
- 分布式支架市场扩张速度低于预期。
- 储能产品出货量不及预期。
- 国际汇率波动风险。
公司概览
- 行业:电力设备及新能源
- 市值:总市值为370.725亿人民币,流通市值同值
- 股价走势:近期股价表现良好,关注后续趋势
- 股票信息:流通股本273.8百万股,总股本273.8百万股
- 交易活跃度:近三个月日均成交额约4.42百万人民币
相关研究:
- 《向阳而生,逐光不停—清源股份(603628.SH)深度报告》(2023-07-07)
财务报表:
- 资产负债表:总资产稳步增长,2023E预计达到3626亿人民币,流动资产和非流动资产分别占总资产的50%和50%
- 利润表:营业利润、净利润稳定增长,EBITDA从2021年的117亿增长至2025年的445亿
- 现金流量表:经营活动现金流稳定,2025E预计为206亿人民币,净利润与经营活动现金流基本一致,表明公司运营效率较高
财务比率:
- 成长能力:营业收入、净利润增长率稳定,显示公司具有良好的成长性
- 获利能力:净利润率逐步提升,显示出盈利能力的增强
- 偿债能力:资产负债率、净负债比率逐渐下降,表明公司的财务状况持续改善
- 营运能力:总资产周转率、存货周转率、应收账款周转率等指标均保持稳定,反映公司运营效率良好
- 资本结构:资本结构合理,负债和权益比例适中,资本结构稳定
- 估值比率:P/E、P/B、EV/EBITDA等估值指标显示公司估值合理,具有吸引力
总结:清源股份在光伏支架业务上实现了高增长,特别是在海外市场,尤其是在欧洲市场表现出色。储能业务的拓展也为公司带来了新的增长点。公司通过产能扩张和研发投入,有望进一步提升其市场竞争力。投资建议基于对公司未来业绩增长的乐观预期,但同时也提醒投资者注意潜在的风险因素,包括市场扩张速度、汇率波动等不确定性。