需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。
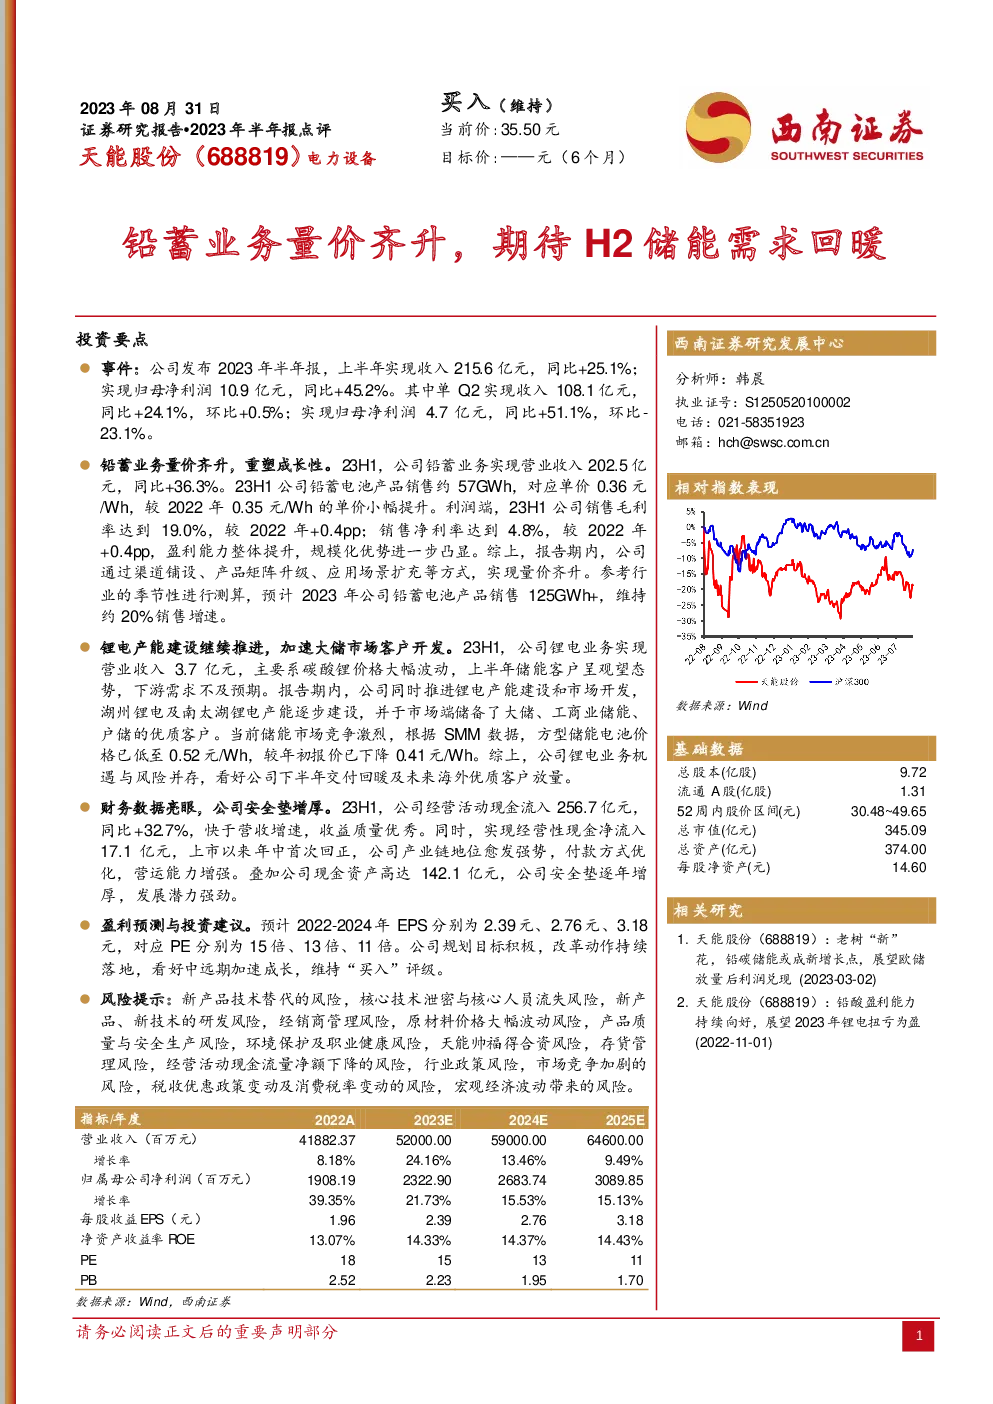
公司2023年半年报概览
业绩亮点:
- 总收入:2023年上半年总收入为215.6亿元人民币,同比增长25.1%。
- 净利润增长:归母净利润达到10.9亿元人民币,同比增长45.2%。
- 季度表现:第二季度(Q2)实现收入108.1亿元,同比增长24.1%,环比增长0.5%;净利润4.7亿元,同比增长51.1%,环比下降23.1%。
铅蓄业务分析:
- 销售收入:铅蓄业务收入达202.5亿元,同比增长36.3%。
- 产品销售:上半年铅蓄电池产品销量约为57GWh,单价为0.36元/Wh,相比去年的0.35元/Wh略有提升。
- 盈利能力:销售毛利率提升至19.0%,销售净利率增至4.8%,整体盈利能力增强。
锂电业务动态:
- 业务规模:锂电业务实现营业收入3.7亿元,但受碳酸锂价格波动影响,市场需求不足。
- 产能布局:推进锂电产能建设,湖州和南太湖锂电项目进展顺利,同时在大储、工商业储能、户储领域积累优质客户资源。
- 市场挑战:面对激烈的市场竞争,储能电池价格降至0.52元/Wh,显示价格竞争压力。
财务状况:
- 现金流:经营活动现金流入256.7亿元,同比增长32.7%,经营性现金净流入17.1亿元,实现上市以来首次正向净流入。
- 资产健康:现金资产高达142.1亿元,安全垫持续增厚,财务状况稳健。
展望与建议:
- 盈利预测:预计2022-2024年的EPS分别为2.39元、2.76元、3.18元,对应PE分别为15倍、13倍、11倍。
- 投资策略:公司业绩稳健,改革持续,长期成长潜力被看好,维持“买入”评级。
风险提示:
- 新产品技术替代风险
- 核心技术保密与人员流失风险
- 研发新产品的不确定性
- 经销商管理挑战
- 原材料价格波动风险
- 产品质量与安全生产隐患
- 环境保护与职业健康风险
- 合资企业风险
- 存货管理问题
- 现金流净额下降风险
- 行业政策变化风险
- 市场竞争加剧
- 税收政策变动风险
- 宏观经济波动风险