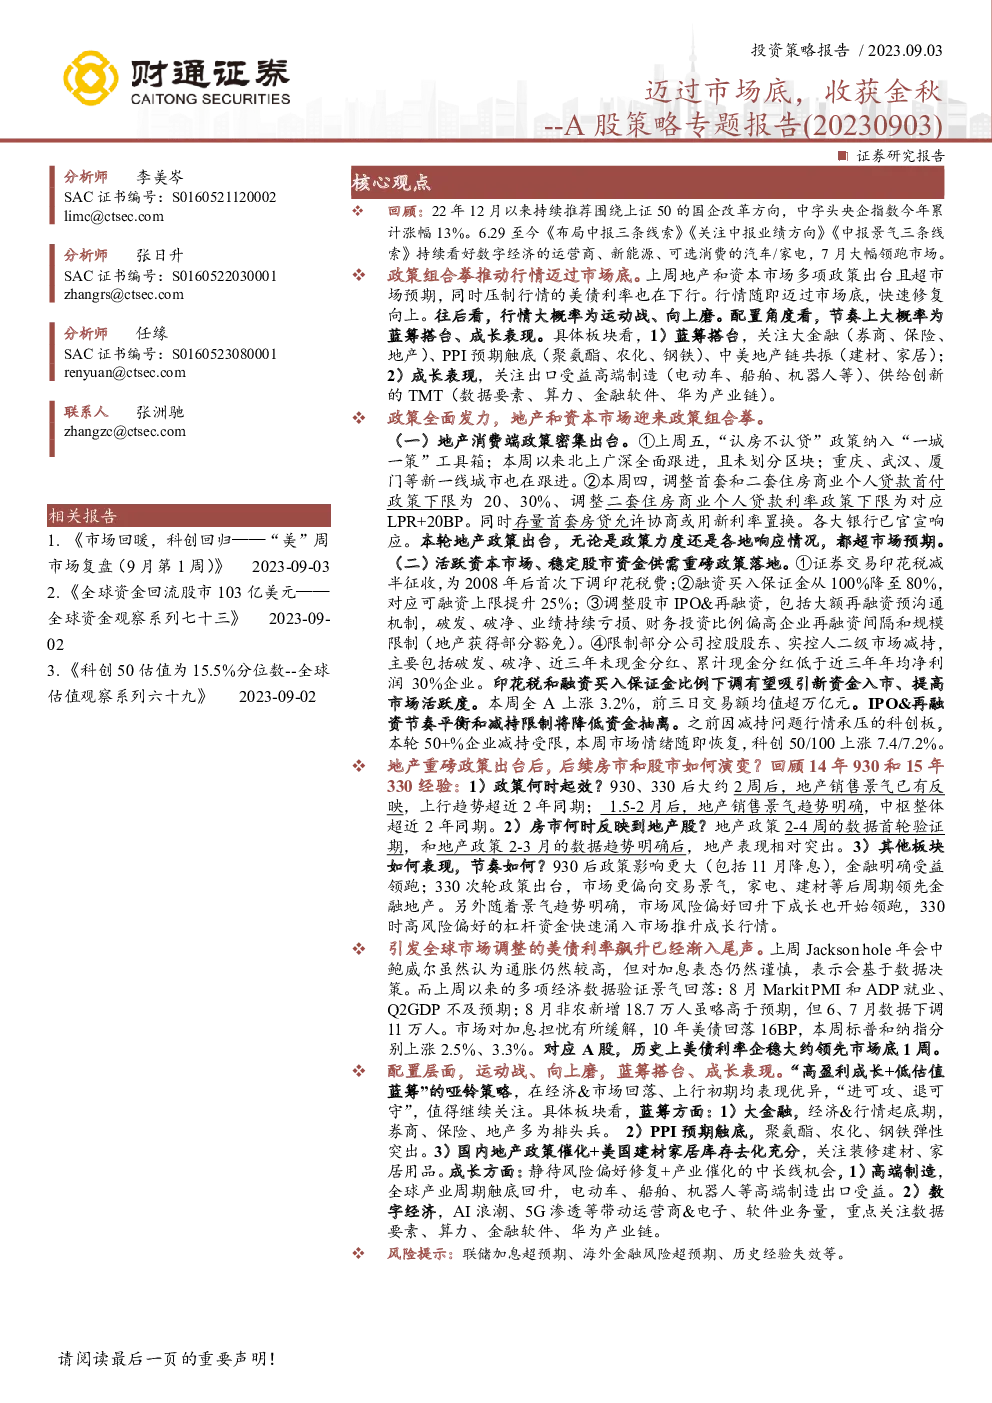
投资策略报告总结
主要观点概览:
-
回顾与展望:
- 自2022年12月以来,持续推荐围绕上证50的国企改革方向,中字头央企指数年内累计涨幅达13%。
- 近期策略聚焦数字经济的运营商、新能源、可选消费(汽车、家电)等领域,这些领域在7月市场中表现突出。
-
市场驱动因素:
- 政策组合拳推动市场迈过底部,包括房地产消费端的“认房不认贷”政策、资本市场活跃及资金供需的调整,以及美债利率的下行。
-
政策亮点:
- 房地产政策力度大、响应迅速,市场反应积极,预计未来市场将呈现“运动战、向上磨”的趋势。
- 资本市场政策包括证券交易印花税减半、融资买入保证金比例下调、IPO与再融资规则调整等,旨在吸引新资金入市、提升市场活跃度。
-
市场走势预测:
- 预计市场将经历“蓝筹搭台、成长表现”的阶段,重点关注大金融(券商、保险、地产)、PPI预期触底相关行业(聚氨酯、农化、钢铁)、以及中美地产链共振带来的建材、家居等领域的机遇。
- 高端制造(电动车、船舶、机器人等)及TMT领域(数据要素、算力、金融软件、华为产业链)中的供给创新也值得关注。
-
风险考量:
- 联储加息超预期、海外金融风险超预期、历史经验失效等风险需被考虑。
-
配置建议:
- 推荐采取“高盈利成长+低估值蓝筹”的哑铃策略,适合经济和市场波动期,兼具进攻性和防御性。
- 具体板块包括大金融、PPI预期触底相关的聚氨酯、农化、钢铁,以及中美地产链共振下的建材、家居用品。
- 高端制造出口受益、数字经济领域(AI、5G、运营商、金融软件、华为产业链)中长期机会也值得关注。
核心图表与数据:
- 图1:回顾2014年930和2015年330后,房市和股市的表现,显示政策出台后短期内市场快速反弹。
- 图2:分析了不同政策周期内房市和股市的反应,强调政策效果的逐步显现。
- 图3:对比2018年10月和2022年10月美债利率飙升后的A股市场表现,指出美债利率的变动对市场的影响。
- 图4:分析了美债利率顶峰与A股市场底的时间差,估计为约1周。
结论与建议:
投资策略报告强调了政策组合对市场底部的推动作用,并预测了市场未来可能的走势。建议投资者关注蓝筹股的支撑作用和成长股的潜在表现,同时注意宏观经济和政策动态,以制定灵活的投资策略。
发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。