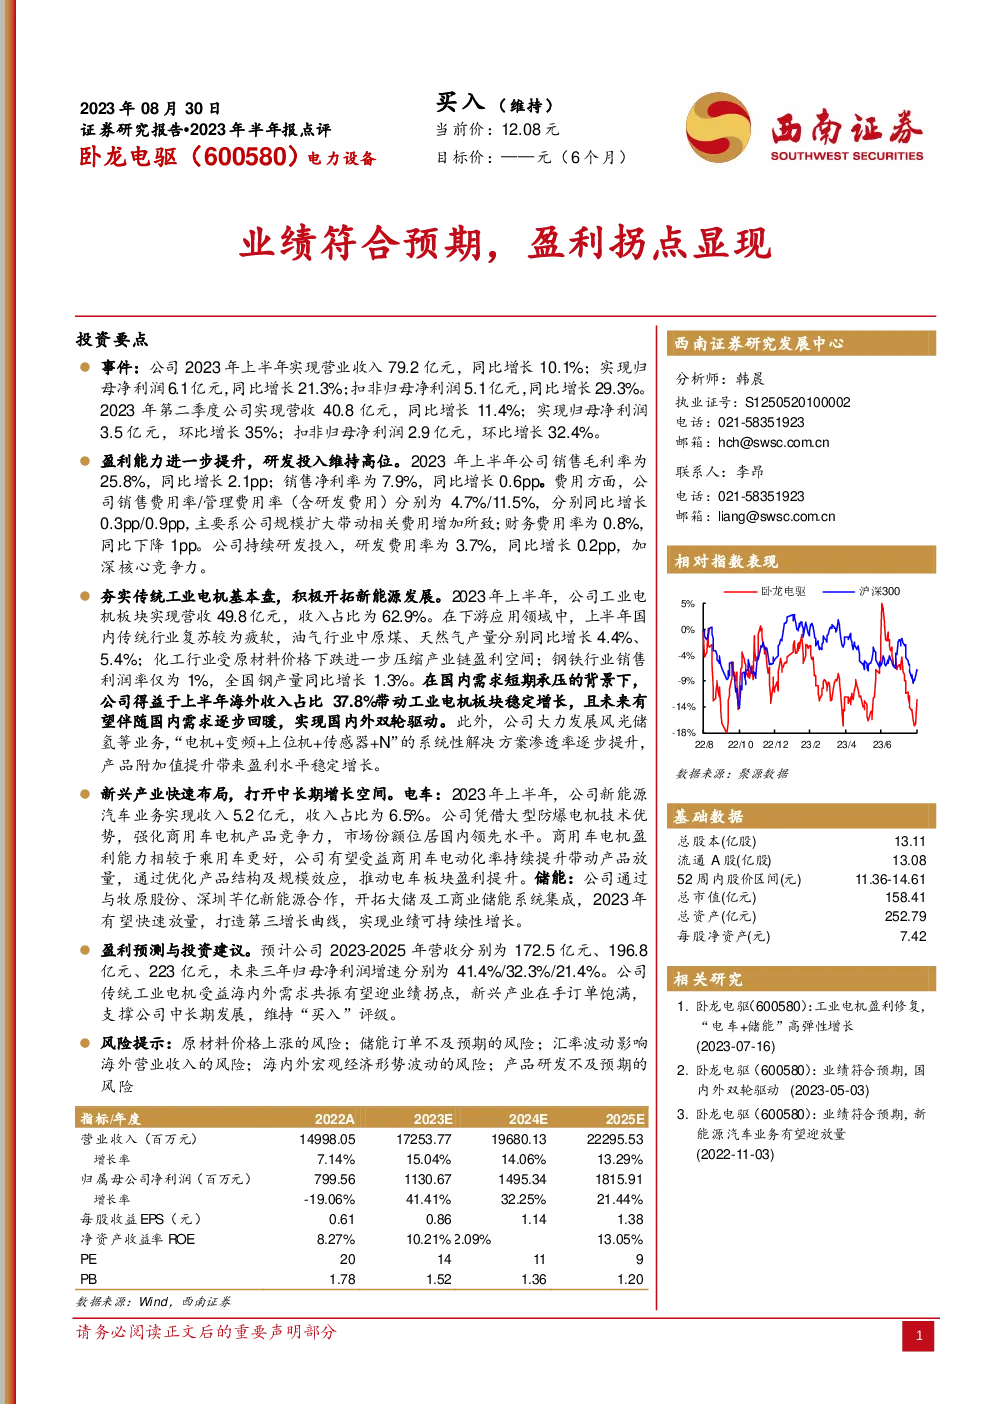
根据所提供的研报内容,以下是关于卧龙电驱(股票代码:600580)的2023年半年报点评总结:
业绩概览
- 营业收入:2023年上半年,卧龙电驱实现营业收入79.2亿元,同比增长10.1%。
- 净利润:实现归母净利润6.1亿元,同比增长21.3%;扣非归母净利润5.1亿元,同比增长29.3%。
- 季度表现:第二季度,营收40.8亿元,同比增长11.4%;归母净利润3.5亿元,环比增长35%;扣非归母净利润2.9亿元,环比增长32.4%。
盈利能力和成本控制
- 毛利率:销售毛利率为25.8%,同比增长2.1个百分点。
- 费用率:销售费用率和管理费用率(含研发费用)分别增长至4.7%和11.5%,分别同比增加0.3个和0.9个百分点,主要由于公司规模扩大导致相关费用增加。
- 财务费用:财务费用率降至0.8%,同比下降1个百分点。
- 研发投入:研发费用率为3.7%,同比增长0.2个百分点。
业务板块
- 工业电机:实现营收49.8亿元,占总收入的62.9%。国内需求短期承压,但海外收入占比37.8%,带动工业电机板块稳定增长。
- 新能源业务:电车和储能业务快速发展,产品附加值提升,支撑盈利水平稳定增长。
新兴产业发展
- 电车:新能源汽车业务收入占比6.5%,通过大型防爆电机技术优势,提升商用车电机产品竞争力。
- 储能:与牧原股份、深圳芊亿新能源合作,快速拓展大储及工商业储能系统集成,形成新的增长曲线。
未来展望与评级
- 盈利预测:预计2023-2025年营收分别增长至172.5亿、196.8亿、223亿,归母净利润增速分别为41.4%、32.3%、21.4%。
- 投资建议:传统工业电机受益于海内外需求共振,新兴业务订单饱满,维持“买入”评级。
风险提示
- 原材料价格上涨风险。
- 储能订单不及预期风险。
- 汇率波动影响海外营业收入风险。
- 宏观经济波动风险。
- 产品研发不及预期风险。
财务预测与估值
- 提供了2022年、2023年、2024年和2025年的财务预测,包括营业收入、净利润、每股收益、净资产收益率、PE和PB等指标。
结论
卧龙电驱在2023年半报中展现了稳健的业绩增长,尤其是在工业电机和新能源业务领域的表现。公司通过优化成本结构、加大研发投入以及拓展新兴市场,实现了盈利能力的提升。未来,随着传统业务的持续回暖和新兴业务的快速增长,预计卧龙电驱将保持良好的增长势头。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。