新和成公司2023年半年报总结
公司业绩概览
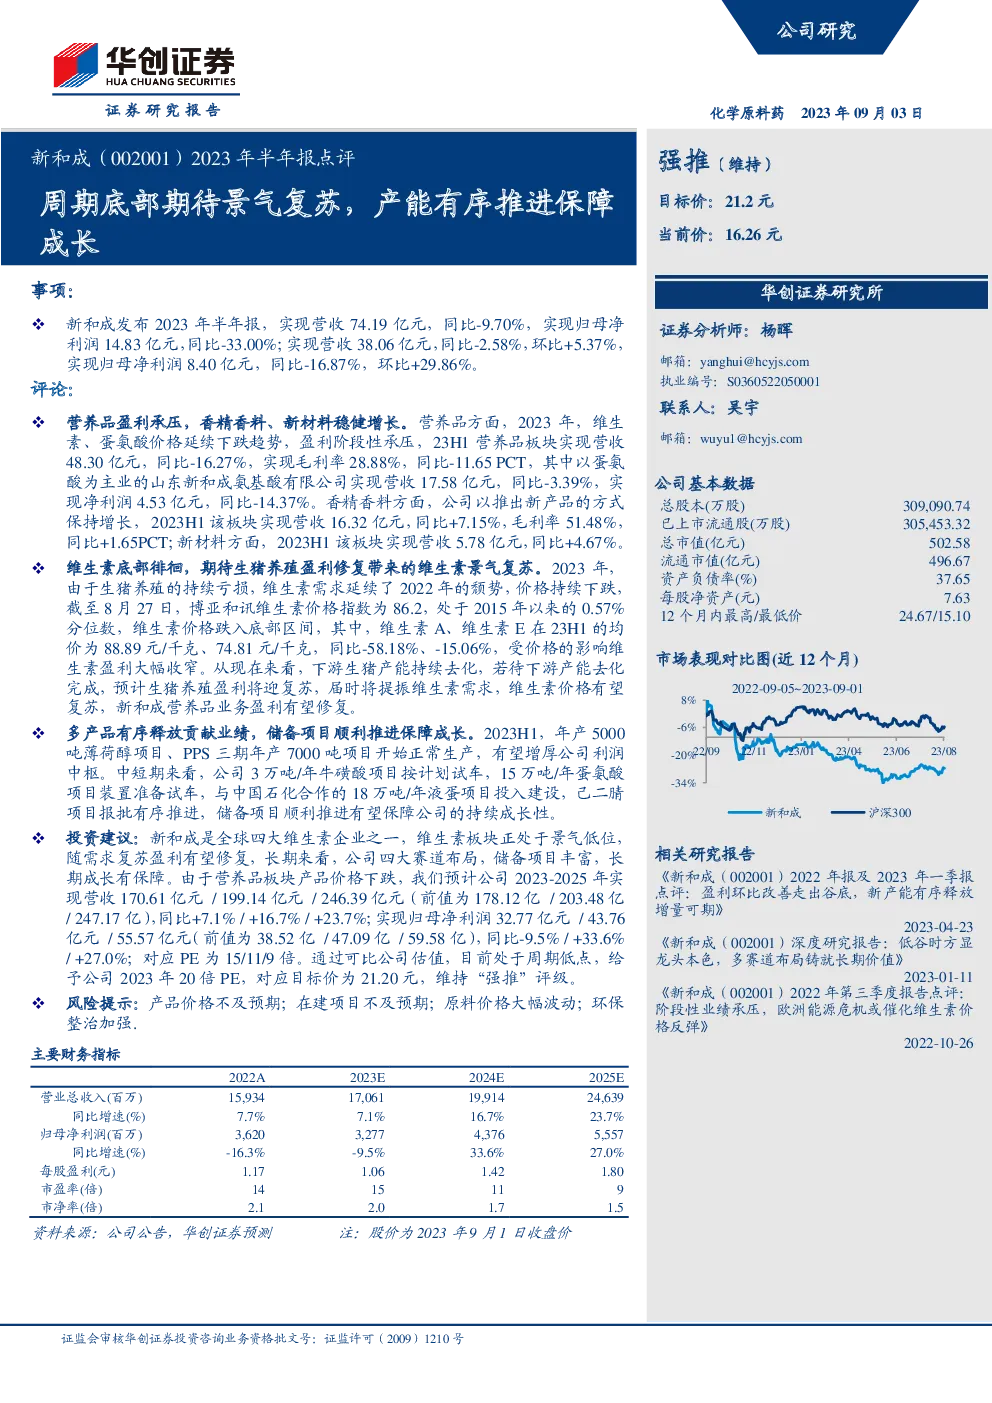
- 2023上半年:新和成实现营收74.19亿元,同比下降9.70%,归母净利润14.83亿元,同比下降33.00%。
- 2023第二季度:营收38.06亿元,环比增长5.37%,归母净利润8.40亿元,环比增长29.86%。
主营业务表现
- 营养品业务:营收48.30亿元,同比下降16.27%,毛利率28.88%,同比下降11.65个百分点。山东新和成氨基酸有限公司实现营收17.58亿元,净利润4.53亿元,分别下降3.39%和14.37%。
- 香精香料:营收16.32亿元,同比增长7.15%,毛利率51.48%,同比提升1.65个百分点。
- 新材料:营收5.78亿元,同比增长4.67%。
行业展望与影响
- 维生素市场:受生猪养殖持续亏损影响,维生素需求延续颓势,价格持续下跌至低位。维生素A、维生素E价格分别下跌58.18%、15.06%,盈利显著收窄。
- 行业复苏预期:下游生猪产能持续去化,预计生猪养殖盈利将恢复,带动维生素需求增加,价格有望回升,进而促进新和成营养品业务盈利修复。
成长驱动因素
- 项目投产:年产5000吨薄荷醇项目、PPS三期年产7000吨项目开始正常生产,增厚公司利润。
- 在建项目:3万吨/年牛磺酸项目按计划试车,15万吨/年蛋氨酸项目及与中国石化合作的18万吨/年液蛋项目、己二腈项目正积极推进,保障公司持续成长性。
投资建议
- 财务预测:预计2023-2025年营收分别为170.61亿元、199.14亿元、246.39亿元,归母净利润分别为32.77亿元、43.76亿元、55.57亿元。
- 估值与评级:给予公司2023年20倍PE,目标价21.20元,维持“强推”评级。
风险提示
- 产品价格风险:产品价格可能不及预期。
- 项目进展风险:在建项目可能未达预期。
- 原料价格波动:原料价格大幅波动影响成本控制。
- 环保风险:环保政策收紧可能增加运营成本。
上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。