需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。
太极股份(002368.SZ)的公司事件点评报告聚焦于其在云计算领域的强劲增长和总体毛利率的创新高。以下是报告的关键要点:
市场表现与基本数据
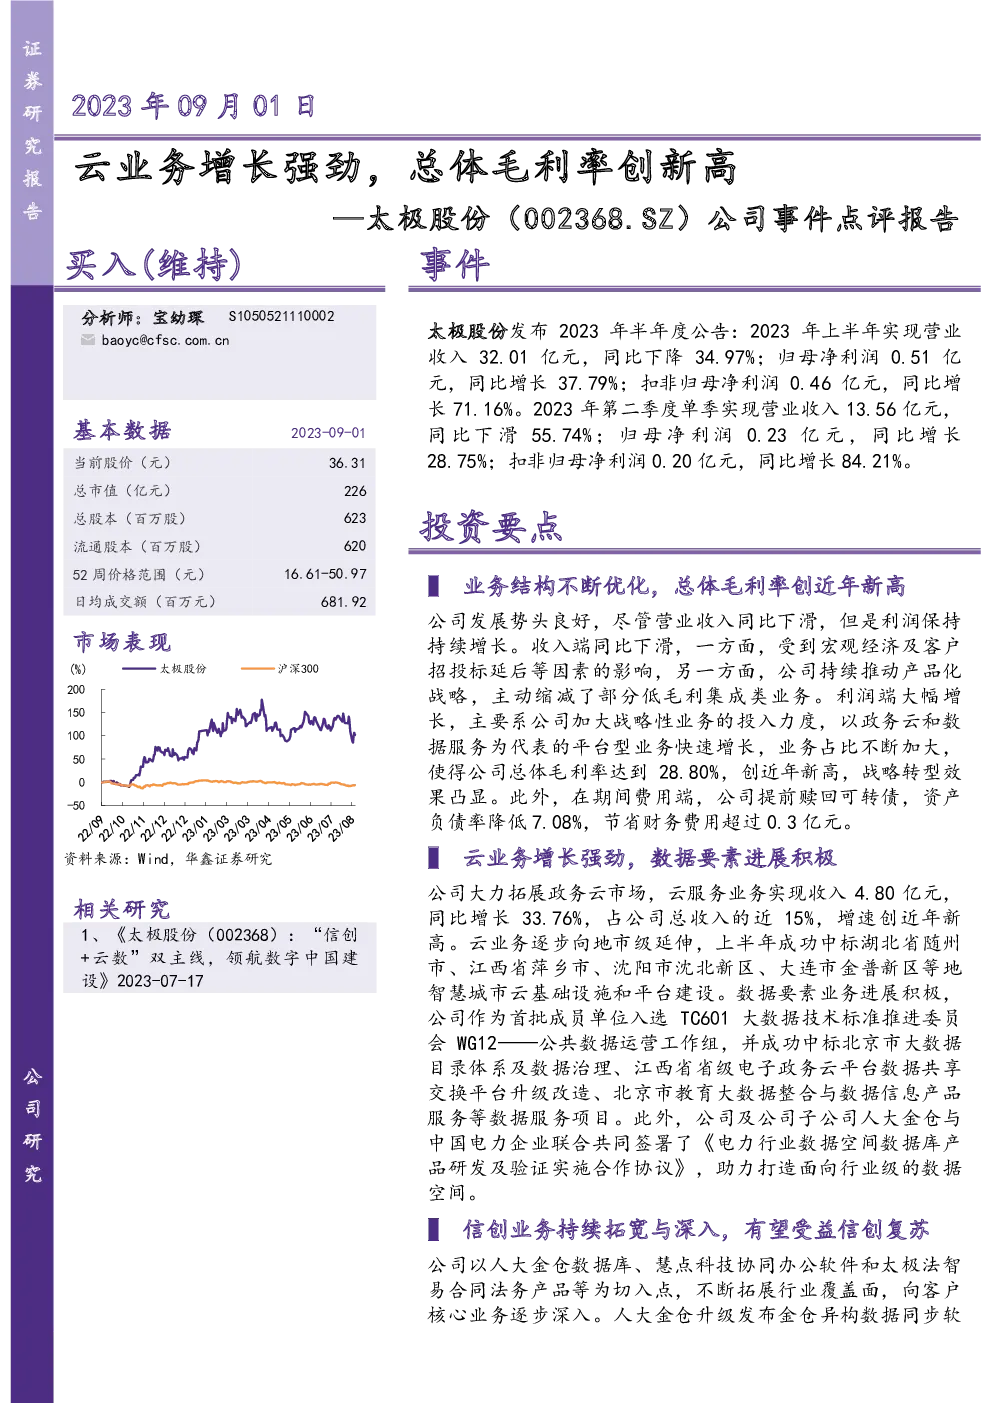
- 截至2023年9月1日,太极股份的当前股价为36.31元,总市值为226亿元,总股本为623百万股,流通股本为620百万股。
- 过去一年的股价范围为16.61-50.97元,日均成交额为681.92百万元。
业绩概览
- 2023年上半年,太极股份实现营业收入32.01亿元,归母净利润0.51亿元,扣非归母净利润0.46亿元,分别较去年同期下降34.97%、增长37.79%和71.16%。
- 第二季度单季,营业收入为13.56亿元,归母净利润0.23亿元,扣非归母净利润0.20亿元,分别较去年同期下滑55.74%、增长28.75%和84.21%。
业务亮点
- 业务结构优化:虽然整体收入有所下滑,但利润保持增长趋势,得益于毛利率的提高和成本控制的加强。总体毛利率达到28.80%,创近年新高,反映出公司战略转型的成效。
- 云业务增长强劲:云服务业务实现收入4.80亿元,同比增长33.76%,占总收入的近15%,增速创近年新高。云业务向地市级市场的扩展加速,成功中标多个智慧城市云基础设施和平台建设项目。
- 数据要素进展积极:公司作为首批成员单位参与TC601大数据技术标准推进委员会WG12工作,并中标多项数据服务项目,包括北京市大数据目录体系及数据治理、江西省省级电子政务云平台数据共享交换平台升级改造等。
- 信创业务深化:公司深耕信创领域,通过人大金仓数据库、慧点科技协同办公软件和太极法智易合同法务产品的应用,不断拓宽行业覆盖,深入客户核心业务。人大金仓数据库产品在性能和兼容性上取得突破,与Oracle、MySQL和SQLServer实现高兼容度,累计部署量显著增加。
盈利预测与投资评级
- 预计2023-2025年的收入分别为124.00亿、145.57亿和172.33亿元,EPS分别为0.79、1.01和1.28元,当前股价对应PE分别为46.2、36.1和28.3倍,给予“买入”投资评级。
风险提示
- 宏观经济压力、数据要素政策和信创政策的不确定性、新技术研发风险、市场竞争加剧等。
财务预测与估值
- 财务指标显示公司成长性和盈利能力稳健,预计未来收入和净利润将持续增长,PE、P/E、P/B等估值指标表明当前股价相对合理。
综上所述,太极股份在云计算和信创领域的布局显示出强大的增长潜力,尤其是其在云业务和数据服务方面的进展,以及持续优化的业务结构,为其未来发展奠定了坚实基础。