根据您提供的文字内容,对“天量”信贷难以推动投资增长的分析可以总结如下:
引言
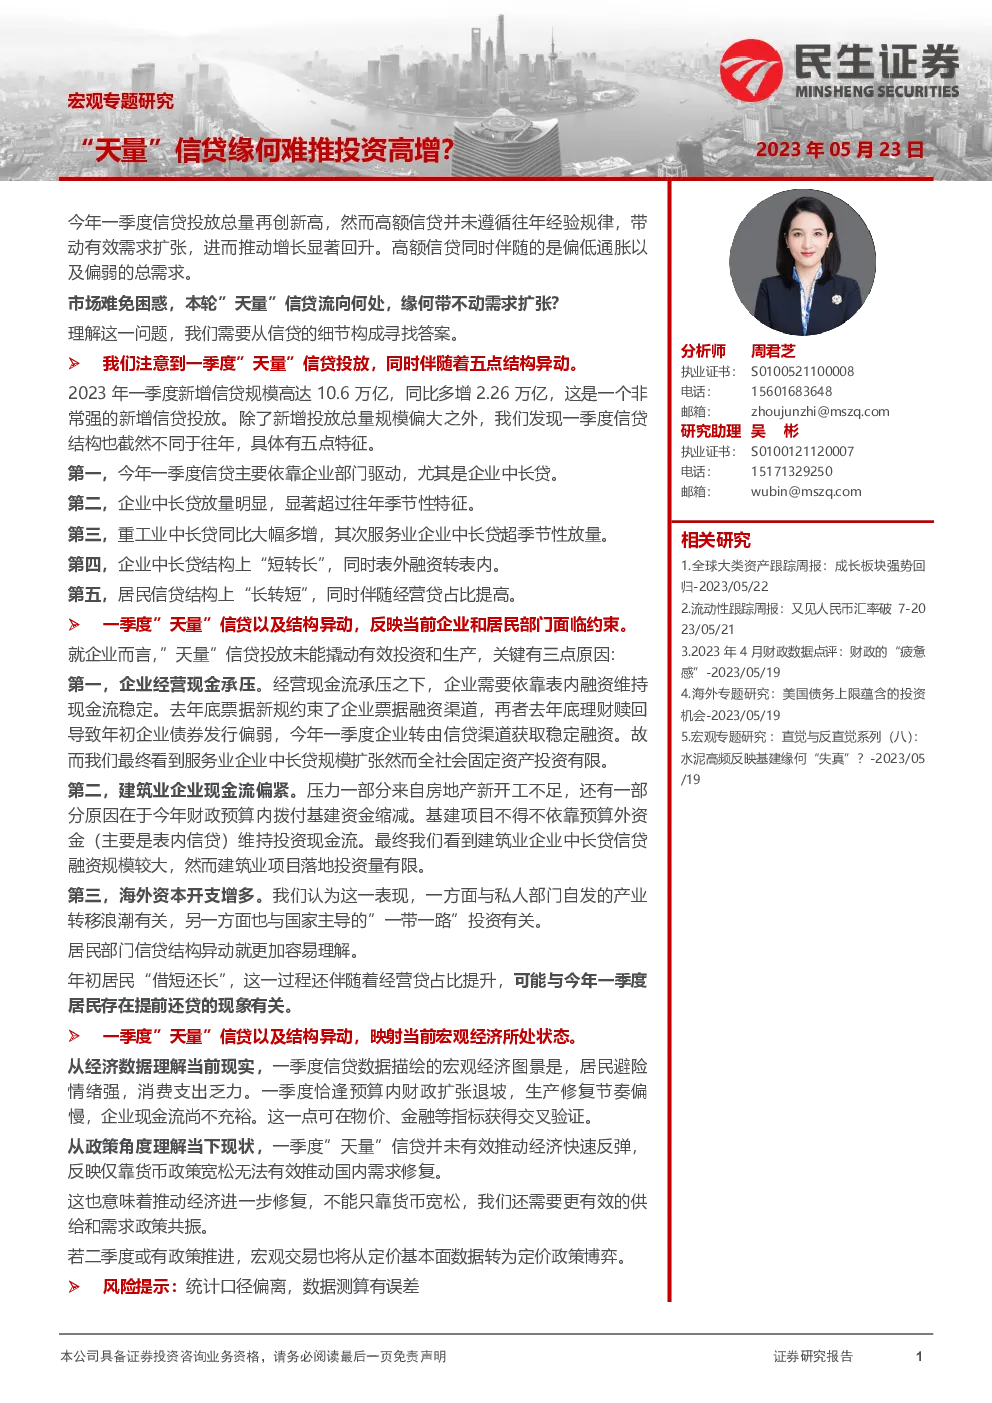
过去经验表明,信贷的快速增长通常会推动实际经济需求的增长,进而促进经济增长。然而,今年一季度的信贷规模创下历史新高,但其对经济增长的推动效果却不符合这一规律。
一季度信贷结构特点
1. 总量与结构差异
- 总量增长:一季度信贷投放规模高达10.6万亿元,同比增长2.26万亿元。
- 结构变化:
- 企业部门:信贷增长主要由企业部门推动,特别是企业中长期贷款(中长贷)。
- 居民部门:信贷增长则偏向于短期贷款,与企业形成鲜明对比。
2. 企业中长期贷款特点
- 行业分布:企业中长贷主要流向了服务业、重工业,其中重工业中长贷增长尤其显著。
- 超季节性特征:服务业和重工业的中长贷增长超出了常规季节性模式。
- 融资动机:信贷增长可能反映了企业现金流压力下的融资需求,而非传统的投资需求。
3. 居民部门信贷变化
- 信贷结构转变:居民信贷从长期贷款转向短期贷款,同时经营性贷款占比提升。
- 解释:这可能与居民部门的提前还贷行为以及潜在的经济调整相关。
解释“天量”信贷未推动投资增长的原因
1. 企业层面
- 现金流压力:企业经营现金流承压,导致依赖信贷维持现金流稳定。
- 财政约束:预算内财政资金限制,影响了基建项目的投资规模。
- 海外资本需求:企业融资更多流向海外,用于产业转移和一带一路项目。
2. 宏观经济状态
- 经济复苏动力不足:经济数据反映出消费疲软、生产修复缓慢。
- 政策效果有限:仅依靠货币政策难以有效推动国内需求修复。
结论与风险提示
- 当前宏观经济状态表现为居民避险情绪强烈,消费支出乏力,经济复苏动力不足。
- 一季度的信贷增长未能有效推动经济快速反弹,表明货币政策宽松不足以解决需求问题。
- 需要综合考虑供给和需求政策的协同作用来推动经济进一步修复。
- 风险在于统计数据的偏差或计算误差可能影响对信贷和经济状态的理解。
此总结基于提供的文本内容,详细分析了“天量”信贷在2023年一季度的特点及其对投资增长的影响,探讨了背后的原因,并指出了当前宏观经济状态和面临的挑战。
找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。