公司财务与业务发展概览
2022年业绩亮点:
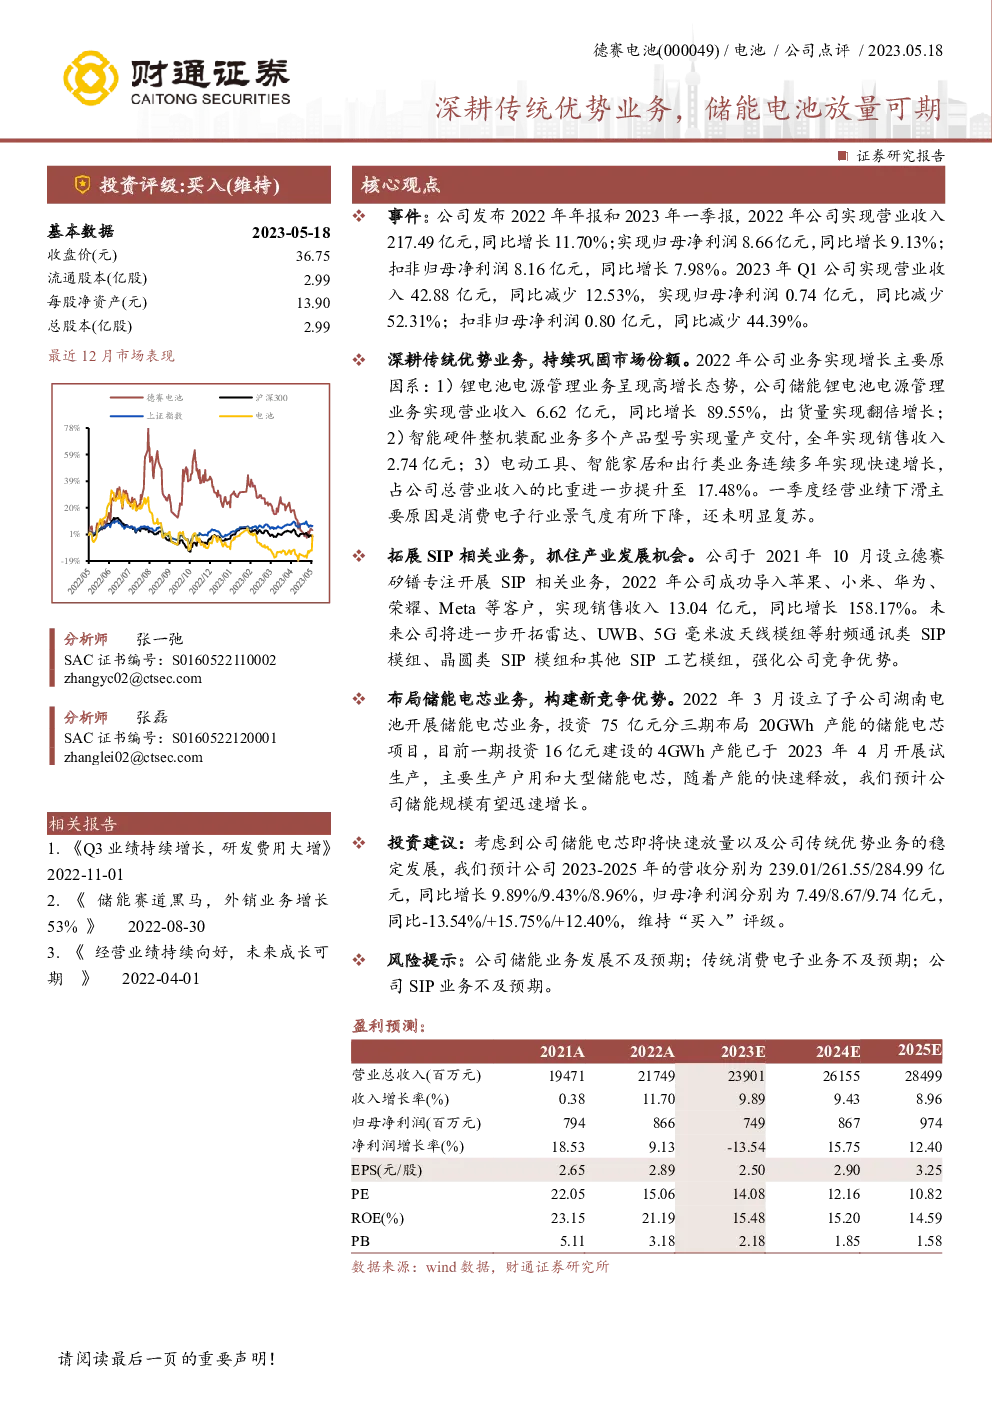
- 总收入:2022年,公司实现营业收入217.49亿元,同比增长11.70%。
- 净利润表现:归母净利润为8.66亿元,同比增长9.13%;扣非归母净利润为8.16亿元,同比增长7.98%。
- 业务多元化:深耕传统优势业务,包括锂电池电源管理、智能硬件整机装配、电动工具、智能家居和出行类业务,其中锂电池电源管理业务实现高增长,储能锂电池电源管理业务收入达到6.62亿元,同比增长89.55%。
2023年一季度挑战:
- 营收下降:一季度公司实现营业收入42.88亿元,同比下降12.53%。
- 利润下滑:归母净利润为0.74亿元,同比下降52.31%;扣非归母净利润为0.80亿元,同比下降44.39%。
- 原因分析:主要受消费电子行业景气度下降影响,尚未明显复苏。
新业务拓展:
- SIP业务:通过设立德赛矽镨专注于SIP相关业务,成功导入多家知名客户,2022年销售收入达13.04亿元,同比增长158.17%。
- 储能电芯布局:设立湖南电池子公司,规划投资75亿元建设20GWh产能的储能电芯项目,已开始试生产4GWh产能,主要生产户用和大型储能电芯。
未来展望与投资建议:
- 增长预测:预计2023-2025年营收分别增长9.89%、9.43%、8.96%,归母净利润分别下降13.54%、增长15.75%、增长12.40%。
- 评级维持:“买入”评级,基于对公司储能电芯业务的快速放量及传统业务稳定发展的综合考量。
风险提示:
- 业务发展风险:储能业务、传统消费电子业务、SIP业务的发展可能不达预期。
结论
公司2022年在多元化业务布局上取得了显著进展,尤其是储能电芯和SIP业务的拓展展现出强大的增长潜力。然而,一季度业绩的下滑反映了当前消费电子行业的挑战。公司通过积极的业务结构调整和战略投资,为未来的可持续增长奠定了基础,但需关注潜在的风险因素以确保业务目标的实现。
发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。