找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。
公司经营与战略更新
财务回顾与展望
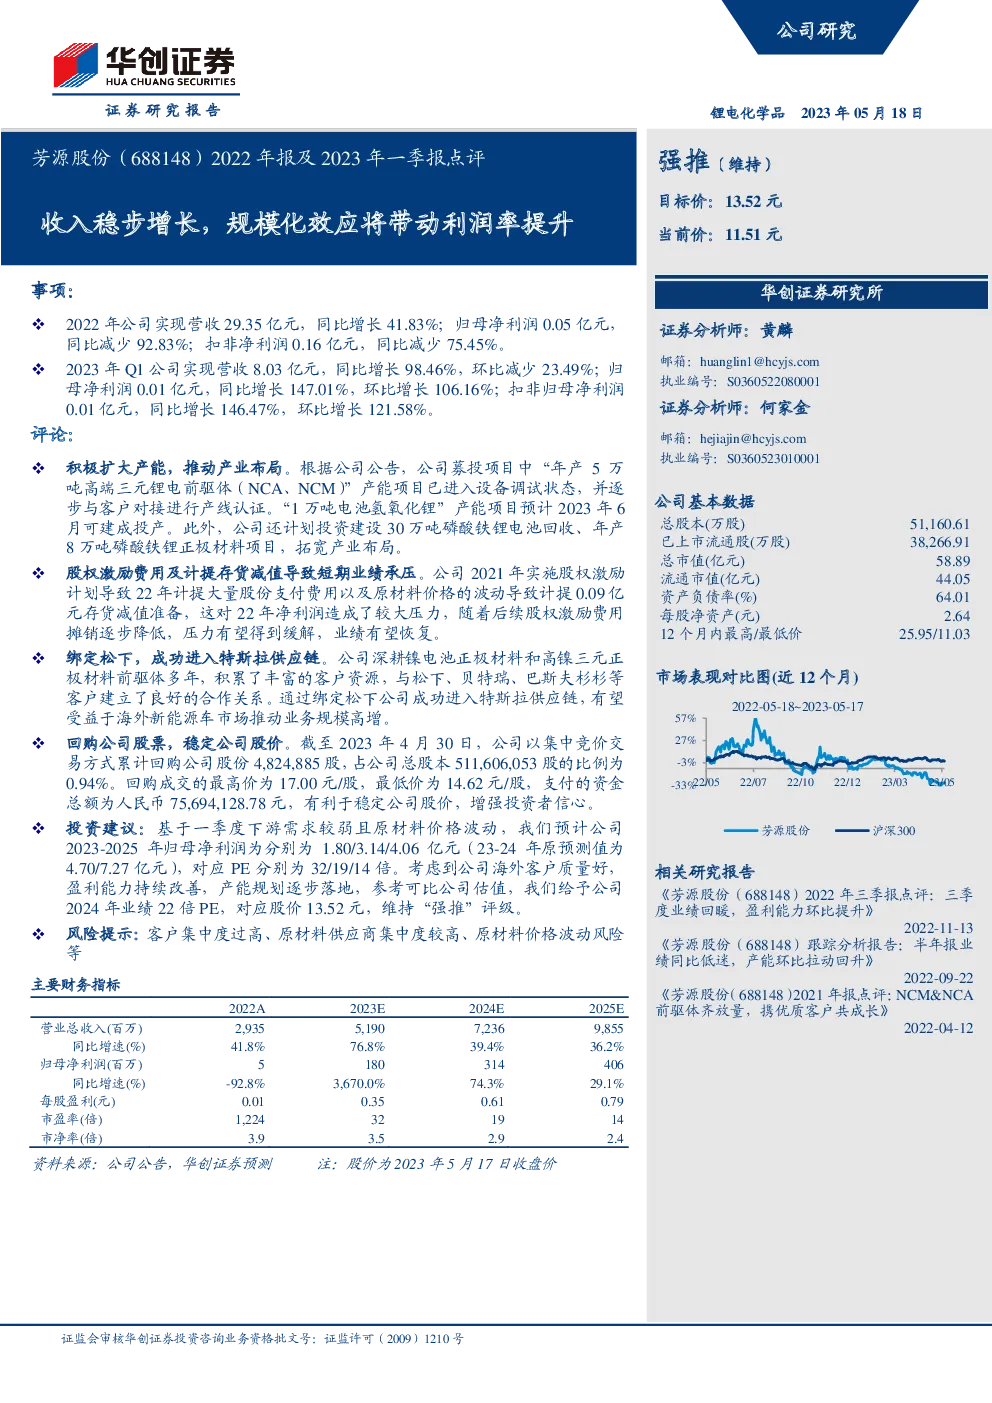
- 2022年:公司实现营收29.35亿元,同比增长41.83%;但归母净利润0.05亿元,同比下降92.83%,扣非净利润0.16亿元,同比下降75.45%。
- 2023年第一季度:营收8.03亿元,同比增长98.46%,环比下降23.49%;归母净利润0.01亿元,同比增长147.01%,环比增长106.16%;扣非归母净利润0.01亿元,同比增长146.47%,环比增长121.58%。
战略扩展与产能布局
- 产能扩建:公司正积极推进产能扩张计划,包括“年产5万吨高端三元锂电前驱体(NCA、NCM)”项目已进入设备调试阶段,并将与客户对接进行产线认证。同时,“1万吨电池氢氧化锂”项目预计在2023年6月建成投产。
- 多元化布局:公司计划投资30万吨磷酸铁锂电池回收和年产8万吨磷酸铁锂正极材料项目,以拓宽其产业布局。
短期挑战与长期机遇
- 短期压力:2021年的股权激励计划导致2022年计提大量股份支付费用,并因原材料价格波动计提0.09亿元存货减值准备,对净利润造成压力。
- 长期机遇:随着股权激励费用的逐步降低,业绩有望恢复。公司与松下的合作,使其成功进入特斯拉供应链,预示着海外新能源车市场的增长机会。
股价稳定策略
- 回购股份:截至2023年4月30日,公司回购4,824,885股公司股份,占总股本的0.94%,最高回购价为17.00元/股,最低为14.62元/股,总计支付资金75,694,128.78元,此举旨在稳定股价并增强投资者信心。
投资建议与风险提示
- 盈利预测:预计公司2023-2025年的归母净利润分别为1.80、3.14、4.06亿元,对应PE分别为32、19、14倍。
- 评级:基于公司海外客户优质、盈利能力持续改善和产能规划逐步落地,结合可比公司估值,给出2024年22倍PE的估值,对应股价13.52元,维持“强推”评级。
- 风险因素:客户集中度过高、原材料供应商集中度较高、原材料价格波动带来的风险。