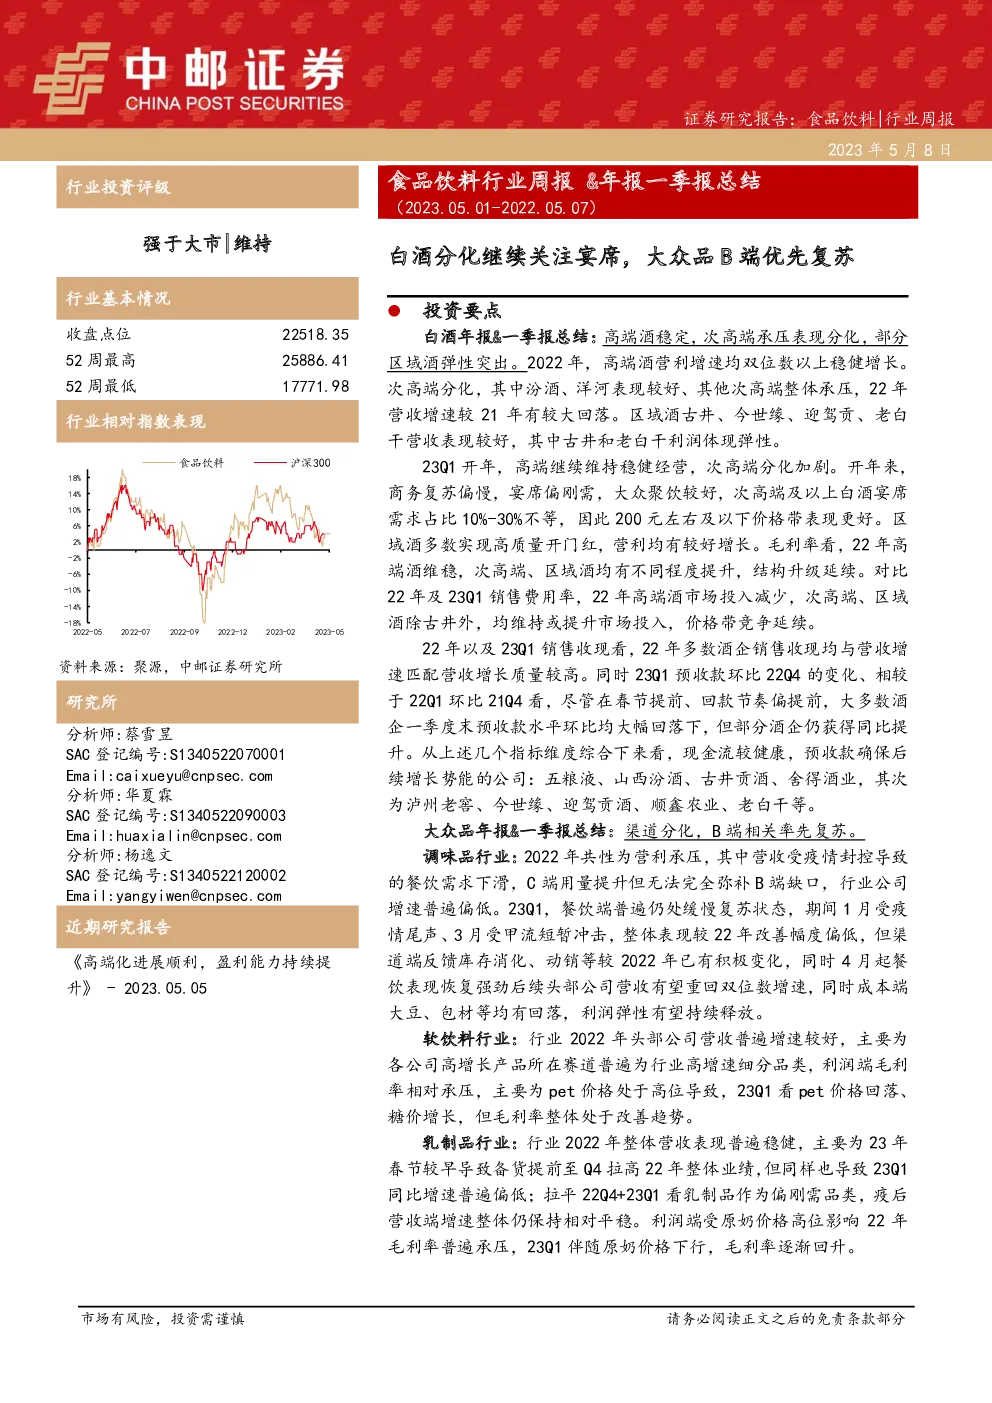
食品与饮料行业年报与一季报总结
白酒行业概览
- 高端酒:2022年与2023年第一季度,高端酒市场表现稳健,营收与利润增长均保持在两位数以上。
- 次高端酒:表现出现分化,汾酒、洋河表现较好,但其他次高端酒企整体承压,营收增速较去年显著放缓。
- 区域酒:古井贡酒、今世缘、迎驾贡、老白干等区域酒企营收表现较好,特别是古井和老白干在利润方面体现出弹性。
2023年第一季度亮点
- 高端酒:五粮液的动销表现优于报表显示,显示市场需求的强劲。
- 次高端酒:洋河、汾酒展现韧性,舍得酒业稳中有增,而酒鬼酒和水井坊则面临挑战,库存去化需要时间。
- 区域酒:多数企业实现了高质量的开局,营收和利润均有增长。
毛利率与费用率分析
- 毛利率:2022年高端酒毛利率稳定,次高端与区域酒毛利率有提升趋势,结构升级趋势延续。
- 费用率:22年高端酒市场投入减少,次高端与区域酒(除古井外)市场投入增加,价格带竞争加剧。
销售收现与预收款情况
- 销售收现:多数酒企销售收现与营收增速匹配,反映较高的营收增长质量。
- 预收款:五粮液、山西汾酒、古井贡酒、舍得酒业等公司的预收款在一季度末较去年同期有所提升,表明后续增长动力充足。
大众消费品行业概览
渠道与产品细分
- 调味品:2022年营收与利润整体承压,主要受疫情封控导致的餐饮需求下滑影响。2023年第一季度,餐饮端虽仍缓慢复苏,但渠道库存消化和动销已有积极变化。
- 乳制品:2022年营收稳健,利润端受原奶价格高位影响承压,2023年随着原奶价格下行,毛利率逐步回升。
- 软饮料:PET价格回落带动行业利润回升,整体毛利率有望保持改善趋势。
链接与成本分析
- 连锁熟食:2022年成本压力较大,2023年成本改善与渠道复苏并进。
- 烘焙食品:2022年营利承压,2023年行业表现分化,以半成品销售为主的企业受益于B端修复和C端增长,成本端成本压力缓解。
- 速冻食品:2022年逐季回暖,渠道结构回归常态,小B复苏快于大B,2023年B端复苏势头更明显。
市场表现与观察
- 五一消费:餐饮和旅游消费强劲复苏,展现出强大的市场潜力和消费信心,预计对大众品板块产生积极影响。
- 食饮行业一周表现:申万食品饮料行业指数本周小幅下跌,但整体位于历史中部偏低位置,部分个股表现良好。
- 风险提示:包括消费复苏不及预期、行业竞争加剧、食品安全风险和成本波动风险。
结论
食品与饮料行业在2022年及2023年第一季度呈现多样化的发展态势,高端酒市场稳定增长,次高端与区域酒企表现分化,调味品、乳制品、软饮料、连锁熟食、烘焙食品和速冻食品等领域各有亮点,同时行业也面临成本波动、市场竞争加剧等挑战。五一期间的消费数据预示着餐饮和旅游市场的强劲复苏,为大众品板块提供了积极信号。未来,行业需关注消费趋势、成本控制与产品结构调整等方面,以应对潜在的风险与机遇。
找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。