找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。
公司一季度财报总结
财务表现
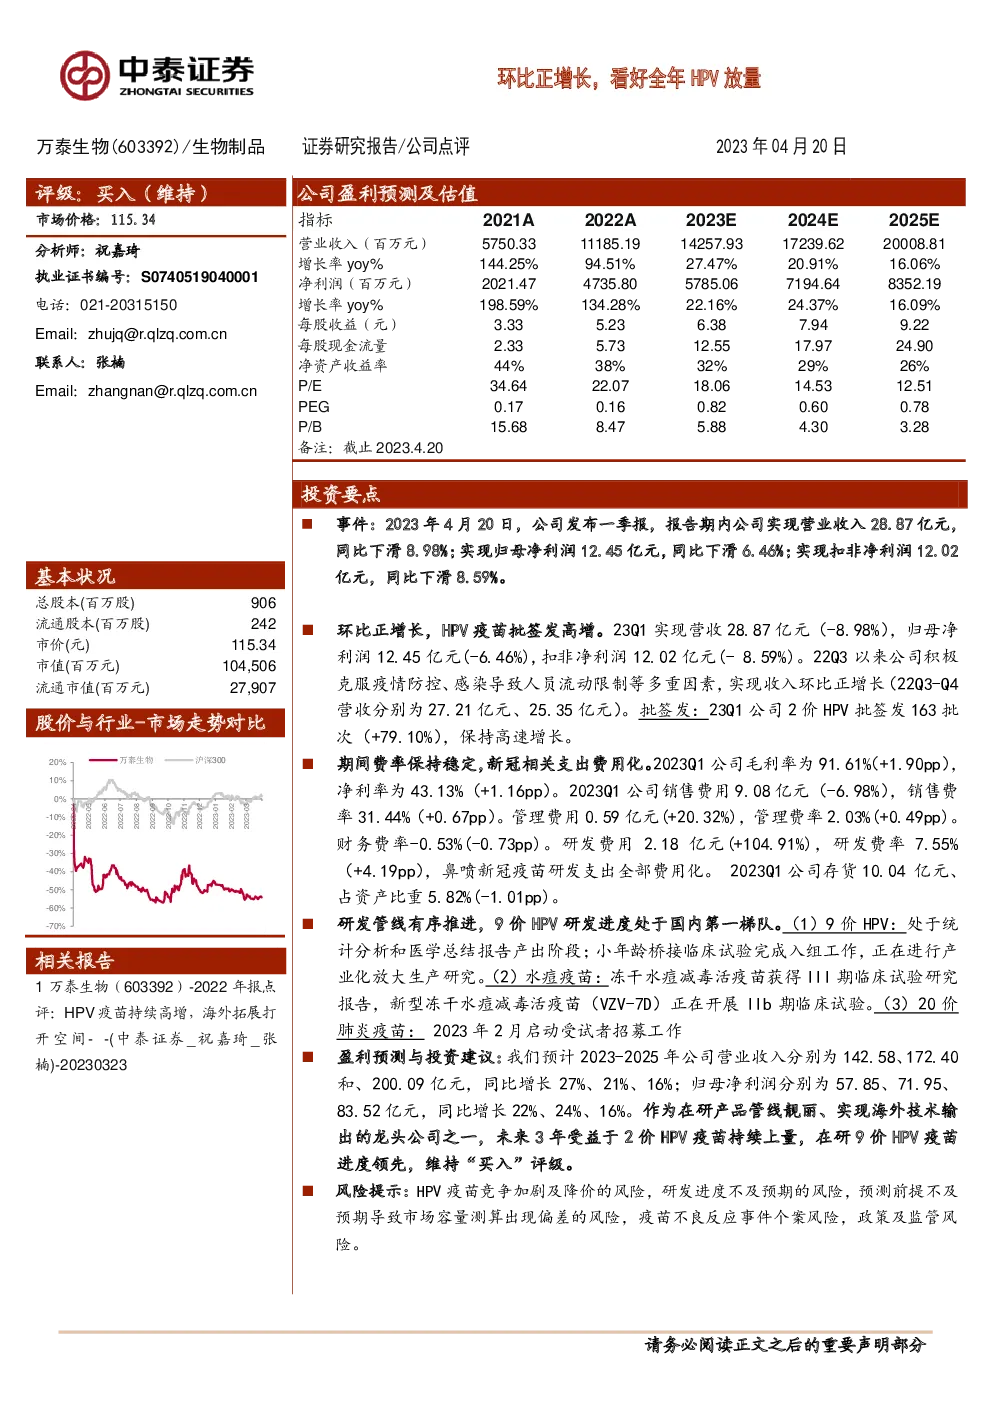
- 营业收入:2023年第一季度,公司实现营业收入28.87亿元,较去年同期下滑8.98%,但较上一季度实现正增长。
- 净利润:归母净利润为12.45亿元,同比下滑6.46%;扣非净利润12.02亿元,同比下滑8.59%。
- 批签发增长:2价HPV疫苗批签发数量在第一季度达到163批次,同比增长79.10%,保持高速增长态势。
成本与费用
- 毛利率与净利率:公司毛利率为91.61%,同比增长1.90个百分点;净利率为43.13%,同比增长1.16个百分点。
- 费用结构:销售费用9.08亿元,同比下降6.98%;管理费用0.59亿元,同比增长20.32%;财务费用为负值,同比下降0.73个百分点。研发费用2.18亿元,同比增长104.91%,全部用于新冠疫苗的研发支出。
存货与研发
- 存货情况:存货总额为10.04亿元,占总资产比例为5.82%,相比去年有所下降。
- 研发进展:9价HPV疫苗处于统计分析和医学总结报告产出阶段,小年龄桥接临床试验已完成入组工作,并进行产业化放大生产研究;水痘疫苗的III期临床试验报告已获得,新型疫苗处于IIb期临床试验阶段;20价肺炎疫苗已启动受试者招募工作。
预测与投资建议
- 盈利预测:预计2023-2025年营业收入分别为142.58、172.40、200.09亿元,同比增长27%、21%、16%;归母净利润分别为57.85、71.95、83.52亿元,同比增长22%、24%、16%。
- 投资建议:鉴于公司在研产品管线的亮点、海外技术输出能力以及未来的增长潜力,维持“买入”评级。
风险提示
- 市场竞争与价格压力:HPV疫苗市场竞争加剧及潜在的价格下调风险。
- 研发风险:研发进度不及预期的风险。
- 市场容量与需求风险:市场容量及消费者需求预测可能产生的偏差。
- 安全风险:疫苗不良反应个案风险。
- 政策与监管风险:相关政策及监管环境的变化可能影响公司运营。