公司经营亮点与展望
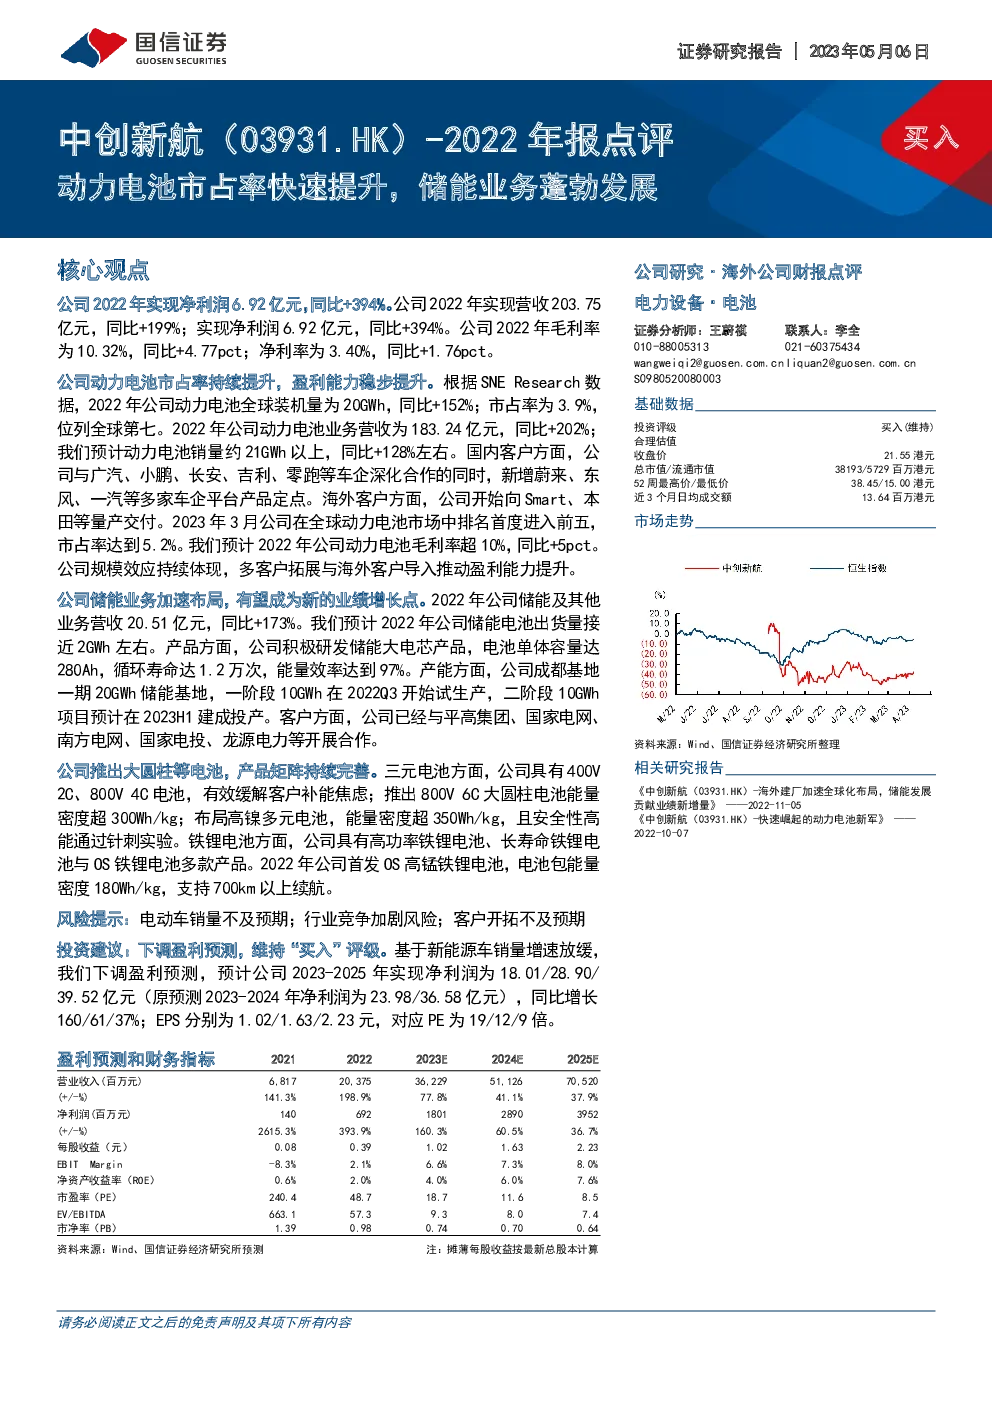
2022年业绩概览:
- 营收与净利润:公司2022年实现营收203.75亿元,同比增长199%;净利润6.92亿元,同比增长394%。
- 盈利能力提升:2022年毛利率为10.32%,较上年提升4.77个百分点;净利率为3.40%,同比上升1.76个百分点。
动力电池业务表现:
- 市场地位:2022年全球动力电池装机量20GWh,同比增长152%,全球市占率3.9%,位列第七。
- 国内市场表现:国内装机量19.2GWh,同比增长112%,市占率6.5%,位列第三。
- 业务营收:2022年动力电池业务收入183.24亿元,同比增长202%。
- 销量预估:预计销量超过21GWh,同比增长128%。
- 客户拓展:深化与广汽、小鹏、长安、吉利、零跑的合作,新增蔚来、东风、一汽等客户定点。
储能业务进展:
- 营收增长:储能及其他业务收入20.51亿元,同比增长173%。
- 产能布局:成都基地一期20GWh储能基地,一阶段10GWh于2022Q3开始试生产,二阶段10GWh预计2023H1投产。
- 产品特性:储能大电芯产品容量达280Ah,循环寿命1.2万次,能量效率97%。
- 应用场景与合作:布局大型储能领域,拓展零碳航运、家庭储能市场,与平高集团、国家电网等建立合作关系。
产品矩阵完善:
- 三元电池:400V 2C、800V 4C电池缓解补能焦虑;800V 6C大圆柱电池能量密度超300Wh/kg;高镍多元电池能量密度超350Wh/kg,通过针刺实验。
- 磷酸铁锂电池:高功率铁锂电池服务混动车型;长寿命铁锂储能电池;OS铁锂电池能量密度152Wh/kg,支持600km续航;OS高锰铁锂电池能量密度180Wh/kg,支持700km续航。
风险提示与投资建议:
- 风险:电动车销量低于预期、行业竞争加剧、客户开拓不及预期。
- 调整后的盈利预测:预计2023-2025年净利润分别为18.01亿、28.90亿、39.52亿,同比增长160%、61%、37%;对应每股收益1.02元、1.63元、2.23元,当前PE分别为19倍、12倍、9倍。
- 投资建议:基于销量放缓的考量,维持“买入”评级。
总结:公司2022年度实现了强劲的增长,主要得益于动力电池与储能业务的显著发展,以及产品线的丰富和市场地位的提升。随着全球与国内市场的持续拓展,以及储能业务的加速布局,公司的盈利能力与市场竞争力进一步增强。尽管面临行业竞争和市场需求变化的风险,但公司通过产品创新与市场策略调整,有望保持稳健增长态势。投资建议考虑了市场环境变化,维持对公司的积极评价。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。