总结如下:
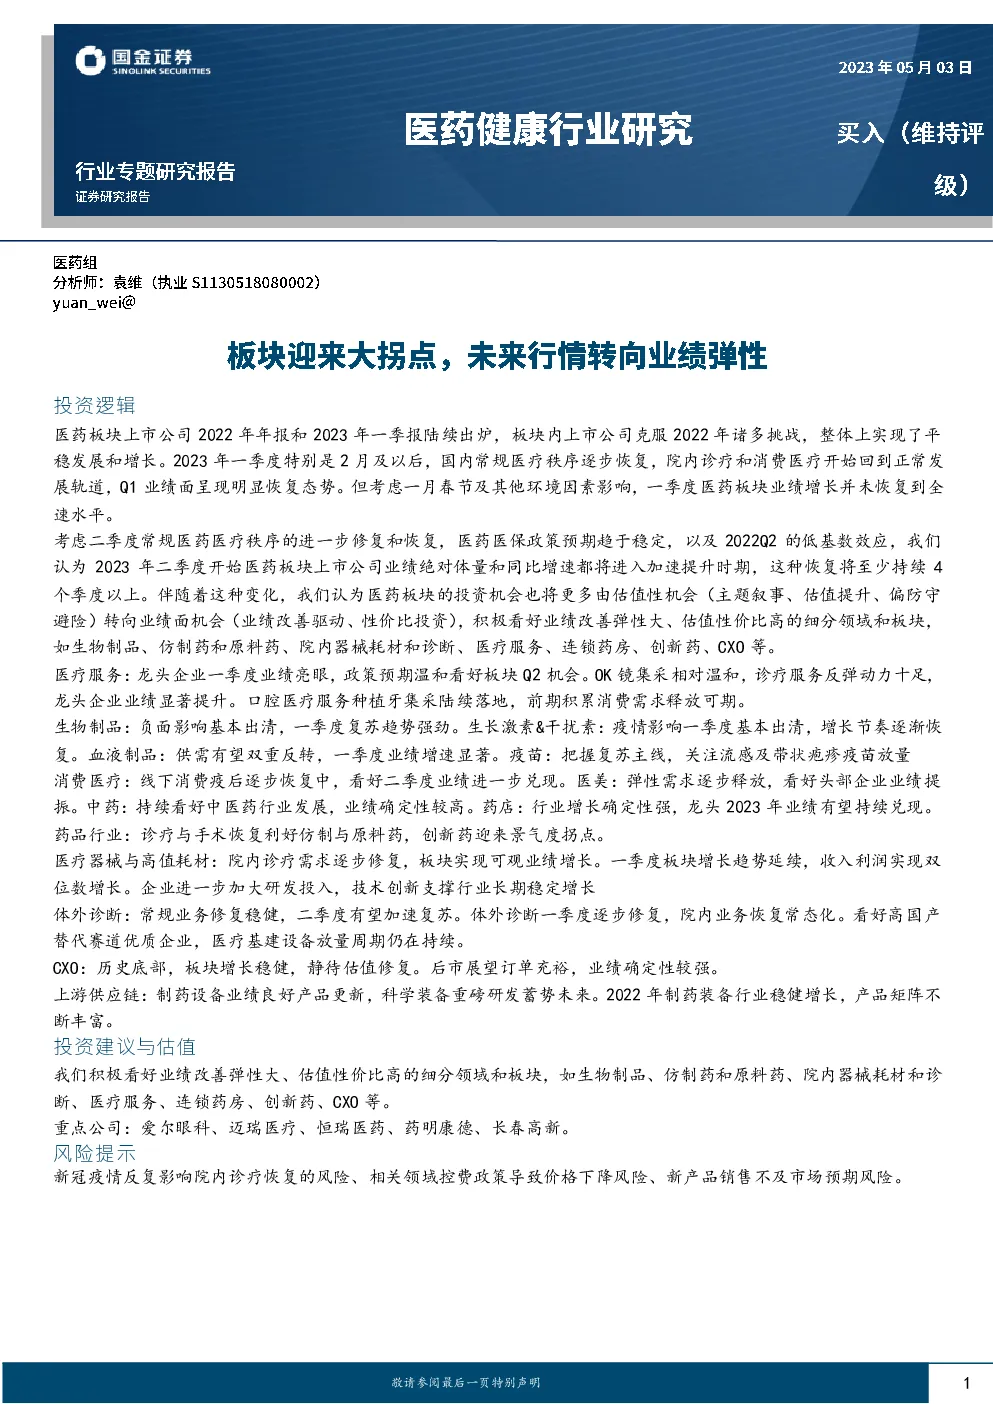
医药板块在2022年年报和2023年一季报显示,尽管面临多重挑战,整体实现了平稳发展和增长。2023年一季度,随着国内常规医疗秩序的恢复,院内诊疗和消费医疗回归正常轨道,一季度业绩呈现出明显的恢复态势。然而,考虑到一月春节和其他环境因素的影响,一季度医药板块的业绩增长并未达到全速水平。
预计随着二季度常规医药医疗秩序的进一步修复,医药医保政策趋于稳定,以及2022年第二季度的低基数效应,医药板块上市公司在2023年二季度开始将进入业绩加速提升时期,这一恢复预计将持续4个季度以上。投资机会将从估值性机会转向业绩面机会,看好业绩改善弹性大、估值性价比高的细分领域和板块,包括但不限于生物制品、仿制药和原料药、院内器械耗材和诊断、医疗服务、连锁药房、创新药、CXO等。
在医疗服务领域,一季度业绩亮眼的龙头企业展现了行业已回归正常增长轨道,尤其是OK镜集采的温和影响和诊疗服务的反弹,以及口腔医疗服务在种植牙集采落地后的潜在需求释放,都为板块带来了投资机会。医疗服务板块的持续增长,尤其是医疗服务龙头企业,如爱尔眼科、华厦眼科、何氏眼科、海吉亚医疗、通策医疗、锦欣生殖、固生堂等,值得关注。
生物制品板块经历了疫情的负面影响,但在一季度展现出强劲的复苏趋势。生长激素和干扰素在一季度基本出清了疫情的影响,预计业绩将在二季度呈现强复苏。血液制品方面,预计随着供需两端的改善,行业基本面将迎来疫后复苏。疫苗板块则关注流感及带状疱疹疫苗的放量。
消费医疗领域,线下消费在疫情后逐步恢复,医美行业的需求逐步释放,尤其是产品渗透率能不断提高、业绩增速快的医美产品龙头,如爱美客、华东医药、华熙生物等。
中药板块持续看好,国家政策支持,中药行业基本面有望迎来复苏。药店板块增长确定性强,尤其是头部药店,有望在2023年持续兑现业绩。
药品行业在诊疗与手术恢复的推动下,仿制与原料药领域将受益,创新药领域的景气度也将出现拐点。医疗器械与高值耗材板块在院内诊疗需求逐步修复的情况下,实现了可观的业绩增长。
综上所述,医药板块的业绩提升将促使投资机会从估值性转向业绩面,积极看好业绩改善弹性大、估值性价比高的细分领域和板块。重点关注生物制品、仿制药和原料药、院内器械耗材和诊断、医疗服务、连锁药房、创新药、CXO等领域。
找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。