新华保险公司快报总结
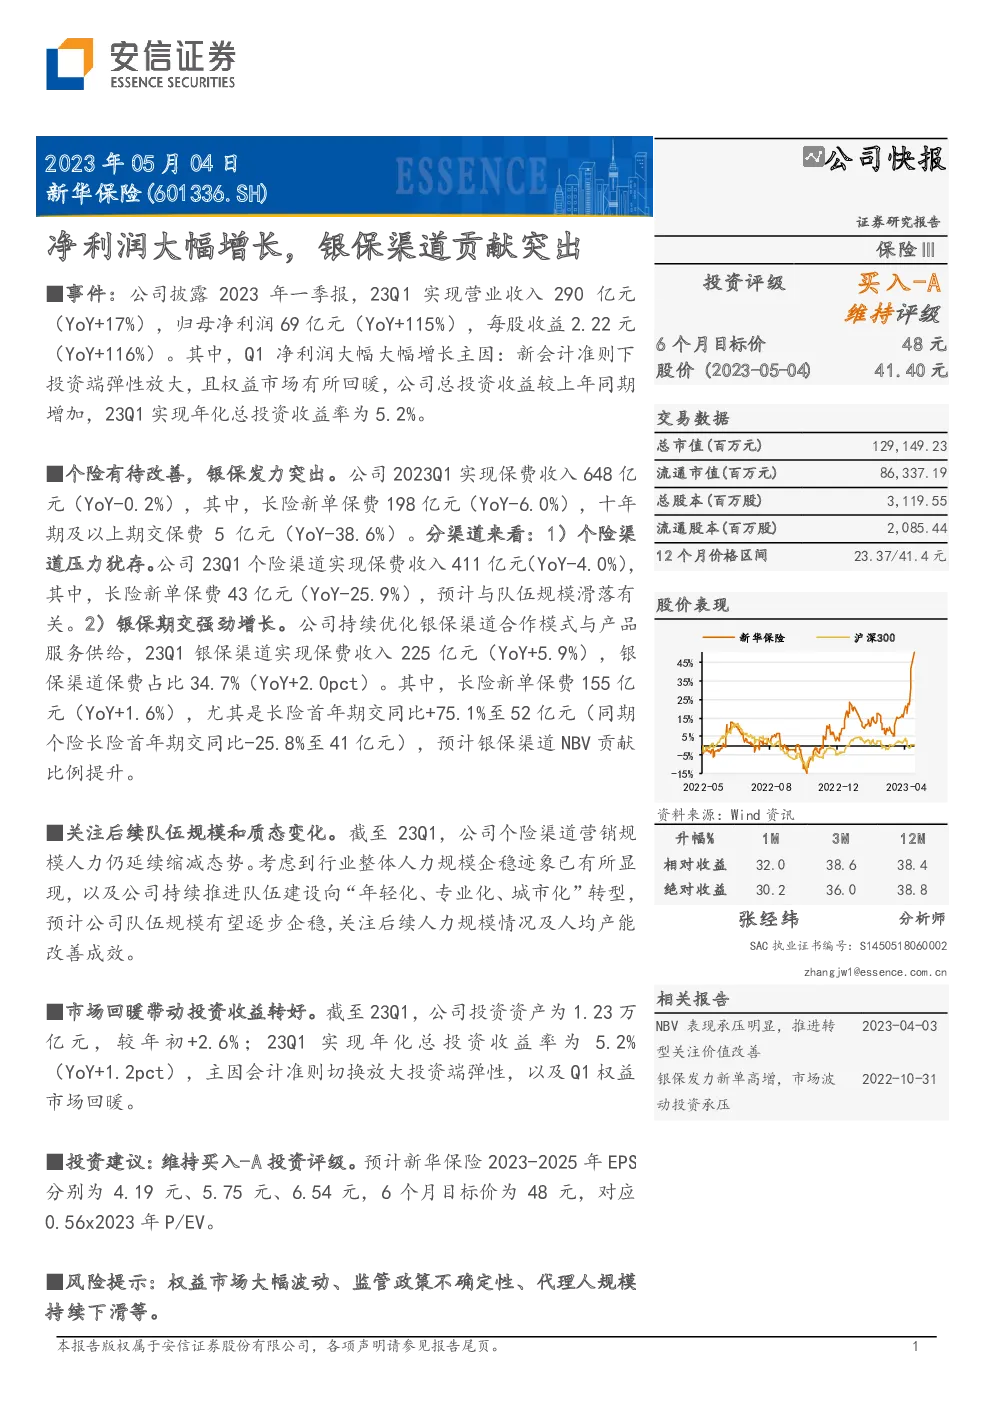
主要内容与关键数据
公司业绩:
- 营业收入:2023年一季度达到290亿元人民币,同比增长17%。
- 归母净利润:69亿元人民币,同比增长115%,每股收益2.22元人民币,同比增长116%。
- 净利润增长:主要得益于投资端弹性放大和权益市场回暖,总投资收益较上年同期增加。
业务渠道表现:
- 个险渠道:面临挑战,实现保费收入411亿元人民币,同比下降4.0%,长险新单保费43亿元人民币,同比下降25.9%。
- 银保渠道:增长突出,实现保费收入225亿元人民币,同比增长5.9%,占总保费的34.7%,其中长险新单保费155亿元人民币,同比增长1.6%,且长险首年期交同比增加75.1%。
财务预测与估值:
- 净利润预测:预计2023-2025年的净利润分别为13,067亿元、17,947亿元、20,405亿元。
- 股价目标:6个月目标价为48元人民币。
- 估值水平:P/B从1.19倍降至0.93倍,P/E从8.64倍降至6.33倍,P/EV从0.50倍降至0.43倍。
财务数据:
- 资产:2023年一季度总资产1,127,721百万元,其中投资资产1,082,803百万元。
- 负债与权益:股东权益合计1,084,797百万元,总负债863,695百万元。
投资建议:
- 维持“买入-A”投资评级,预计每股收益分别为4.19元、5.75元、6.54元,6个月目标价48元。
风险提示:
- 权益市场波动风险、监管政策不确定性、代理人规模持续下滑。
市场表现:
- 近1个月涨幅32.0%,近3个月涨幅38.6%,近12个月涨幅38.4%。
队伍规模与质量:
- 截至2023年一季度,个险渠道营销规模人力减少,但预计随着行业整体人力规模企稳和队伍建设转型,队伍规模有望逐步企稳。
投资收益与资产配置:
- 一季度实现年化总投资收益率5.2%,主因会计准则切换放大投资端弹性及权益市场回暖。
估值水平:
找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。