上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。
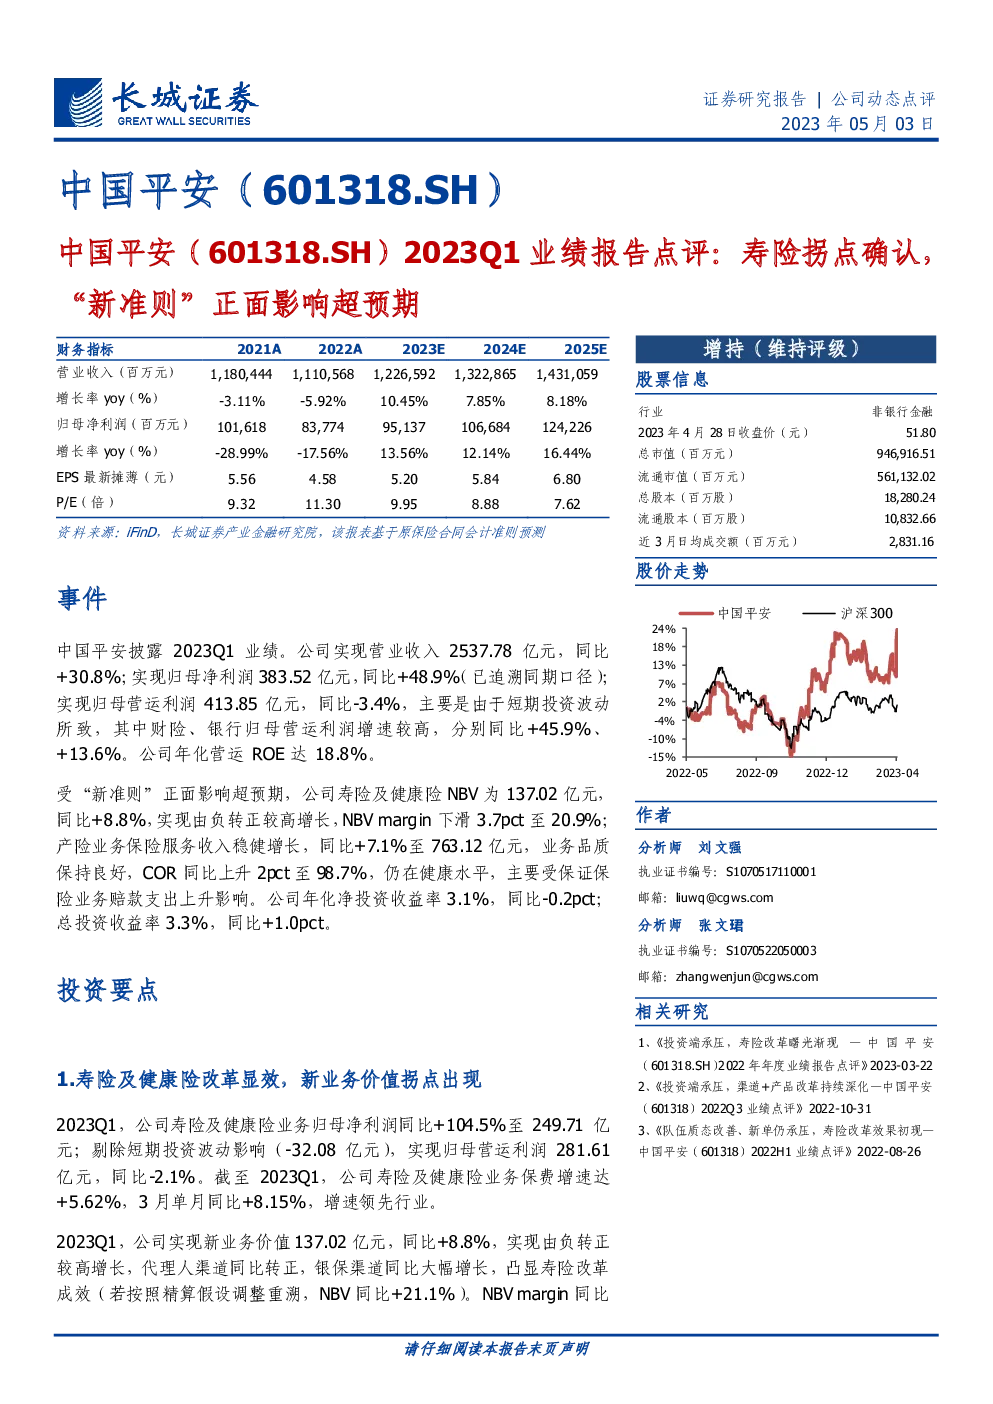
根据提供的文字内容,以下是针对中国平安(601318.SH)2023年第一季度业绩报告的总结:
一、财务指标
- 营业收入:2021年为1,180,444百万元,2022年下降至1,110,568百万元,2023年预计为1,226,592百万元,2024年预计为1,322,865百万元,2025年预计为1,431,059百万元。
- 净利润:2021年为101,618百万元,2022年降至83,774百万元,2023年预计为95,137百万元,2024年预计为106,684百万元,2025年预计为124,226百万元。
- 每股收益(EPS):从2021年的5.56元下降至2022年的4.58元,预计2023年为5.20元,2024年为5.84元,2025年为6.80元。
- 市盈率(P/E):2023年4月28日收盘价对应2023年P/E为9.32倍,预计2024年为8.88倍,2025年为7.62倍。
二、业绩亮点
-
寿险及健康险业务:2023年第一季度,寿险及健康险业务实现了137.02亿元的新业务价值,同比增长8.8%,标志着业务拐点的出现。尽管代理人队伍规模有所收缩,但由于“开门红”储蓄险热销、创新渠道建设和核心人力提升产能,以及银保渠道表现亮眼,第一季度首年保费同比增长27.9%至655.14亿元。
-
产险业务:产险业务实现稳健增长,2023年第一季度营运利润同比增长45.9%,保险服务收入同比增长7.1%。COR(理赔比率)略有上升,主要受到保证保险业务赔款支出增加的影响。
-
投资收益:受益于权益市场的回暖和利率上行趋势,投资收益较去年同期由负转正。公司持续优化保险资金的资产负债匹配,积极配置国债、地方政府债等长久期资产。
三、估值与投资建议
预计2023-2025年EPS分别为5.20元、5.84元、6.80元,对应的PE分别为9.95倍、8.88倍、7.62倍。考虑到公司回购及改革持续推进,分析师维持“买入”评级。
四、风险提示
- 美国与中国之间的贸易摩擦加剧风险。
- 宏观经济下行风险。
- 涉及恒大事件的处理不及预期风险。
- 保险需求回暖低于预期风险。
- 新会计准则的实施难度超预期。
- 寿险新产品定价利率下调风险。
五、结论
中国平安在2023年第一季度展现出良好的业绩复苏迹象,特别是在寿险及健康险业务和产险业务上的稳健增长,以及投资收益的显著改善。通过渠道和产品的持续优化,公司有望在未来实现持续的价值改善。然而,市场仍然面临多重风险,投资者应关注宏观经济状况、政策变动、市场竞争等因素对公司业绩的影响。