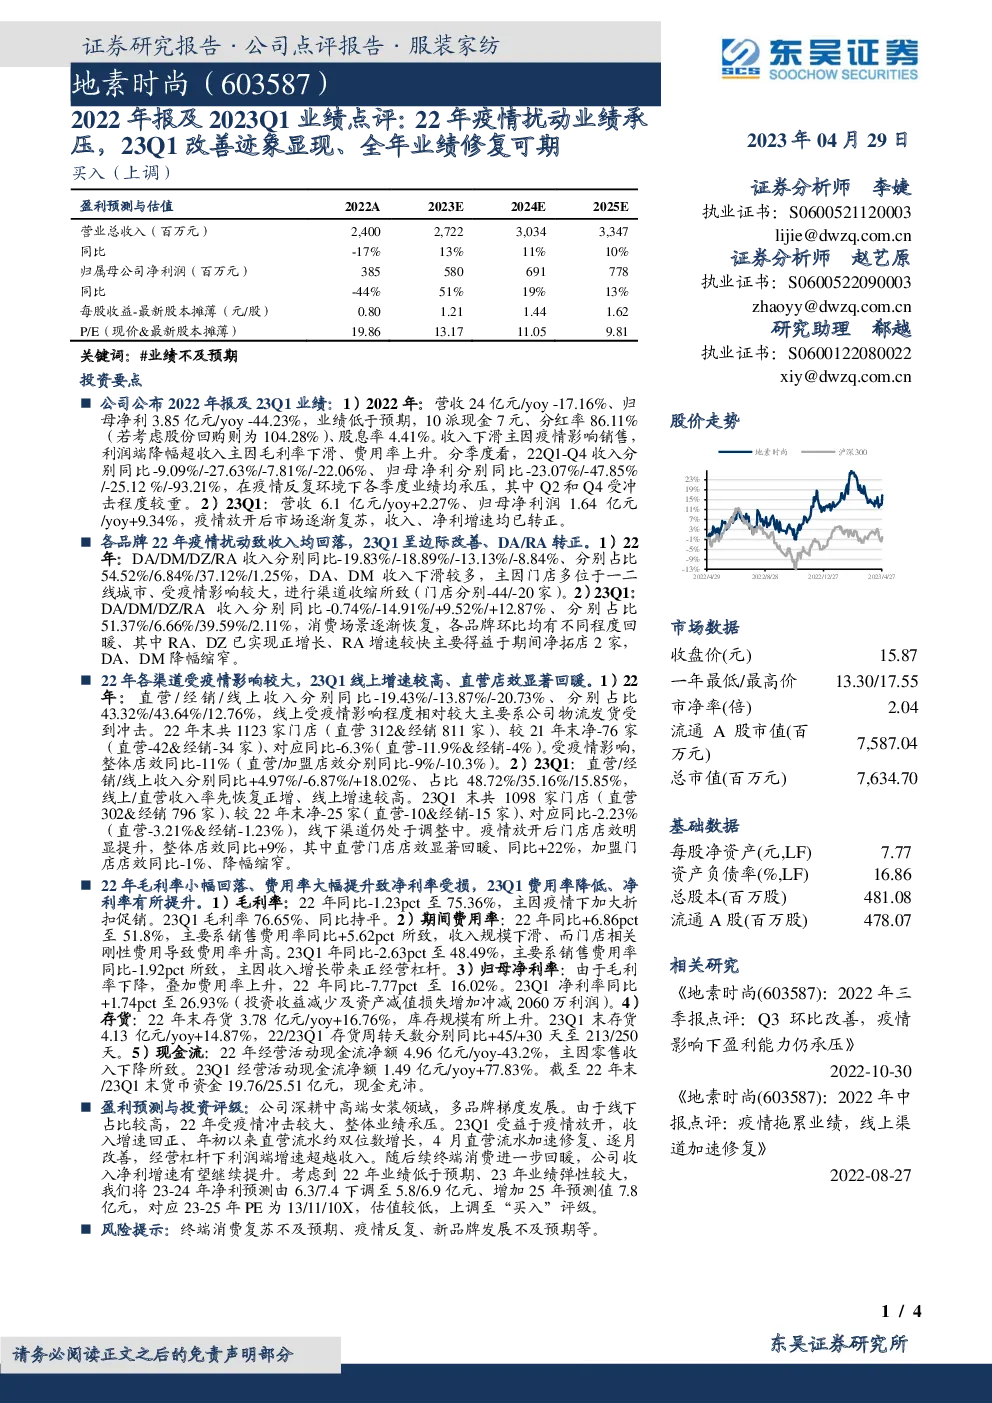
公司业绩总结
2022年度与2023Q1业绩概览
2022年度:
- 营收:24亿元,同比下滑17.16%。
- 归母净利:3.85亿元,同比下滑44.23%。
- 分红:每股派现7元,分红率为86.11%,考虑股份回购后的分红率为104.28%。
- 季度表现:全年四个季度的营收分别为-9.09%、-27.63%、-7.81%、-22.06%,归母净利分别为-23.07%、-47.85%、-25.12%、-93.21%。
2023Q1:
- 营收:6.1亿元,同比增长2.27%。
- 归母净利:1.64亿元,同比增长9.34%。
品牌与渠道表现
2022年:
- DA/DM/DZ/RA收入分别同比下滑19.83%、18.89%、13.13%、8.84%,其中DA、DM收入下滑较多,主要原因是位于一二线城市的门店受疫情影响严重,进行渠道收缩,门店数量分别减少了44家和20家。
2023Q1:
- DA/DM/DZ/RA收入分别同比下滑0.74%、-14.91%、+9.52%、+12.87%,其中RA和DZ品牌实现正增长,RA增速较快,主要是由于净拓店2家。
渠道与线上表现
2022年:
- 直营/经销/线上收入分别同比下滑19.43%、-13.87%、-20.73%,线上渠道受物流发货影响较大。
2023Q1:
- 直营/经销/线上收入分别同比+4.97%、-6.87%、+18.02%,线下渠道中,线上和直营渠道的收入率先恢复正增长,其中线上渠道增速较高。
成本与费用
2022年:
- 毛利率小幅下滑至75.36%,主要原因是疫情期间加大了折扣促销。
- 期间费用率大幅提升至51.8%,主要因为销售费用率增加5.62个百分点,收入规模下滑,但门店相关费用保持刚性。
2023Q1:
- 毛利率保持稳定。
- 期间费用率降低至48.49%,主要因为销售费用率减少1.92个百分点,收入增长带来了正经营杠杆效应。
现金流与财务状况
- 存货规模在2022年末和2023Q1末分别增加了16.76%和14.87%。
- 现金流:2022年经营活动现金流净额下滑43.2%,2023Q1则增长77.83%。
- 货币资金:从22年末的19.76亿元增长至23Q1末的25.51亿元,现金充裕。
盈利预测与投资评级
- 业绩预测:调整后的2023-2025年净利预测分别为5.8、6.9、7.8亿元。
- 估值与评级:基于较低的PE估值(23-25年分别为13、11、10倍),上调投资评级至“买入”。
风险提示
- 终端消费复苏不及预期。
- 疫情反复影响业务运营。
- 新品牌发展未达预期。
上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。