找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
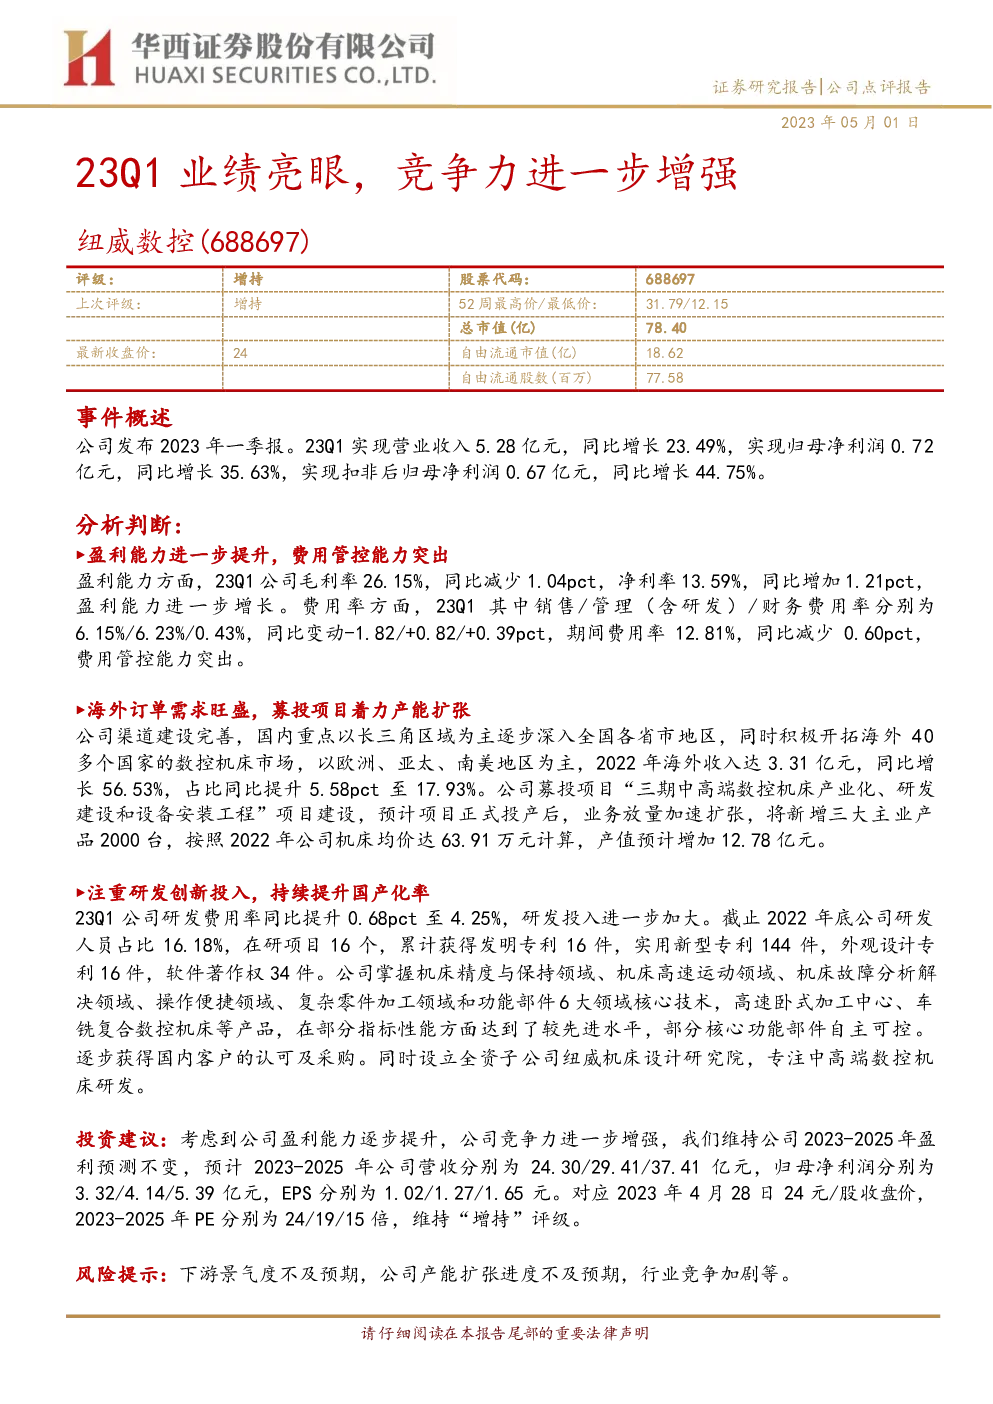
纽威数控(股票代码:688697)在2023年第一季度实现了亮眼的业绩,其营业收入同比增长23.49%,达到5.28亿元人民币;归母净利润同比增长35.63%,达到7200万元;扣非后归母净利润同比增长44.75%,达到6700万元。这一表现体现了公司盈利能力的提升和费用控制能力的增强。
在国际市场方面,纽威数控的海外订单需求旺盛,2022年海外收入达到3.31亿元,同比增长56.53%,占总营收的比例提升至17.93%。公司正在实施的募投项目“三期中高端数控机床产业化、研发建设和设备安装工程”预计将大幅增加产能,项目正式投产后,预计将新增三大主业产品2000台,若按2022年每台机床63.91万元的价格计算,新增产值可达12.78亿元,这将对公司的业绩产生显著推动作用。
纽威数控高度重视研发创新,2023年一季度研发费用率同比提升0.68个百分点至4.25%,这表明公司在技术升级和产品创新方面持续加大投入。截至2022年底,公司拥有16名研发人员,参与16个在研项目,累计获得16项发明专利、144项实用新型专利、16项外观设计专利和34项软件著作权。公司掌握了包括机床精度与保持、机床高速运动、机床故障分析解决、操作便捷、复杂零件加工等六大领域的核心技术,并在部分指标性能方面达到了较高水平,部分核心功能部件实现了自主可控。
基于上述分析,考虑到纽威数控盈利能力的提升和竞争力的增强,维持其2023-2025年的盈利预测不变。预计2023-2025年的营收分别为24.30亿元、29.41亿元和37.41亿元,归母净利润分别为3.32亿元、4.14亿元和5.39亿元,每股收益分别为1.02元、1.27元和1.65元。以2023年4月28日收盘价24元计算,对应2023-2025年的市盈率为24倍、19倍和15倍,维持“增持”的评级。
需要注意的风险包括下游市场需求低于预期、产能扩张进度不及预期以及行业竞争加剧等。