报告摘要
公司概况与业绩回顾
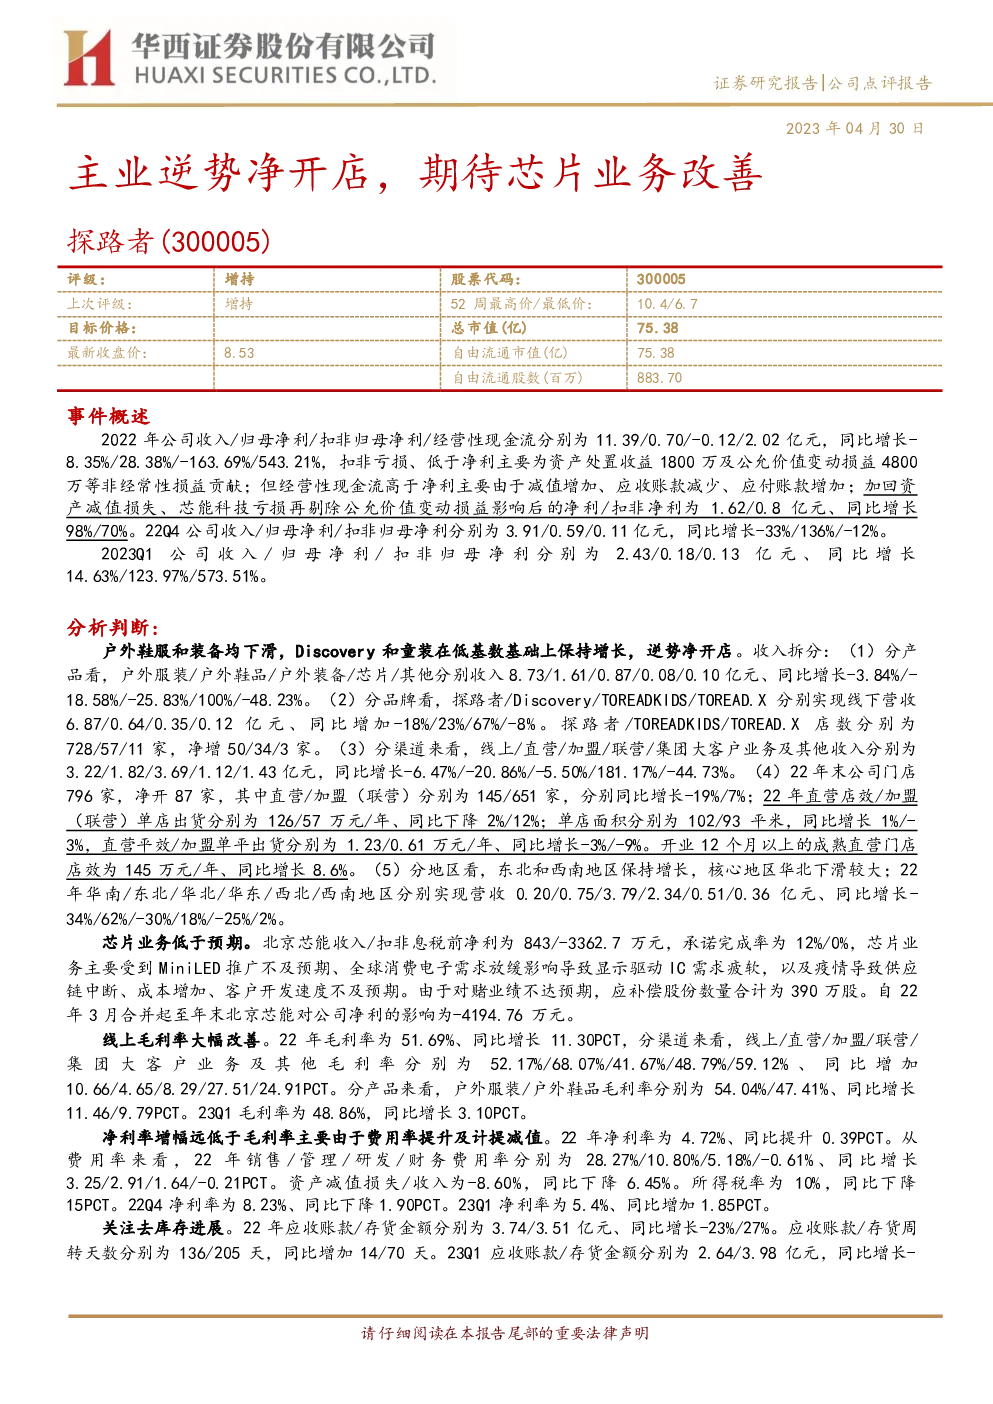
探路者公司(股票代码:300005)在2022年的经营情况中,虽然面临收入下降8.35%,但实现了归母净利增长28.38%,至7000万元。然而,由于非经常性损益的影响(如资产处置收益和公允价值变动损益),扣除非经常性损益后的归母净利出现亏损1200万元。值得注意的是,经营性现金流表现良好,达到了2.02亿元,显著高于净利水平,主要得益于减值增加、应收账款减少和应付账款增加。
2023年第一季度业绩亮点
进入2023年,第一季度(Q1)公司业绩出现明显反弹,收入、归母净利、扣非归母净利分别增长14.63%、123.97%、573.51%,显示出公司在市场复苏中的积极表现。
业务拆分与趋势分析
- 主营业务:户外鞋服和装备销售下滑,而Discovery和童装业务在较低基数上保持增长,体现为逆势净开店策略。
- 收入来源:户外服装、户外鞋品、户外装备、芯片和其他业务的收入分别为8.73亿元、1.61亿元、0.87亿元、0.08亿元和0.10亿元,分别同比增长-3.84%、-18.58%、-25.83%、100%和-48.23%。
- 品牌表现:探路者、Discovery、TOREADKIDS和TOREAD.X品牌的线下营收分别为6.87亿元、0.64亿元、0.35亿元和0.12亿元,分别同比增长-18%、23%、67%和-8%。店铺数量方面,探路者、TOREADKIDS、TOREAD.X分别拥有728家、57家和11家门店,净增50家、34家和3家。
- 渠道分析:线上、直营、加盟、联营和集团大客户业务及其他收入分别为3.22亿元、1.82亿元、3.69亿元、1.12亿元和1.43亿元,分别同比增长-6.47%、-20.86%、-5.50%、181.17%和-44.73%。
2022年末及2023Q1的财务与运营状况
- 门店与经营状况:截至2022年底,公司门店总数为796家,较年初净增87家。其中,直营店和加盟(联营)店分别有145家和651家,同比增长-19%和7%。成熟直营门店的店效在2022年提高了8.6%。
- 地区分布:在区域市场方面,华南、东北、华北、华东、西北和西南地区的收入分别为0.20亿元、0.75亿元、3.79亿元、2.34亿元、0.51亿元和0.36亿元,分别同比增长-34%、62%、-30%、18%、-25%和2%。
- 芯片业务挑战:北京芯能业务低于预期,主要受MiniLED推广不及预期、全球消费电子需求放缓、供应链中断、成本增加和客户开发速度不及预期的影响。该业务对公司的净利贡献为负,影响为-4194.76万元。
2023年展望与投资建议
- 毛利率改善:线上毛利率大幅提升,从52.17%增长至52.17%,体现了有效的成本控制和销售策略。
- 净利率变化:尽管毛利率改善,但由于费用率提升和计提减值,净利率增幅低于毛利率。
- 库存管理:关注库存去化进展,以优化运营效率。
- 投资建议:下调2023年和2024年的收入预测,同时增加了2025年的收入预测,并调整了净利润预测,维持“买入”评级,认为公司具有较好的增长潜力和市场复苏的前景。
结论
探路者公司通过加强线上销售、优化产品组合和调整营销策略,展现出了抵御市场波动的能力。尽管面临芯片业务的挑战,但其户外业务和零售网络的持续优化为未来发展奠定了基础。投资者应关注公司对库存管理和成本控制的改进,以及芯片业务的恢复情况,以评估其长期增长潜力
需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。