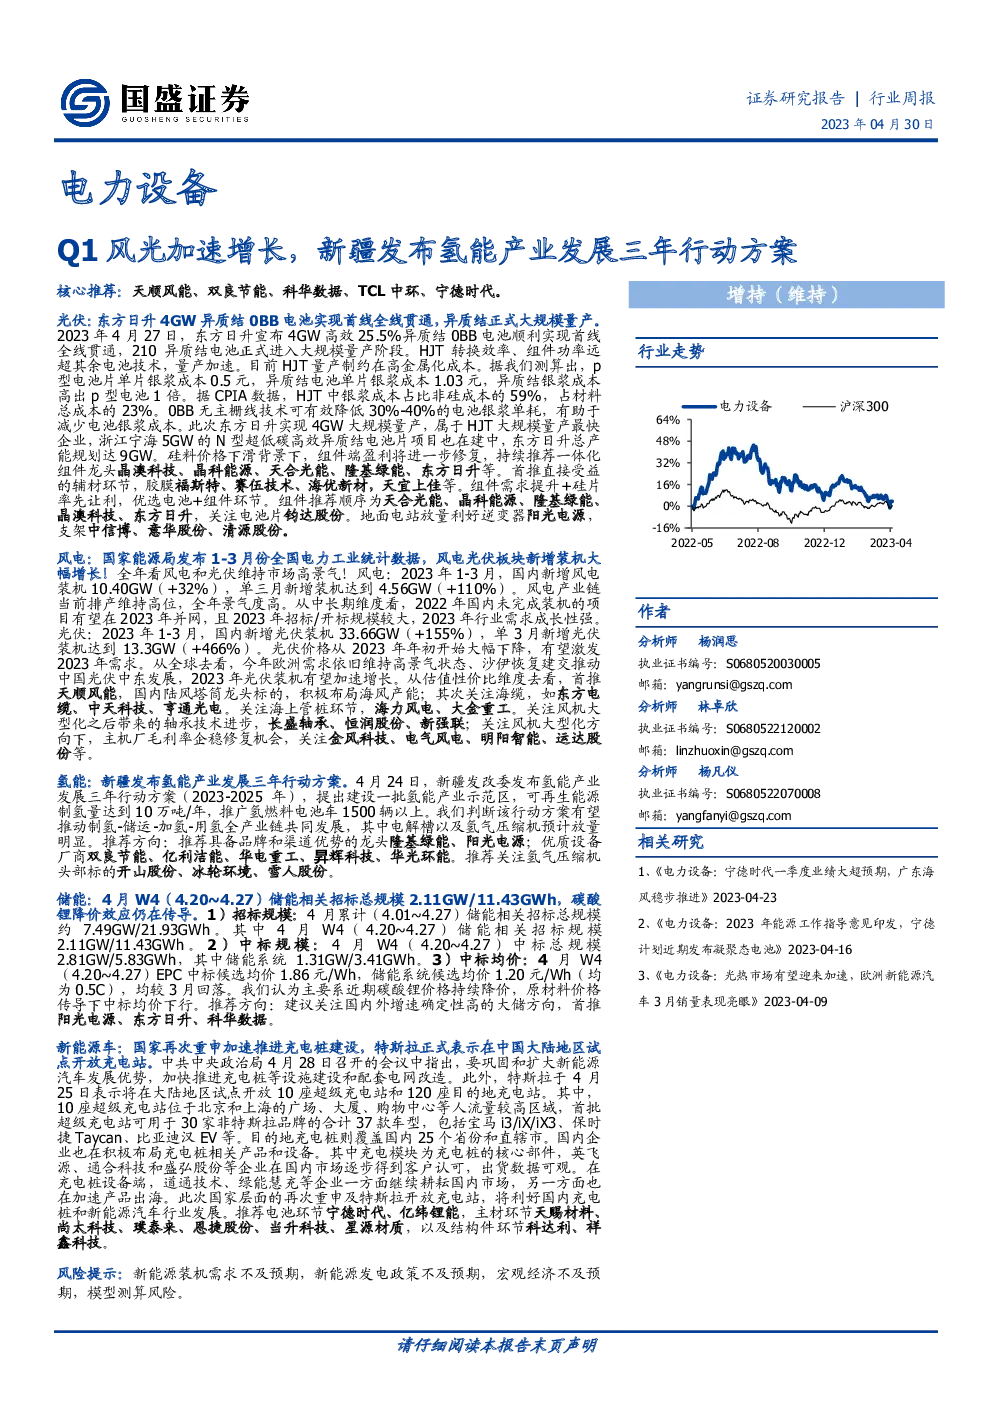
总结如下:
核心推荐:
- 天顺风能、双良节能、科华数据、TCL中环、宁德时代。
光伏行业:
- 东方日升实现了4GW异质结0BB电池的全面量产,这标志着210异质结电池正式迈入大规模生产阶段。
- 异质结(HJT)电池的转换效率和组件功率显著优于其他电池技术,预计产量将加速。然而,HJT电池的银浆成本相对较高,主要是由于使用低温银浆,这导致成本增加。0BB无主栅线技术能有效降低电池的银浆成本,减少约30%-40%的单耗。
- 硅料价格的下滑预计将促进组件端的盈利能力恢复。推荐一体化组件龙头晶澳科技、晶科能源、天合光能、隆基绿能、东方日升等。同时,建议关注直接受益于辅材环节的胶膜福斯特、赛伍技术、海优新材、天宜上佳、卫星化学等企业,以及地面电站放量利好逆变器的阳光电源、支架供应商中信博、意华股份、清源股份。
风电行业:
- 2023年一季度,国内新增风电装机容量达到10.40GW,其中单月新增装机量为4.56GW,同比增长32%。风电产业链当前保持高位排产,全年景气度高。预计2023年的行业需求将强劲增长,特别是对于已完成项目在2023年的并网和2023年招标活动的增加。
- 推荐关注天顺风能作为国内陆风塔筒龙头,并积极布局海风产能;海缆领域如东方电缆、中天科技、亨通光电;海上管桩环节海力风电、大金重工;轴承技术进步相关的长盛轴承、恒润股份、新强联;以及主机厂毛利率企稳修复的机会,如金风科技、电气风电、明阳智能、运达股份。
氢能行业:
- 新疆发布了氢能产业发展的三年行动计划,目标包括建设氢能产业示范区,提高可再生能源制氢量至10万吨/年,推广氢燃料电池车至1500辆,以及建设一批加氢站。这将推动氢能全产业链的发展,尤其是电解槽和氢气压缩机领域。
- 推荐具备品牌和渠道优势的龙头隆基绿能、阳光电源,优质设备厂商如双良节能、亿利洁能、华电重工、昇辉科技、华光环能,以及氢气压缩机领域的开山股份、冰轮环境、雪人股份。
储能行业:
- 招标量和中标量数据显示,4月累计的储能相关招标规模达到7.49GW/21.93GWh,其中4周(4月20日至4月27日)的规模为2.11GW/11.43GWh。随着碳酸锂价格的下降,中标均价有所回落。建议关注阳光电源、东方日升、科华数据等大储方向。
新能源汽车行业:
- 国家再次强调加速推进充电桩建设,利好充电桩和新能源汽车行业发展。特斯拉宣布在中国大陆地区试点开放充电站,以进一步扩大其充电网络。这将提升新能源汽车的便利性,有望带动新能源汽车需求的释放。推荐宁德时代、亿纬锂能、天赐材料、尚太科技、璞泰来、恩捷股份、当升科技、星源材质等企业,以及科达利、祥鑫科技等结构件企业。
风险提示:
- 新能源装机需求可能低于预期。
- 新能源发电政策可能不如预期。
- 宏观经济可能不如预期。
- 模型计算可能存在风险。
市场表现回顾:
- 电力设备新能源板块(中信)在4月24日至4月28日期间上涨0.4%,年内累计下跌4.1%。细分板块中,光伏设备(申万)上涨0.2%,风电设备(申万)上涨1.2%,电池(申万)下跌3.9%,电网设备(申万)上涨1.9%。
本周核心观点:
- 对于光伏发电,硅料价格的下滑将促进组件端盈利的恢复,推荐一体化组件龙头,同时关注直接受益于辅材环节的企业以及地面电站对逆变器的需求。
- 风电行业继续保持高位排产,全年景气度高,推荐关注天顺风能、海缆供应商、海上管桩企业、轴承技术相关企业以及主机厂。
- 氢能领域,新疆的三年行动计划将推动全产业链发展,推荐设备制造商和氢气压缩机供应商。
- 储能行业,招标量和中标量均显示市场需求增长,建议
需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。