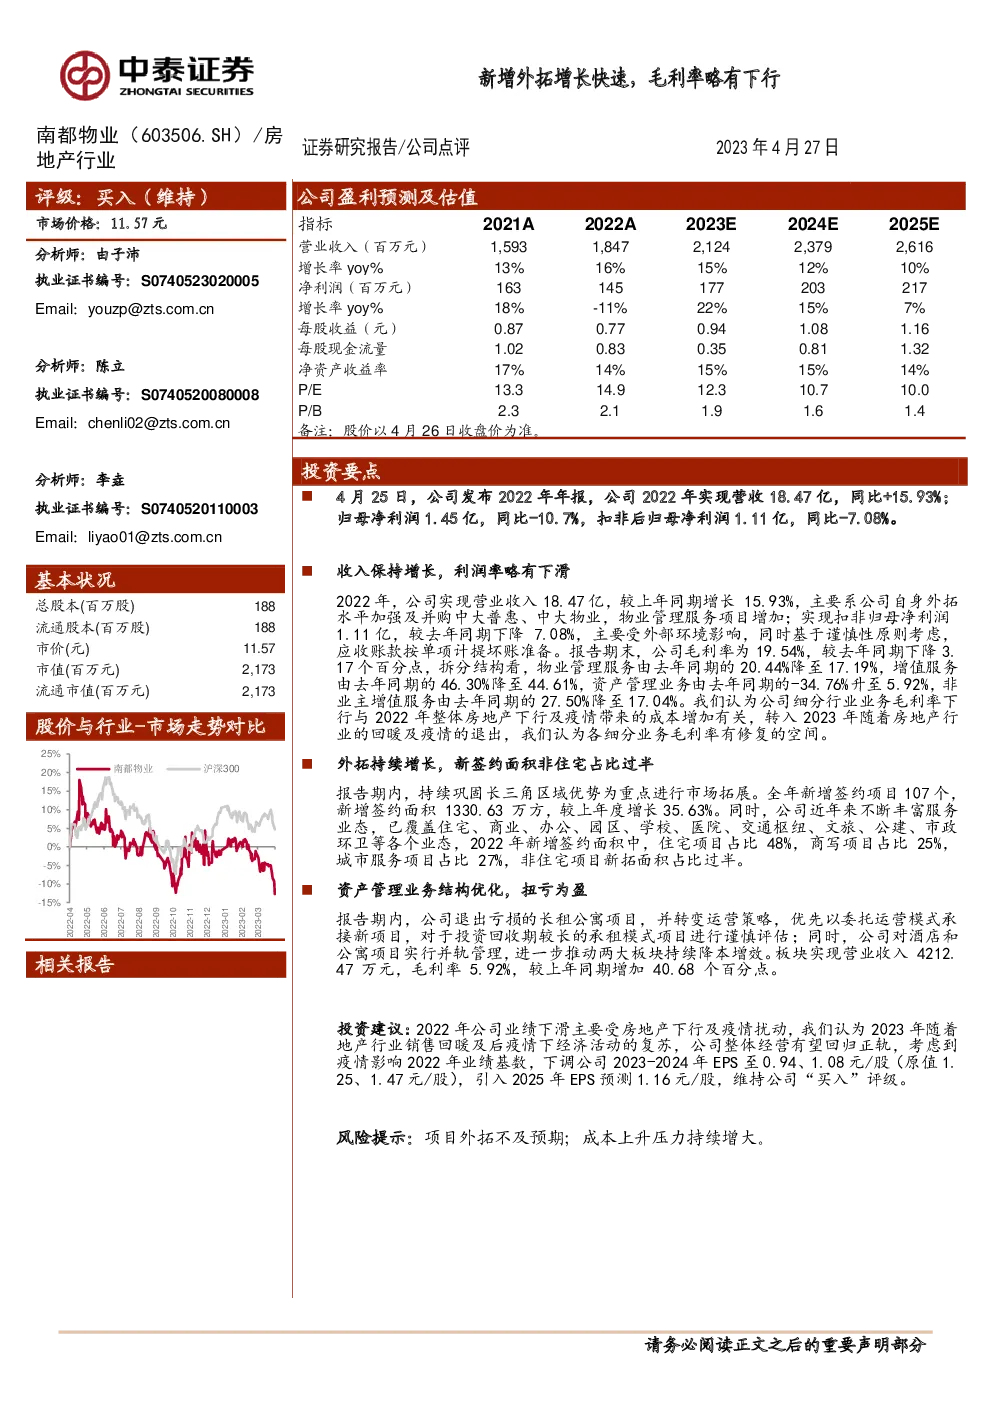
公司2022年度报告概览
-
营收与利润:公司2022年实现营业收入18.47亿元,同比增长15.93%;归母净利润1.45亿元,同比下降10.7%;扣非后归母净利润1.11亿元,同比减少7.08%。营收增长主要得益于公司拓展能力增强和并购行动,特别是中大普惠和中大物业的加入,以及物业管理服务项目的增加。
-
利润率变动:公司整体毛利率为19.54%,较去年下降3.17个百分点。具体来看,物业管理服务、增值服务、资产管理业务和非业主增值服务的毛利率分别下滑至17.19%、44.61%、5.92%和17.04%,反映出2022年整体房地产市场的下行趋势以及疫情期间成本的增加。
-
业务布局与外拓:公司在长三角地区强化市场拓展,全年新增107个项目,签约面积达1330.63万平方米,同比增长35.63%。业务覆盖住宅、商业、办公、园区、学校、医院、交通枢纽、文旅、公建、市政环卫等多元领域,其中非住宅项目占比超过一半。
-
资产管理业务改善:通过优化业务结构和运营策略,如退出亏损项目、采用委托运营模式和并轨管理酒店和公寓项目,资产管理业务实现了扭亏为盈,收入4212.47万元,毛利率提升至5.92%,较去年增加40.68个百分点。
-
未来展望与投资建议:预计2023年随着房地产行业销售回暖和后疫情时代经济活动的复苏,公司经营将逐步恢复正常。鉴于2022年受疫情影响的低基数,调整了2023-2025年的每股收益预测至0.94元、1.08元和1.16元,并维持“买入”评级。然而,存在项目外拓不及预期和成本上升的风险。
总结:
公司2022年度报告展示了在面对房地产市场挑战和疫情的影响下,通过加强外拓、优化业务结构和运营策略,实现了营收的增长和特定业务领域的盈利恢复。然而,整体利润率的下滑和部分业务毛利率的下降反映了行业环境的不确定性。展望未来,随着宏观经济的积极变化和公司的战略调整,预计公司将在2023年实现更稳健的经营表现。
需要全面及时的研报资源,就选择发现报告(www.fxbaogao.com)。平台专注深耕金融研报服务领域多年,研报覆盖面广、库存报告数量极其丰富,积累了海量长期信赖的行业用户。专为金融从业者和投资者量身打造,依托智能检索技术,轻松提取有效数据,完成深度市场分析工作。