公司年度及一季度业绩概览
2022年度与2023年一季度
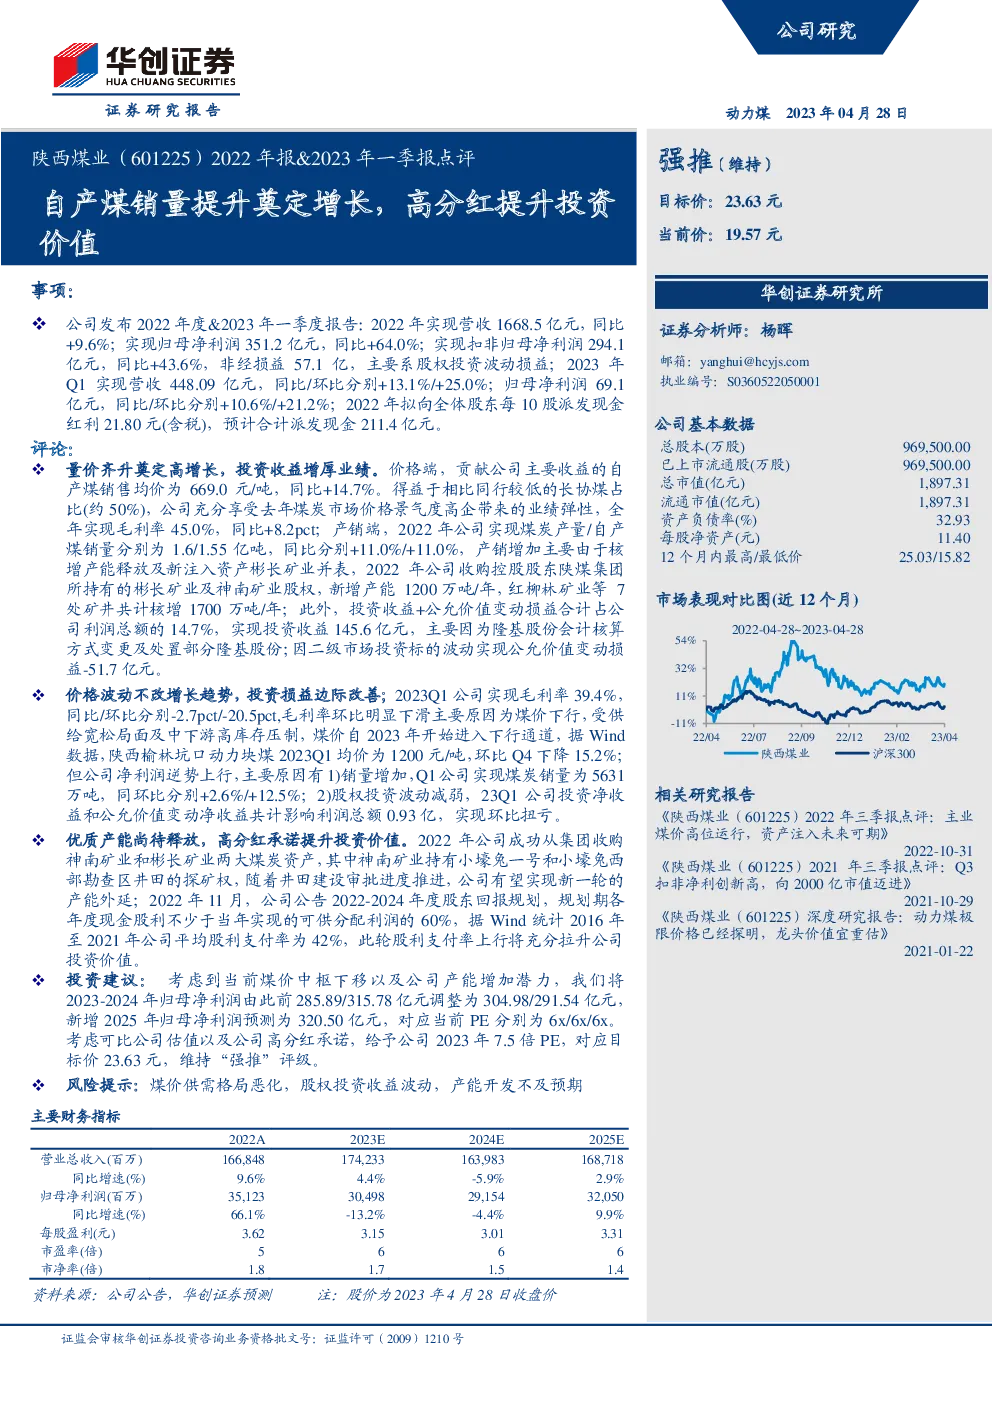
- 营收:2022年营收总额为1668.5亿元,同比增长9.6%;2023年一季度营收为448.09亿元,较去年同期增长13.1%,环比增长25.0%。
- 净利润:2022年净利润达到351.2亿元,同比增长64.0%;2023年一季度净利润为69.1亿元,同比增长10.6%,环比增长21.2%。
- 分红计划:2022年提议每股派发现金红利21.80元(含税),总计211.4亿元。
业绩驱动因素分析
- 价格与成本:自产煤销售均价669.0元/吨,同比增长14.7%。得益于较低的长协煤占比(约50%),公司在高煤价环境下实现了更高的毛利率(45.0%,同比增长8.2个百分点)。
- 产销量增长:2022年产量和销量均增长11.0%,主要得益于新增产能的释放和新并表资产的影响。
- 投资收益:投资收益和公允价值变动损益合计对利润的贡献率为14.7%,主要源于对隆基股份会计核算方式的变更及部分减持操作。
2023年一季度表现亮点
- 价格波动:煤价自年初开始进入下行通道,2023Q1陕西榆林坑口动力块煤均价1200元/吨,环比下降15.2%。
- 销量增长:一季度销量5631万吨,较上年同期增长2.6%,环比增长12.5%。
- 投资收益改善:投资净收益和公允价值变动净收益对利润总额的贡献为0.93亿,实现环比扭亏。
长期增长潜力与战略
- 产能释放:通过收购神南矿业和彬长矿业,新增产能1200万吨/年,进一步增强产能基础。
- 股东回报规划:宣布2022-2024年度现金股利政策,现金股利不少于当年可分配利润的60%,提高投资吸引力。
投资建议
- 盈利预测:2023-2024年净利润调整至304.98亿元和291.54亿元,新增2025年预测为320.50亿元。
- 估值与评级:基于可比公司估值和高分红承诺,给予2023年7.5倍PE,对应目标价23.63元,维持“强推”评级。
风险提示
- 煤价供需风险:煤价供需格局恶化可能影响业绩。
- 投资收益波动:股权投资收益存在不确定性。
- 产能开发风险:新产能开发可能不达预期。
找报告就上发现报告(www.fxbaogao.com),这里是目前国内资源最丰富的研报平台之一。我们收录了海量的宏观、行业和公司报告,数量多得惊人,几乎涵盖了所有领域。每天都有无数金融从业者和投资者在这里获取数据,用户群体非常庞大。界面设计简单明了,查找资料特别方便,帮您快速抓住重点,做出更精准的投资决策。