公司2023Q1业绩回顾与展望
业绩概览:
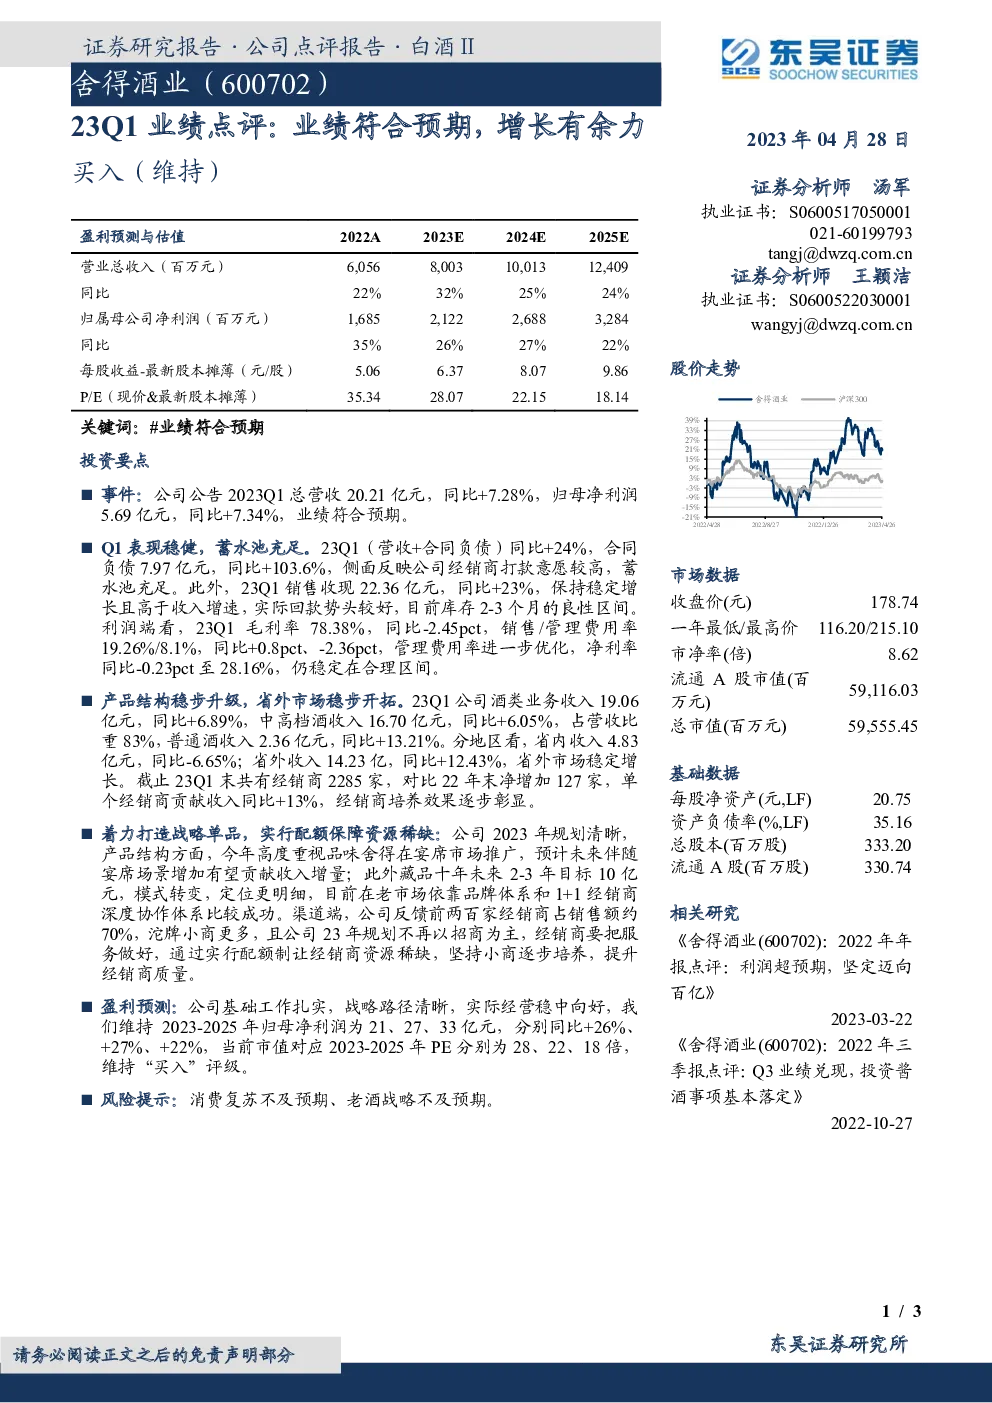
- 营收与净利润:2023年第一季度,公司实现总营收20.21亿元,同比增长7.28%;归母净利润5.69亿元,同比增长7.34%,业绩表现符合市场预期。
- 合同负债增长:合同负债达7.97亿元,较去年同期增长103.6%,显示经销商打款意愿高,蓄水池充足。
- 现金流稳定:销售现金收入22.36亿元,同比增长23%,高于收入增速,表明实际回款情况良好。
利润分析:
- 毛利率:毛利率为78.38%,较去年下滑2.45个百分点。
- 费用控制:销售费用率为19.26%,管理费用率为8.1%,与去年相比,管理费用率进一步优化,但销售费用率有所上升。
- 净利率:净利率降至28.16%,同比下降0.23个百分点,但仍处于合理区间。
产品与市场布局:
- 产品结构:酒类产品收入19.06亿元,同比增长6.89%;其中,中高档酒收入16.70亿元,占比83%,普通酒收入2.36亿元,同比增长13.21%。
- 地域发展:省内收入4.83亿元,同比下降6.65%,而省外收入14.23亿元,同比增长12.43%,省外市场持续稳定增长。
- 经销商网络:截至一季度末,共有2285家经销商,较去年底新增127家,单个经销商贡献收入同比增长13%。
战略与渠道策略:
- 产品战略:公司聚焦于加强品味舍得在宴席市场的推广,预计未来将带来收入增量。藏品十年目标在2-3年内达到10亿元,通过模式调整和市场定位的明确化,取得良好成效。
- 渠道优化:前两百家经销商贡献约70%销售额,公司计划减少对小规模经销商的依赖,通过实施配额制度确保资源稀缺性,提升经销商服务质量及整体质量。
预测与评级:
- 盈利预测:预计2023-2025年的归母净利润分别为21、27、33亿元,同比分别增长26%、27%、22%。
- 估值与评级:基于当前市值计算,对应2023-2025年的市盈率分别为28、22、18倍,维持“买入”评级。
风险提示:
- 消费复苏风险:消费市场复苏速度可能低于预期。
- 战略执行风险:老酒战略的实际执行效果存在不确定性。
此报告提供了对公司2023Q1业绩的全面分析,并对未来进行了预测与风险提示,强调了公司在产品结构优化、市场开拓与渠道策略上的进展与挑战。
在发现报告(www.fxbaogao.com),您可以找到海量的专业研报。作为国内用户量巨大的专业平台,我们覆盖了宏观、行业、公司等全方位内容,报告多到超乎您的想象。我们深知金融人的需求,用最简单的界面和最快的技术,帮您解决找资料难的问题。在这里,信息获取变得异常高效,让您轻松洞察市场,做出聪明的投资决定。