发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。
该报告分析了一家专注于防爆电器的公司,并强调了其业务结构优化和毛利率提升的成果。以下是基于提供的文字内容进行的总结:
公司业绩概览
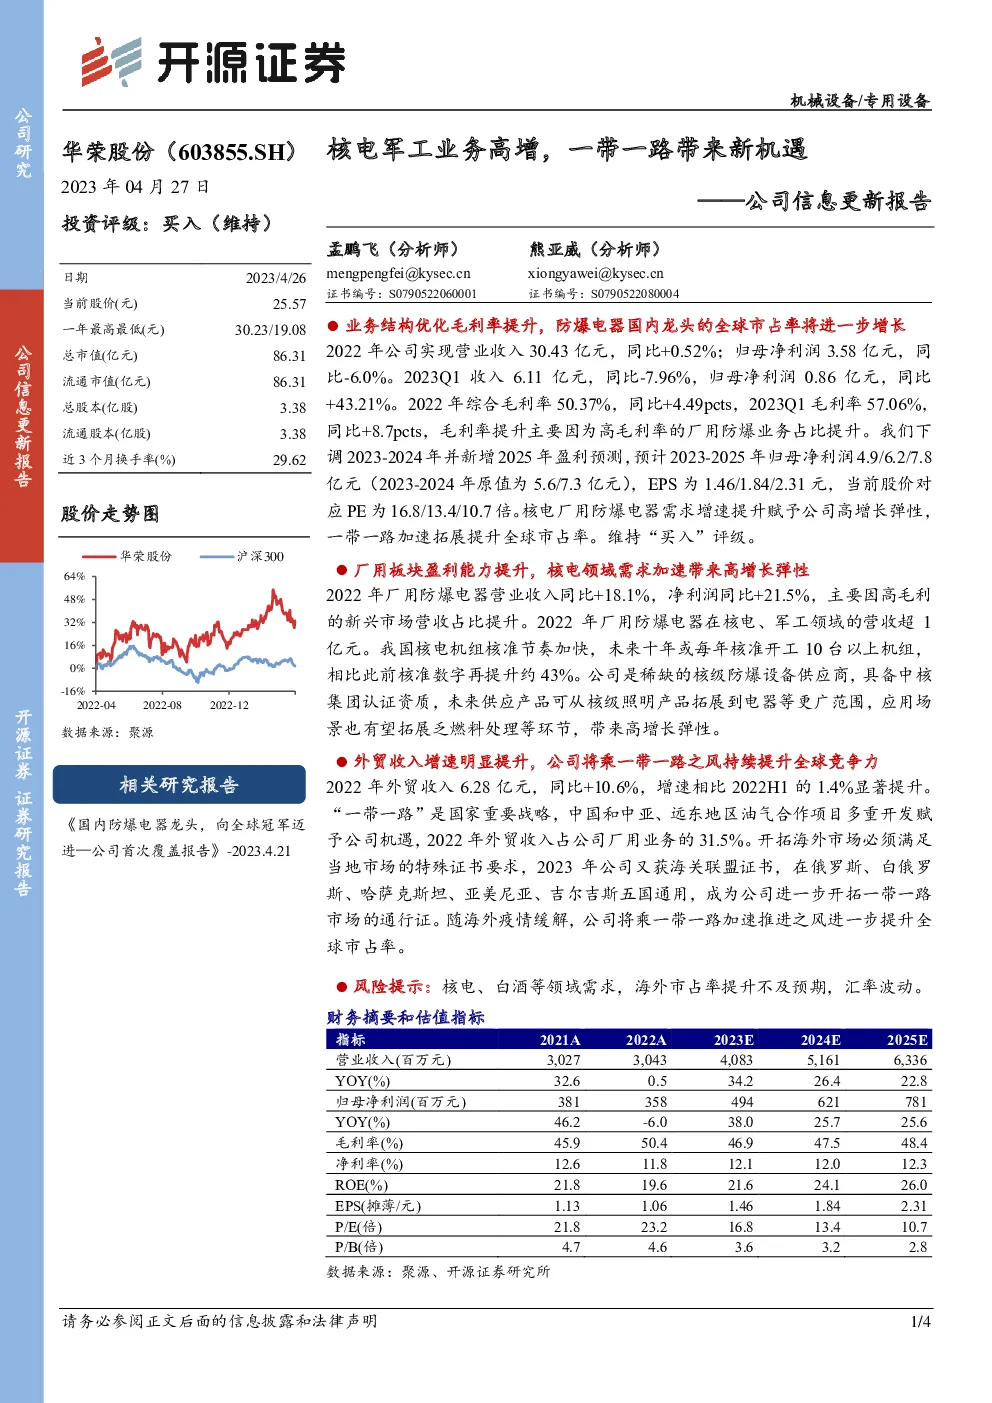
- 2022年:公司实现营业收入30.43亿元,同比增长0.52%;归母净利润3.58亿元,同比下降6.0%。
- 2023年第一季度:收入6.11亿元,同比下降7.96%;归母净利润0.86亿元,同比增长43.21%。
毛利率提升
- 2022年综合毛利率为50.37%,较上一年提升4.49个百分点。2023年第一季度毛利率达到57.06%,同比提升8.7个百分点。这一增长主要得益于高毛利率的厂用防爆业务占比的增加。
业务结构优化与增长点
- 厂用板块:2022年厂用防爆电器营业收入同比增长18.1%,净利润同比增长21.5%,主要得益于高毛利新兴市场的营收占比提升。公司在核电和军工领域实现了超过1亿元的收入。
- 核电领域:随着我国核电机组核准节奏的加快,未来十年每年预计将有10台以上机组开工,比过去增加了约43%。公司作为少数能提供核级防爆设备的供应商,拥有中核集团的认证资质,有望在未来扩展其产品线至电器等更多领域,尤其是在乏燃料处理等环节,以获得更高的增长弹性。
海外市场拓展
- 外贸收入:2022年外贸收入为6.28亿元,同比增长10.6%,相较于2022年上半年的1.4%增长,实现了显著提升。
- 一带一路战略:作为国家的重要战略之一,“一带一路”为中国和中亚、远东地区的油气合作提供了机会。2022年,外贸收入占公司厂用业务的31.5%。公司获得了海关联盟证书,这使得它能够在俄罗斯、白俄罗斯、哈萨克斯坦、亚美尼亚和吉尔吉斯斯坦五个国家通用,成为其开拓一带一路市场的通行证。随着海外疫情的缓解,公司有望通过“一带一路”的加速推进进一步提升其在全球市场的份额。
风险提示
- 需求风险:核电和白酒领域的市场需求可能存在不确定性。
- 海外市场拓展风险:提高全球市场份额可能面临挑战。
- 汇率波动:汇率变动可能影响公司的财务表现。
综合评价
- 业绩调整:报告下调了2023-2024年的盈利预测,并新增了2025年的预测,预计未来三年的归母净利润分别为4.9亿、6.2亿和7.8亿元,每股收益分别为1.46、1.84和2.31元。
- 评级维持:尽管存在上述风险,但鉴于公司在国内防爆电器领域的领先地位以及海外市场的潜力,报告维持对公司的“买入”评级。