公司财务及运营概况
财务业绩回顾
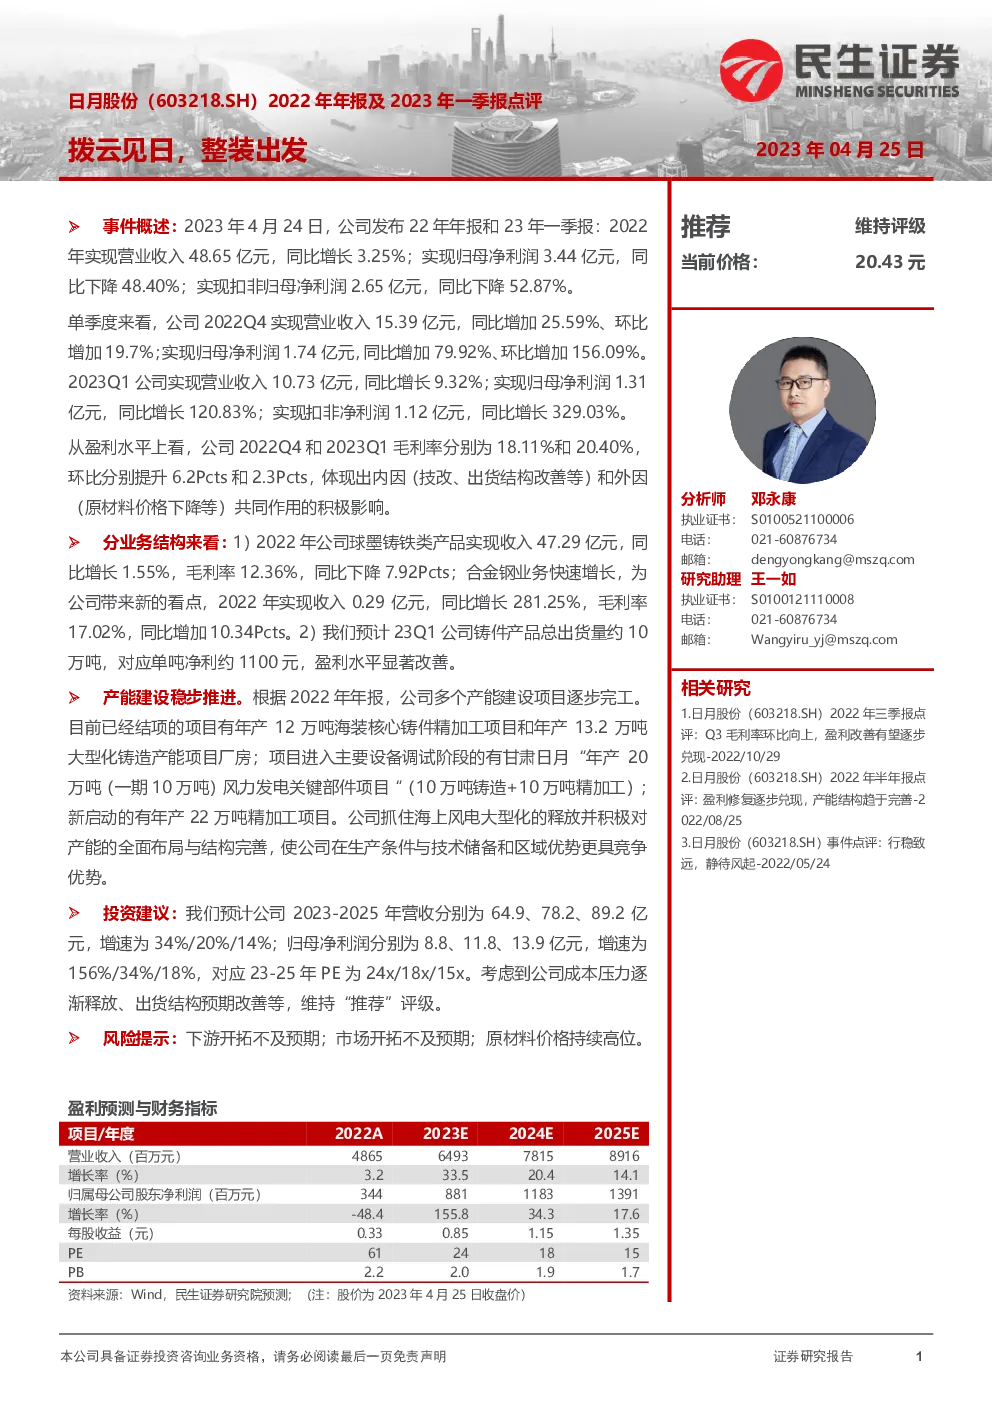
- 2022年:公司实现营业收入48.65亿元,同比增长3.25%;归母净利润3.44亿元,同比下降48.40%;扣非归母净利润2.65亿元,同比下降52.87%。
- 2023年第一季度:营业收入10.73亿元,同比增长9.32%;归母净利润1.31亿元,同比增长120.83%;扣非净利润1.12亿元,同比增长329.03%。
毛利率变化
- 2022年第四季度与2023年第一季度,毛利率分别提升至18.11%和20.40%,环比分别提升6.2个百分点和2.3个百分点,体现了内部因素(如技术改造、产品结构优化)和外部因素(如原材料价格下降)的积极影响。
业务结构分析
- 球墨铸铁类产品:2022年收入47.29亿元,同比增长1.55%,毛利率12.36%,同比下降7.92个百分点。
- 合金钢业务:快速成长,2022年收入0.29亿元,同比增长281.25%,毛利率17.02%,同比增加10.34个百分点。
- 铸件产品:预计2023年第一季度总出货量约10万吨,单吨净利约1100元,盈利水平显著改善。
产能建设与布局
- 已结项:包括年产12万吨海装核心铸件精加工项目、年产13.2万吨大型化铸造产能项目厂房。
- 在建:甘肃日月“年产20万吨(一期10万吨)风力发电关键部件项目“(含10万吨铸造和10万吨精加工),以及新启动的年产22万吨精加工项目。
- 战略规划:紧跟海上风电大型化趋势,通过产能全面布局和结构调整增强竞争优势。
投资建议
- 预计2023-2025年营收分别为64.9、78.2、89.2亿元,增速分别为34%、20%、14%;归母净利润分别为8.8、11.8、13.9亿元,增速分别为156%、34%、18%。
- 综合考虑成本压力释放、出货结构预期改善等因素,维持“推荐”评级。
风险提示
- 下游市场开拓不达预期。
- 市场开拓未达到预期目标。
- 原材料价格持续处于高位。
发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。