想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。
公司年度与季度业绩概述
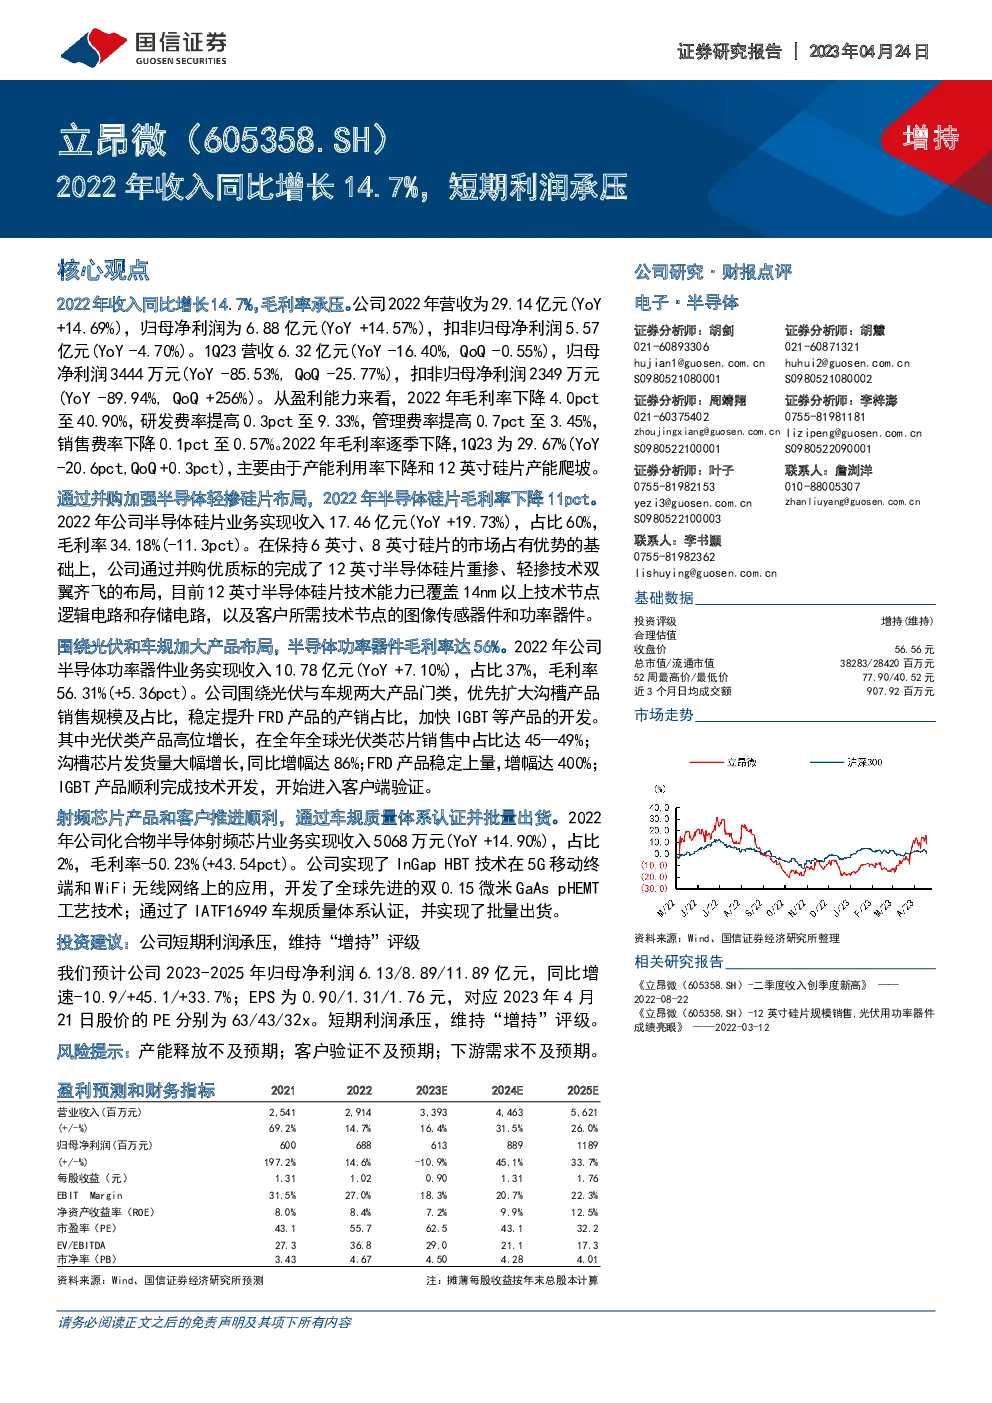
2022年业绩概览
- 总收入:29.14亿元人民币,同比增长14.7%。
- 净利润:归母净利润6.88亿元,同比增长14.6%;扣非归母净利润5.57亿元,同比下降4.7%。
2023年第一季度业绩
- 总收入:6.32亿元人民币,同比下降16.4%,环比下降0.55%。
- 净利润:归母净利润3444万元,同比下降85.5%,环比下降25.8%;扣非归母净利润2349万元,同比下降89.9%,环比上升256%。
主要业务表现
半导体硅片业务
- 收入:17.46亿元,占总收入的60%,毛利率34.18%,较去年下降11个百分点。
- 布局:通过并购增强了12英寸半导体硅片的生产能力,覆盖14nm及以上技术节点的逻辑电路、存储电路、图像传感器件和功率器件。
半导体功率器件业务
- 收入:10.78亿元,占总收入的37%,毛利率56.31%,较去年提升5.36个百分点。
- 布局:重点布局光伏和车规产品,扩大沟槽产品销售,稳定提升FRD产品产销量,加快IGBT等产品的开发。
化合物半导体射频芯片业务
- 收入:5068万元,占总收入的2%,毛利率-50.23%,较去年提升43.54个百分点。
- 进展:在5G移动终端和WiFi无线网络上应用InGap HBT技术,开发双0.15微米GaAs pHEMT工艺技术,通过车规质量体系认证并实现批量出货。
未来展望与投资建议
- 利润预测:预计2023-2025年归母净利润分别为6.13亿、8.89亿、11.89亿元,分别增长-10.9%、45.1%、33.7%。
- 每股收益:预计EPS分别为0.90元、1.31元、1.76元。
- 估值与评级:当前股价对应的PE分别为63倍、43倍、32倍,短期利润虽承压,仍维持“增持”评级。
风险提示
- 产能释放风险:可能面临产能扩张速度低于预期的风险。
- 客户验证风险:可能存在客户验证进度低于预期的情况。
- 市场需求风险:下游市场需求可能低于预期,影响整体业务表现。