投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。
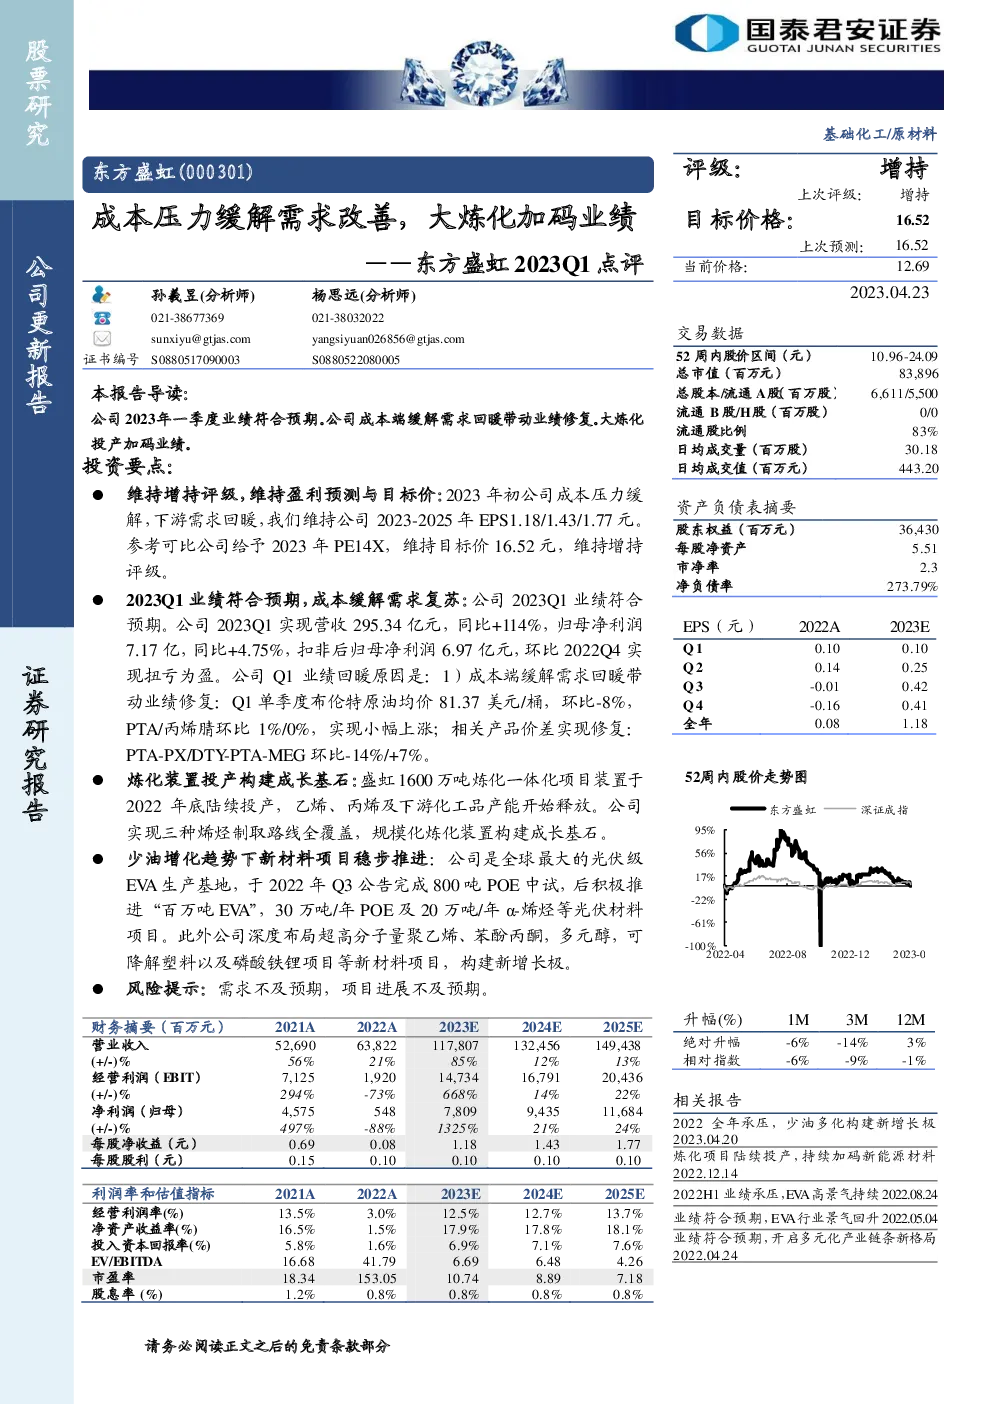
报告内容围绕公司的2023年经营状况、季度业绩、成本与需求变化、炼化装置投产、新材料项目推进以及风险提示等多个方面进行了深入分析。
公司展望与评级
- 盈利预测与目标价:报告预计公司在2023-2025年的每股收益(EPS)分别为1.18元、1.43元、1.77元,并基于对可比公司的PE评估,给出了2023年的目标价为16.52元。
- 评级:基于上述预测,报告维持对公司“增持”的评级。
2023Q1业绩亮点
- 业绩符合预期:公司2023第一季度实现营收295.34亿元,同比增长114%,净利润7.17亿元,同比增长4.75%,实现了环比扭亏为盈。
- 成本与需求回暖:受益于成本端的缓解和市场需求的复苏,公司的业绩表现良好。具体而言,一季度布伦特原油价格环比下跌8%,PTA和丙烯腈价格也呈现一定幅度的上升,表明行业环境有所改善。
炼化装置投产
- 成长基石:盛虹1600万吨炼化一体化项目的装置在2022年底陆续投产,标志着公司拥有了乙烯、丙烯及下游化工品的产能释放,这将为公司提供稳定的增长动力。
新材料项目进展
- 光伏级EVA与POE:公司作为全球最大的光伏级EVA生产基地,已成功完成800吨POE中试,并积极推进“百万吨EVA”、30万吨/年POE及20万吨/年α-烯烃等光伏材料项目,体现了其在新能源材料领域的持续投入与布局。
- 多元化新材料:除光伏材料外,公司还深度涉足超高分子量聚乙烯、苯酚丙酮、多元醇、可降解塑料以及磷酸铁锂等新材料项目,旨在构建新的增长极。
风险提示
- 需求不确定性:报告指出,若市场对公司的产品需求低于预期,可能影响公司的业绩表现。
- 项目进展风险:新项目的进展速度与效果存在不确定性,可能会影响公司的长期战略规划与盈利能力。
综上所述,报告认为公司在面对外部环境变化时展现出较强的适应能力和增长潜力,同时提醒关注潜在的风险因素,特别是市场需求与项目进展的不确定性。