专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。
公司业务概览
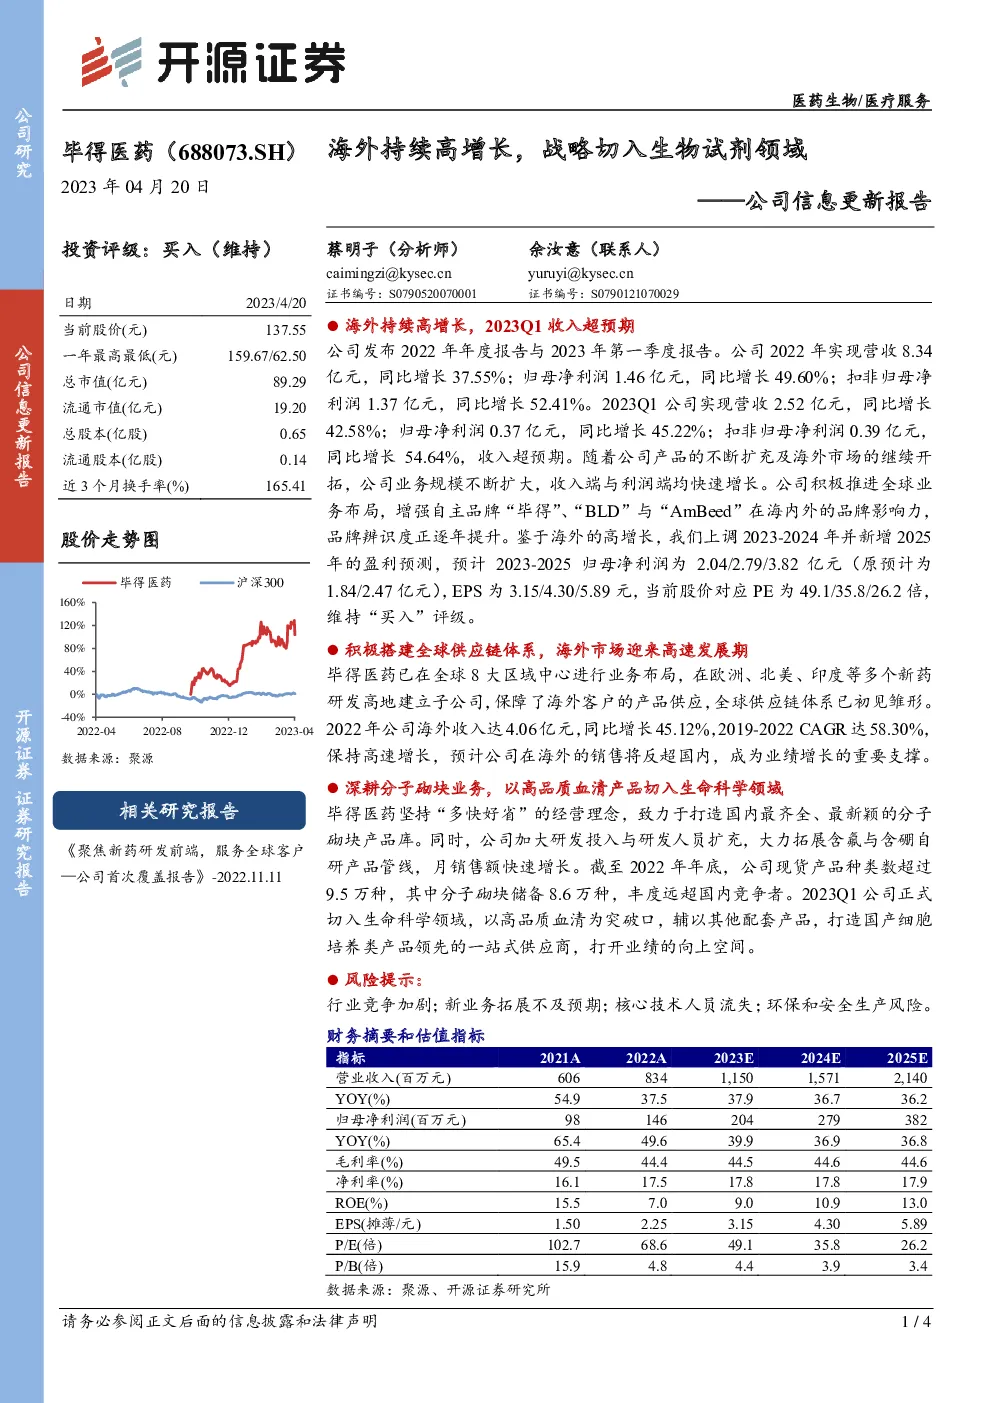
公司于2022年实现了稳健增长,全年营收达到8.34亿元人民币,同比增长37.55%;归母净利润为1.46亿元,同比增长49.60%;扣非归母净利润1.37亿元,同比增长52.41%。2023年第一季度,公司进一步展现出强劲势头,实现营收2.52亿元,同比增长42.58%;归母净利润0.37亿元,同比增长45.22%;扣非归母净利润0.39亿元,同比增长54.64%,超出市场预期。
全球业务布局与品牌影响力
公司积极在全球范围内扩展业务,已建立起覆盖8大区域中心的全球业务网络,特别是在欧洲、北美和印度等新药研发热点地区设立子公司,确保了对海外客户的高效产品供应。这不仅推动了全球供应链体系的形成,也使得公司品牌的国际影响力显著提升,尤其是“毕得”、“BLD”与“AmBeed”品牌。
海外市场的高速增长
2022年,公司的海外销售收入达到4.06亿元人民币,同比增长45.12%,自2019年以来,复合年增长率(CAGR)高达58.30%,显示出了极高的增长潜力。预计未来,海外市场的贡献将超越国内市场,成为驱动公司业绩增长的关键力量。
深耕分子砌块业务与生命科学领域
公司专注于构建国内最丰富、最新的分子砌块产品库,以满足生命科学研究的需求。通过增加研发投入和扩充研发团队,公司成功扩展了含氟与含硼等特色产品的生产线,使得月销售额快速攀升。截至2022年底,公司拥有超过9.5万种现货产品,其中分子砌块储备高达8.6万种,远超国内竞争对手。2023年第一季度,公司正式进入生命科学领域,以高品质血清为切入点,结合其他配套产品,旨在成为国产细胞培养类产品领先的综合供应商,从而进一步拓宽业绩增长的空间。
风险考量
尽管公司展现了强劲的增长动力,但仍面临一些潜在风险,包括但不限于行业竞争加剧、新业务拓展面临的不确定性、核心技术人员流失以及可能的环保和安全生产挑战。
盈利预测与评级
基于对公司海外业务增长的乐观评估,分析师调整了盈利预测,预计2023至2025年的归母净利润分别为2.04亿、2.79亿和3.82亿人民币,每股收益(EPS)分别达到3.15元、4.30元和5.89元。当前股价对应的市盈率分别为49.1倍、35.8倍和26.2倍,鉴于公司的成长性与市场表现,分析师维持“买入”评级。