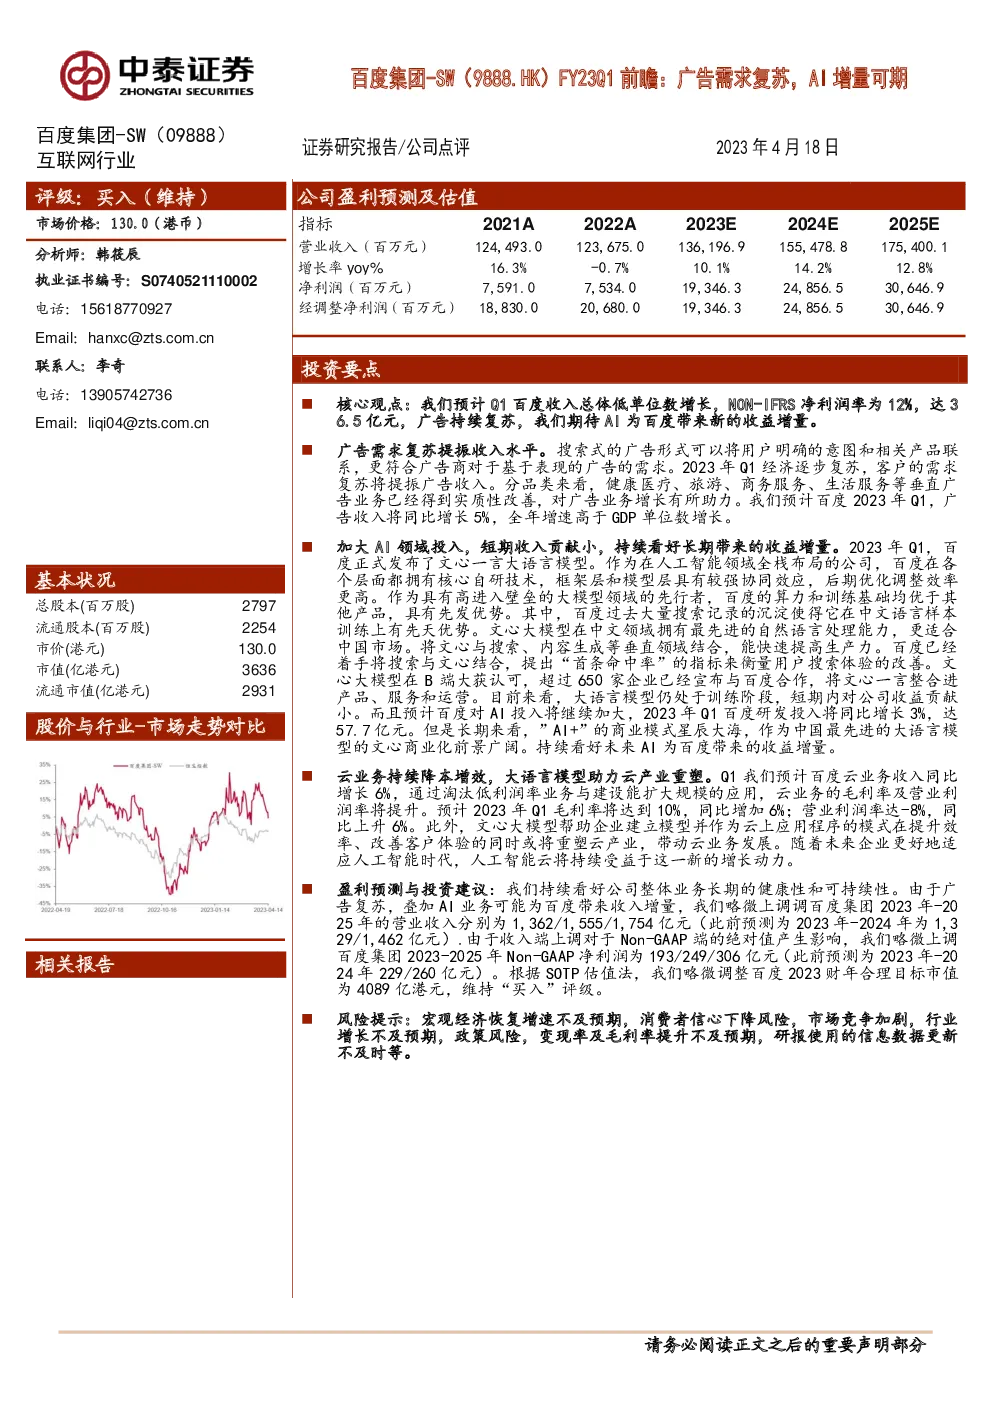
百度一季度业绩展望与AI战略分析
核心观点
- 收入预期:预计百度第一季度总收入实现低单位数增长,非国际财务报告准则(NON-IFRS)净利润率为12%,达到36.5亿元人民币,广告市场的复苏推动收入增长。
- 广告市场复苏:随着经济逐步复苏,客户对广告的需求回升,具体行业如健康医疗、旅游、商务服务、生活服务等垂直广告业务显著改善,预计2023年第一季度广告收入同比增长5%,全年增长速度将高于GDP的单位数增长。
AI战略与投资
- AI研发投入:百度加大了AI领域的投入,2023年第一季度研发支出同比增长3%,达到57.7亿元人民币。文心一言大语言模型的发布展示了公司在人工智能领域的全栈布局和核心技术优势。
- AI商业化前景:作为大模型领域的先行者,百度在算力、训练基础和中文语言样本方面的优势使其具有先发优势。与多个企业的合作表明文心一言的商业化潜力巨大,预计未来将为百度带来显著的收益增量。
云业务表现
- 业务增长:预计第一季度百度云业务收入同比增长6%,通过优化成本结构和扩展应用范围,云业务的毛利率和营业利润率有望提升。
- AI赋能云业务:文心大模型在云业务中的应用预计将提升效率、改善客户体验,并可能重塑云产业格局,促进业务增长。
盈利预测与投资建议
- 调整预测:基于广告复苏和AI业务的增长预期,上调百度2023年至2025年的营业收入预测,分别至1362亿、1555亿、1754亿元人民币。
- 净利润预测:考虑到收入端的调整,相应上调了Non-GAAP净利润预测至193亿、249亿、306亿元人民币。
- 估值与评级:采用SOTP估值法,略微调整后合理目标市值为4089亿港元,维持“买入”评级。
风险提示
- 宏观经济风险:经济恢复速度低于预期的风险。
- 竞争加剧:市场竞争加剧可能导致盈利能力下降。
- 行业增长风险:行业增长低于预期的风险。
- 政策风险:政策变化可能影响业务运营。
- 变现和成本控制风险:变现率及毛利率提升不及预期的风险。
- 信息更新风险:使用信息数据可能因更新不及时而存在偏差。
结论
百度在一季度展现出稳健的财务表现,特别是广告业务的复苏以及积极的AI战略部署为其带来了新的增长点。加大AI领域的研发投入预示着长远的商业机会,尤其是文心一言大语言模型的推出为百度提供了在AI领域的竞争优势。同时,云业务的优化策略进一步增强了公司的盈利能力。综合考虑,虽然存在宏观经济和竞争等方面的潜在风险,但百度的整体业务健康性和可持续性仍然被看好,投资建议维持“买入”。
上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。