想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。
研报总结
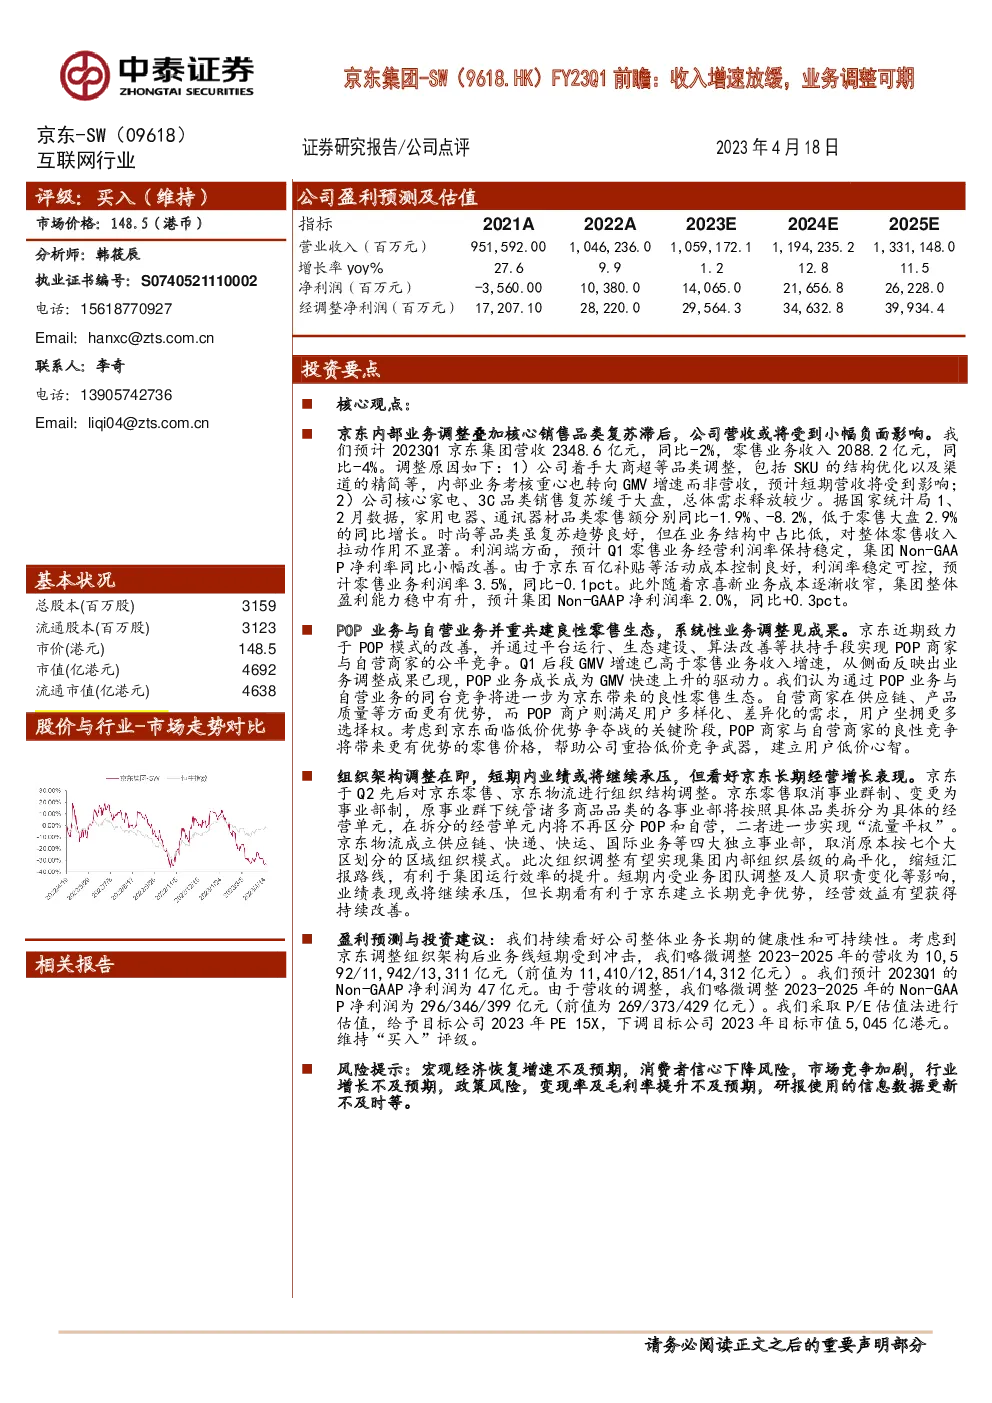
营收与利润展望
2023Q1:
- 京东集团营收 预计为2348.6亿元人民币,同比下降2%。
- 零售业务收入 预计为2088.2亿元人民币,同比下降4%。
原因分析:
- 内部业务调整:包括SKU优化、渠道精简等,导致短期内营收受影响。
- 核心品类复苏滞后:家电、3C等核心品类销售复苏速度慢于市场平均水平,总需求释放有限。
- 利润端稳定:预计Q1零售业务经营利润率稳定,集团Non-GAA P净利率同比小幅改善。
POP业务与自营业务协同
- 业务调整成效显现:Q1后段GMV增速超过零售业务收入增速,POP业务成为GMV快速增长的主要驱动力。
- 良性竞争生态:POP业务与自营业务并重,有助于构建更健康的零售生态,提高用户选择权,增强价格竞争力。
组织架构调整
- 京东零售:取消事业群制,改为事业部制,促进POP商家与自营商家的公平竞争,提升运营效率。
- 京东物流:成立四大独立事业部,优化组织结构,缩短决策路径,预期长期提升运营效率。
盈利预测与估值
- 营收调整:2023-2025年营收预期分别为10,592/11,942/13,311亿元人民币。
- 净利润预测:2023Q1 Non-GAAP净利润为47亿元人民币,全年Non-GAAP净利润调整至296/346/399亿元人民币。
- 估值方法:采用2023年PE 15X进行估值,目标市值调整至5,045亿港元。
- 投资建议:维持“买入”评级。
风险提示
- 宏观经济与消费者信心:经济恢复低于预期,消费者信心不足。
- 市场竞争加剧:行业竞争加剧可能导致市场份额减少。
- 行业增长与政策风险:行业增长低于预期,政策环境不确定性。
- 变现率与毛利率:变现率与毛利率提升不及预期。
- 信息数据更新:研报使用的信息数据可能更新不及时。
此研报总结了京东在2023Q1面临的挑战与机遇,重点关注了内部业务调整、核心品类复苏、POP业务与自营业务的协同效应、组织架构优化及其对营收、利润和估值的影响,并指出了潜在的风险因素。