各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
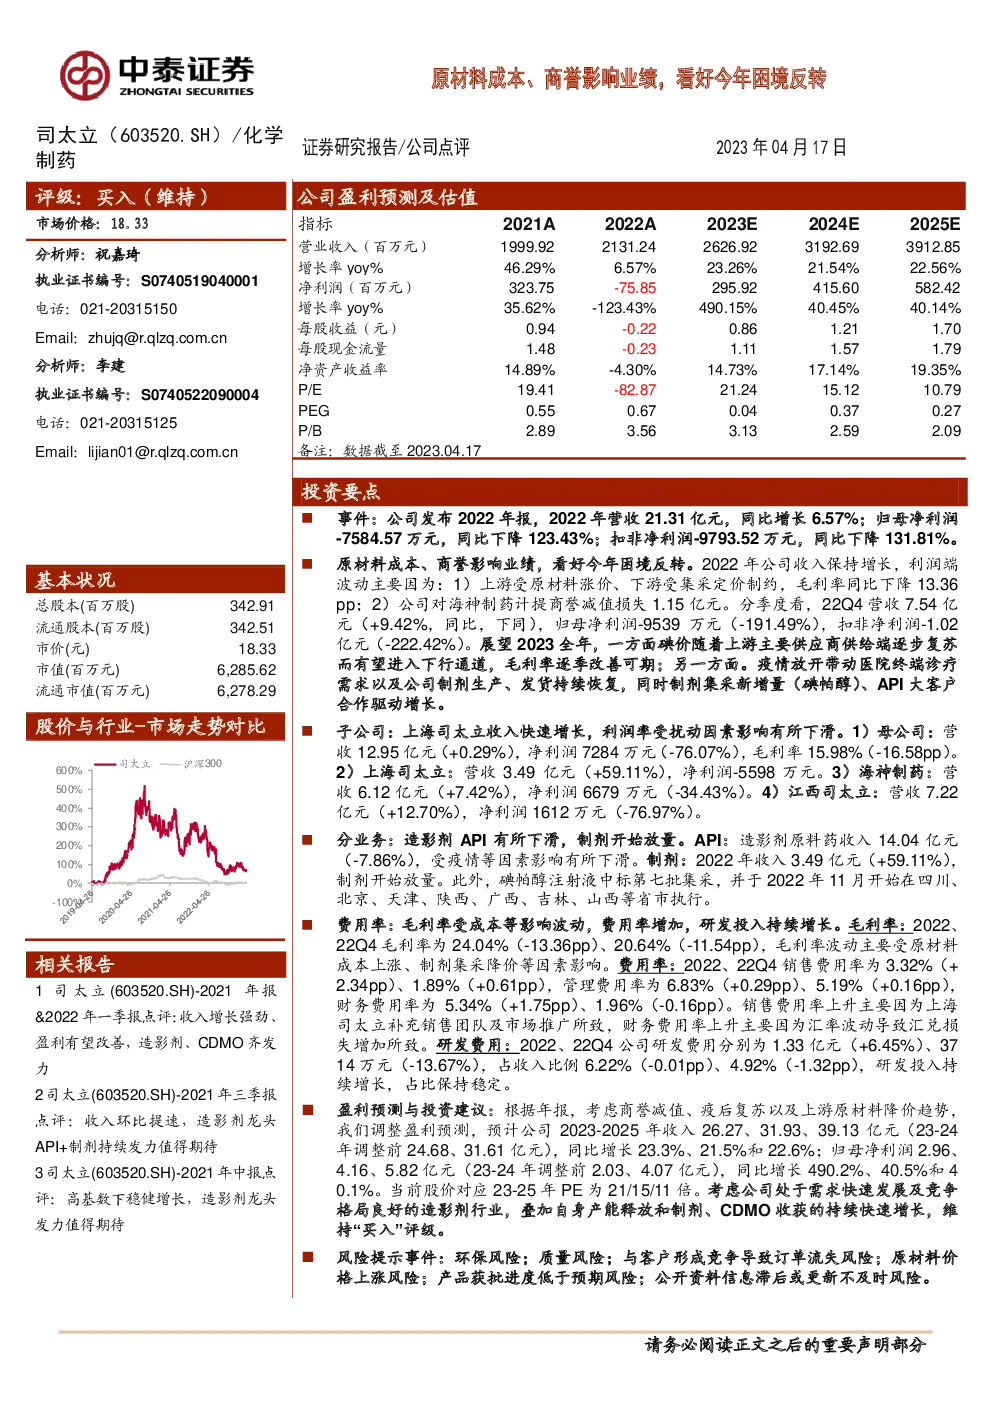
公司2022年度业绩总结
主要业绩概览
- 收入表现:2022年公司实现营业收入21.31亿元,同比增长6.57%。
- 利润变动:归母净利润从正值转为负值,录得-7584.57万元,同比下降123.43%;扣非净利润为-9793.52万元,同比下降131.81%。
业绩波动原因
- 成本与定价:原材料价格上涨和集采定价政策影响了毛利率,导致整体毛利率下降13.36个百分点。
- 商誉影响:对海神制药的商誉减值损失达到1.15亿元,显著拖累利润表现。
季度分析
- 第四季度:营收7.54亿元,同比增长9.42%;归母净利润为-9539万元,同比下降191.49%;扣非净利润为-1.02亿元,同比下降222.42%。
2023年展望
- 成本与价格趋势:预计上游碘价随供应复苏而下降,有助于毛利率改善。
- 市场需求:疫情放开带动医疗需求回升,制剂生产和发货恢复,制剂集采新增量如碘帕醇将推动增长。
- 业务布局:制剂集采、API大客户合作预计将驱动公司业务进一步增长。
子公司表现
- 上海司太立:收入增长显著,但利润率受到市场扰动影响。
- 海神制药、江西司太立:业绩分别增长,但利润率有所下滑。
费用率与研发投入
- 费用率:销售、管理、财务费用率均有不同程度上升,特别是销售费用率增加主要因市场推广需求。
- 研发投入:研发费用持续增长,占收入比例保持稳定。
风险提示
- 环保风险:高环保要求下的合规挑战。
- 质量风险:全球药品监管趋严下的质量控制压力。
- 订单流失风险:下游客户竞争可能影响原料药订单。
- 原材料价格波动风险:碘价格波动对公司成本的影响。
- 产品审批风险:药品审批进度不确定性。
- 信息滞后风险:公开资料可能更新不及时。
结论
公司2022年度业绩受原材料成本上升、商誉减值等因素影响,出现亏损。然而,展望2023年,通过成本控制、市场需求恢复以及业务多元化策略,公司有望实现业绩反转。特别是制剂业务的放量增长和成本端的改善,预计将成为推动公司业绩增长的关键因素。然而,公司也面临环保合规、质量控制、市场竞争、原材料价格波动以及产品审批等潜在风险。综合考虑,公司有望在2023年实现收入和利润的双增长,维持“买入”评级。