全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。
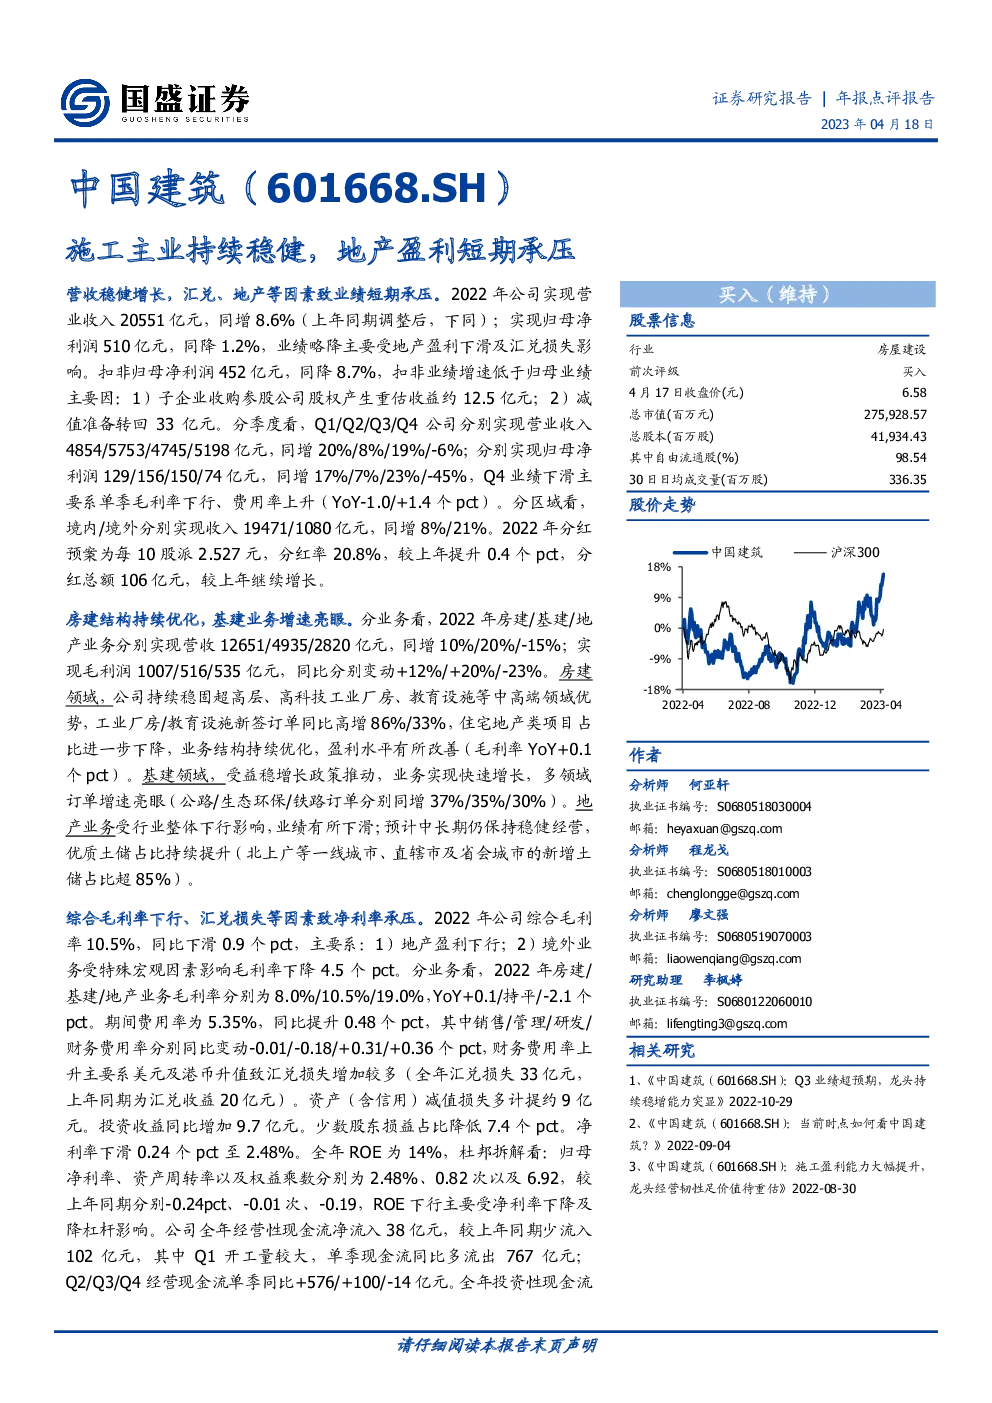
公司业绩概览
2022年度业绩亮点与挑战
- 营收与利润:公司2022年实现营业收入20,551亿元,同比增长8.6%;归母净利润510亿元,同比下降1.2%。扣非归母净利润452亿元,同比下滑8.7%。
- 季度表现:第四季度业绩下滑明显,主要受毛利率下降和费用率上升的影响。各季度收入分别为4,854亿元、5,753亿元、4,745亿元和5,198亿元,净利润分别为129亿元、156亿元、150亿元和74亿元。
- 区域分布:境内市场实现收入19,471亿元,同比增长8%;境外市场收入1,080亿元,同比增长21%。
经营业绩分析
- 业务结构优化:房建业务持续优化,教育设施和工业厂房等领域的新签订单增长显著;基建业务增长亮眼,多领域订单增速突出。地产业务受行业下行影响,但中长期预期保持稳健。
- 毛利率与成本控制:综合毛利率10.5%,同比下降0.9个百分点,主要由于房地产盈利能力下滑和境外业务毛利率下降。期间费用率为5.35%,同比增长0.48个百分点。
- 财务指标:资产周转率略有下降,权益乘数减少,导致全年ROE为14%,相比去年有所下滑。全年经营性现金流净流入38亿元,投资性现金流净流出115亿元。
投资与合同情况
- 新签合同:2023年第一季度新签合同额9,718亿元,同比增长16.4%,其中房建板块增长15.5%,基建板块增长18.8%。
- 订单储备:截至2022年末,公司在手订单合计70,507亿元,为当年收入的3.4倍,显示充足的订单储备。
市场展望与投资建议
- 市场前景:随着房地产销售显著回暖,特别是地产业务的强劲表现,公司未来市场份额有望提升。
- 投资策略:预计公司2023-2025年的归母净利润将分别增长10.7%、10.4%和8.2%,当前股价对应PE分别为4.9、4.4和4.1倍。鉴于以上分析,维持对公司“买入”的评级。
风险提示
- 应收账款减值风险:需关注应收账款的回收情况。
- 地产业务复苏不确定性:地产业务恢复可能不及预期。
- 海外业务经营风险:海外市场的不确定性可能影响公司业绩。
- 政策风险:稳增长政策的变化可能对业务产生影响。