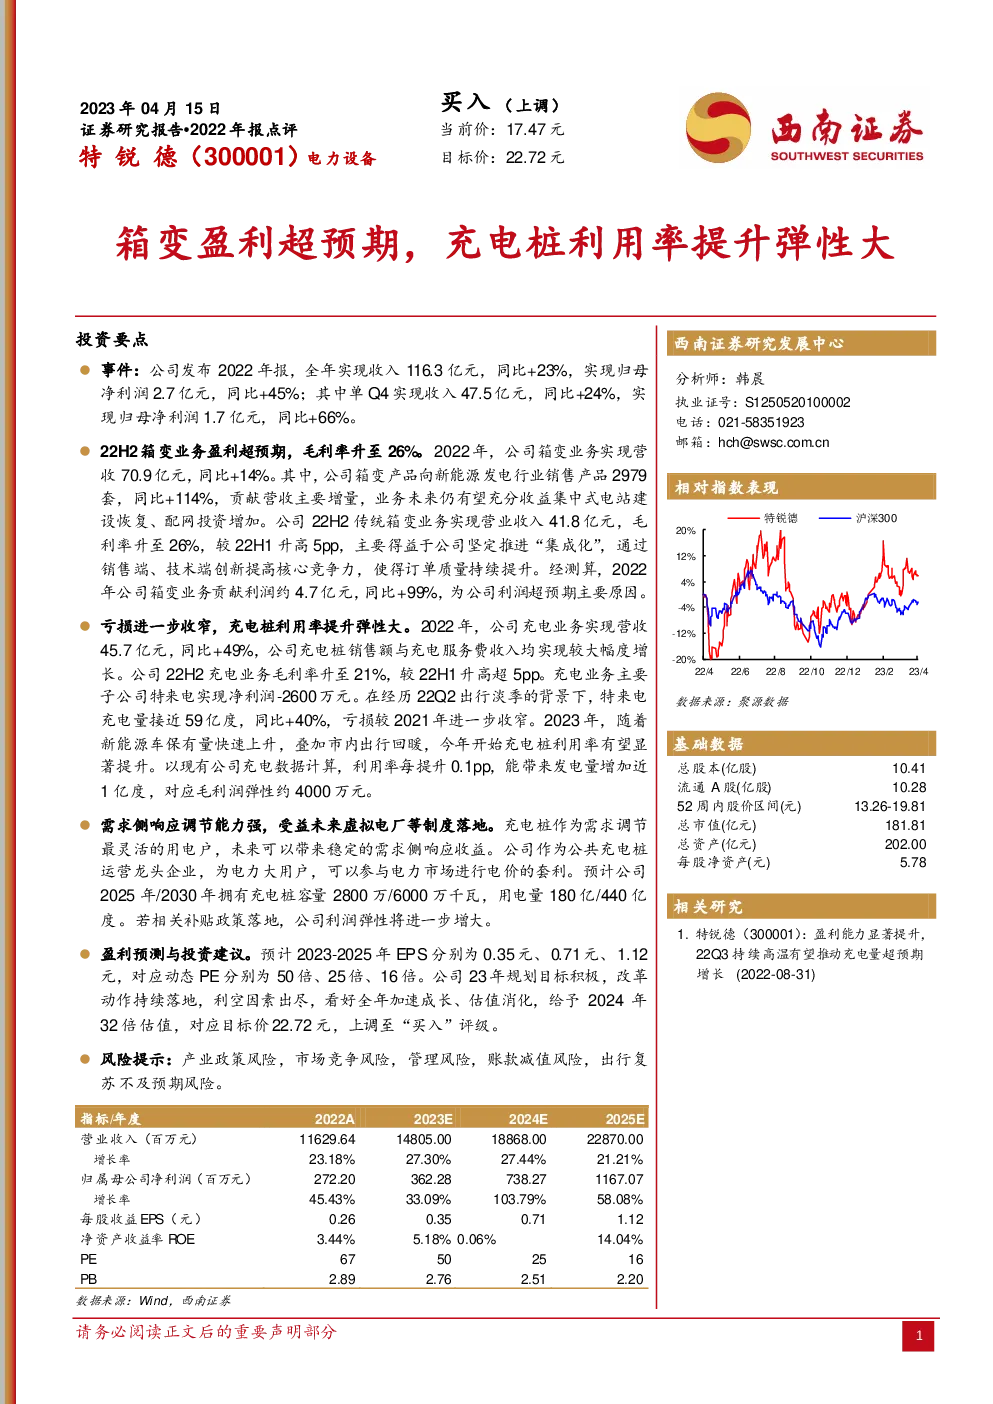
公司年度财务及业务亮点总结
财务表现概览
- 2022年业绩:全年收入达116.3亿元,同比增长23%;归母净利润2.7亿元,同比增长45%。
- 第四季度表现:Q4实现收入47.5亿元,同比增长24%;归母净利润1.7亿元,同比增长66%。
业务亮点与增长点
箱变业务:
- 2022年下半年:箱变业务盈利超预期,毛利率升至26%。箱变产品向新能源发电行业的销售收入显著增长,产品销售量同比增长114%,对营收贡献主要增量。
- 2022全年:箱变业务实现营收70.9亿元,同比增长14%。传统箱变业务的营业收入达到41.8亿元,毛利率显著提升至26%,较上半年提高5个百分点,主要得益于集成化策略的实施,提升了订单质量和竞争力。
充电业务:
- 盈利能力提升:2022下半年充电业务毛利率升至21%,较上半年提升超过5个百分点。
- 亏损收窄:虽然子公司特来电在22Q2期间面临出行淡季,但全年充电量达到59亿度,同比增长40%,亏损较2021年进一步收窄。
- 利用率提升潜力:预计充电桩利用率的提升将带来显著的发电量增加和毛利润弹性,每提升0.1pp可带来近1亿度的发电量增加和约4000万元的毛利润。
需求侧响应与虚拟电厂:
- 灵活性优势:作为公共充电桩运营龙头企业,公司具备强大的需求侧响应能力,未来有望从虚拟电厂等制度的落地中获益。
- 市场规模预测:预计到2025年和2030年,公司充电桩容量将分别达到2800万和6000万千瓦,用电量分别达到180亿和440亿度。
盈利预测与投资建议
- 盈利预测:预计2023-2025年的EPS分别为0.35元、0.71元、1.12元,对应动态PE分别为50倍、25倍、16倍。
- 估值与评级:考虑到公司业务范围、充电桩及电网行业的市场情况,给予2024年32倍估值,对应目标价22.72元,上调投资评级至“买入”。
风险提示
- 产业政策风险:政策变化可能影响公司业务发展。
- 市场竞争风险:市场竞争加剧可能导致利润空间缩小。
- 管理风险:内部管理问题可能影响运营效率。
- 账款减值风险:应收账款回收风险。
- 出行复苏不及预期风险:如果出行复苏速度慢于预期,可能影响充电业务的增长。
综上所述,公司展现出稳健的财务表现和业务增长潜力,尤其是在箱变业务和充电业务方面取得显著进展。通过合理的盈利预测和估值分析,投资建议为“买入”。然而,投资者仍需关注上述风险提示,以全面评估投资决策。
各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。