阿里巴巴2023财年四季度财报预期与分析
主要预期与表现
收入与盈利展望:
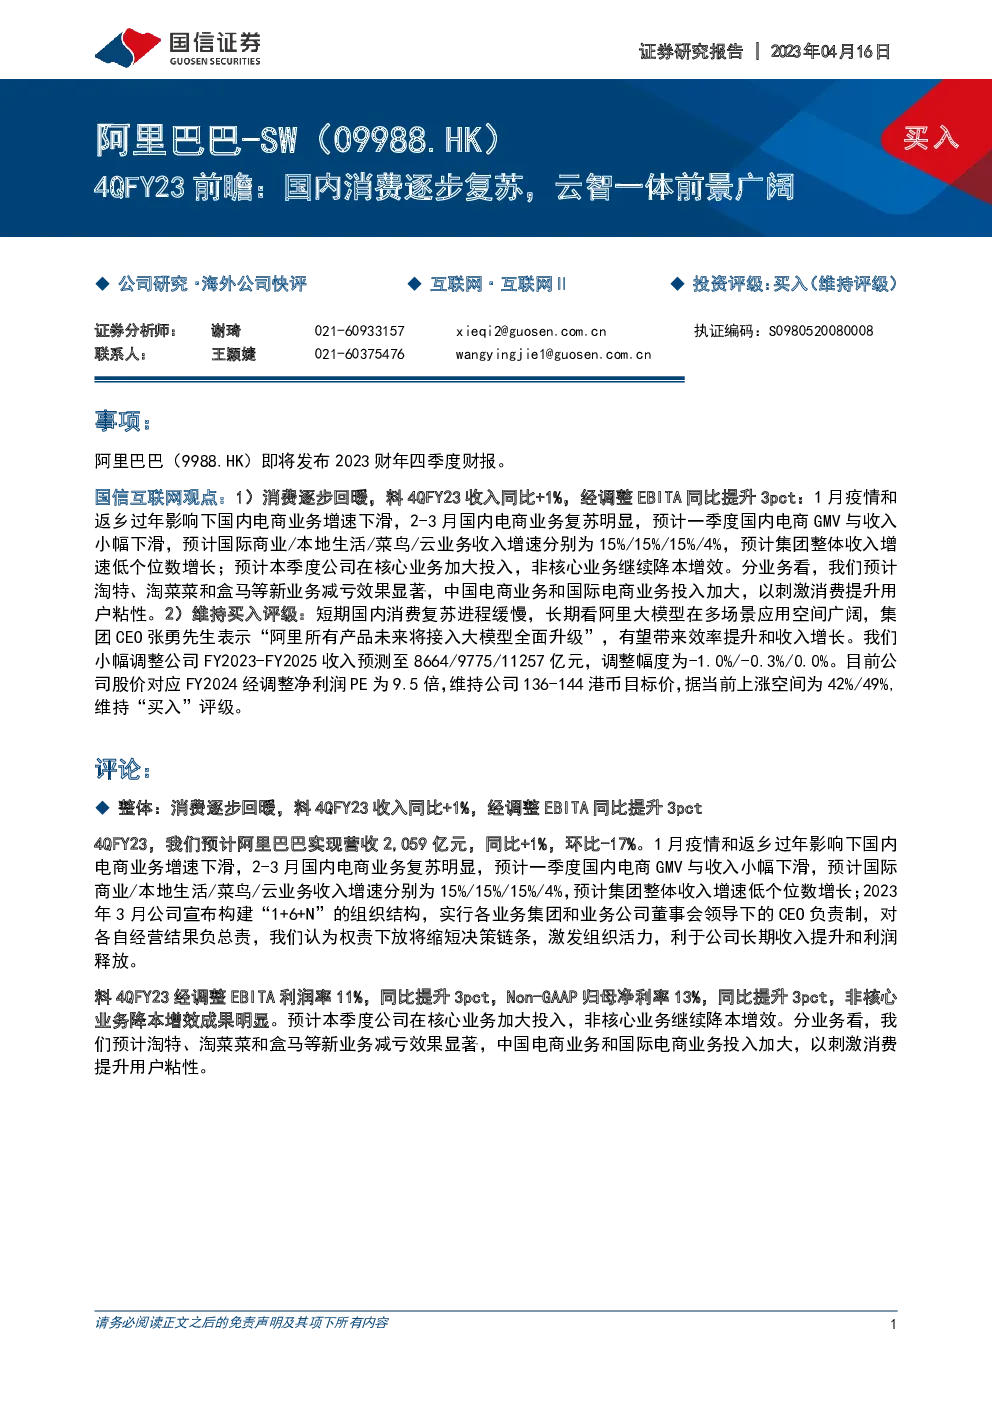
- 2023财年第四季度,阿里巴巴预计实现总收入2,059亿元人民币,同比增长1%,环比下降17%。这一预期考虑了1月春节期间的消费影响以及随后的消费复苏。
- 经调整EBITA:预计达到11%,较前一年同期提升3个百分点,反映公司成本控制及运营效率的提升。
业务板块分析
电商板块:
- 国内电商:预计GMV同比下滑2%,CMR收入603亿元,同比减少5%,显示市场复苏迹象但面临竞争压力,尤其是来自直播电商的影响。
- 国际电商、本地生活服务、菜鸟网络与云计算业务均保持15%左右的收入增长率,整体业务多元化发展。
新业务:
- 淘特、淘菜菜与盒马等新业务预计减亏效果显著,表明公司在成本控制和效率提升方面的努力。
管理层策略与愿景
- CEO张勇强调:所有产品将全面升级至接入大模型,旨在提升效率与收入,预示技术驱动的战略方向。
财务预测与估值
- 收入预测:FY2023-FY2025分别调整至8664亿、9775亿、11257亿元,调整幅度分别为-1.0%、-0.3%、0.0%。
- 估值:当前股价对应FY2024经调整净利润PE为9.5倍,目标价区间为136-144港元,相比当前股价有42%-49%的上涨空间。
风险提示
- 政策风险:政策变化可能对业务产生不确定性。
- 市场竞争:新进入者的竞争加剧可能影响市场份额。
- 宏观经济风险:系统性经济波动影响消费与企业支出。
- 疫情风险:疫情的反复可能影响消费行为与供应链稳定。
综上所述,尽管短期内面临消费复苏的挑战,阿里巴巴通过多元化业务布局、技术创新与成本优化,展现出稳健的增长潜力。长期来看,公司对大模型的应用升级被寄予厚望,有望推动业务效率与收入增长。
想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。