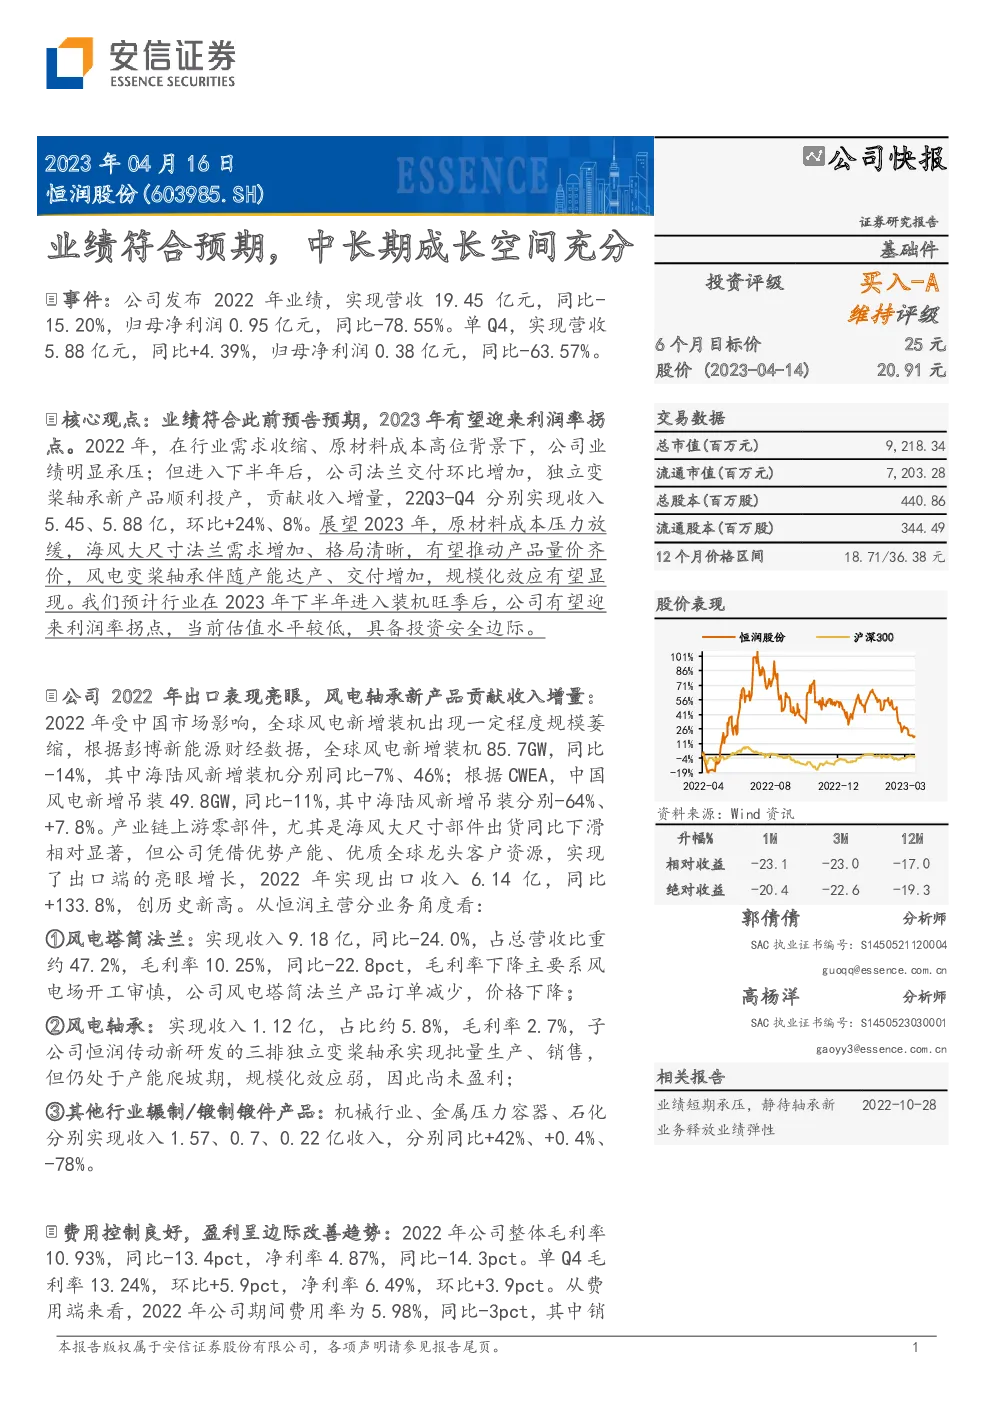
恒润股份(股票代码:603985.SH)的最新业绩报告显示,其2022年的营收为19.45亿元人民币,同比下降15.20%,归母净利润为9500万元人民币,同比大幅下降78.55%。2023年第一季度,公司营收为5.88亿元人民币,同比增长4.39%,净利润为3800万元人民币,同比减少63.57%。
尽管面临行业需求收缩和原材料成本上升的压力,公司2022年下半年的业绩出现好转迹象。随着法兰交付量的环比增加以及独立变桨轴承新产品的顺利投产,公司在2022年第三季度和第四季度的营收分别达到5.45亿和5.88亿,环比增长24%和8%。对于2023年,公司预计原材料成本压力会减弱,海风领域的大尺寸法兰需求增加且竞争格局更加明朗,这将有助于提升产品销量和价格。此外,风电变桨轴承的产能将逐渐扩大,规模化效应将逐步显现。
2022年,公司出口业务表现出色,全年出口收入达到6.14亿人民币,同比增长133.8%,创下历史新高。从主营业务分部看,风电塔筒法兰营收为9.18亿,占总营收的47.2%,毛利率为10.25%,同比下降22.8个百分点。风电轴承业务收入为1.12亿,占比5.8%,毛利率为2.7%,由于新研发的三排独立变桨轴承处于产能爬坡期,尚未实现盈利。其他行业如机械、金属压力容器、石化的产品收入分别为1.57亿、0.7亿和0.22亿,分别同比增长42%、0.4%和-78%。
公司费用控制良好,2022年期间费用率为5.98%,较去年减少了3个百分点。单季度毛利率和净利率分别达到了13.24%和6.49%,相比上一季度分别提高了5.9个和3.9个百分点。展望未来,公司预计将在2023年下半年进入装机高峰期后迎来利润率的拐点。当前股价20.91元人民币,低于6个月目标价25元人民币,显示出较高的投资安全边际。
公司2022年出口业务的亮点在于风电轴承新产品的贡献,以及在全球风电市场萎缩的背景下实现的亮眼增长。公司正在横向扩展大尺寸海风法兰生产能力,同时在纵向延伸高附加值的轴承、齿轮箱精密部件领域,如6MW三排独立变桨轴承的批量生产和8MW独立变桨轴承的台架试验认证,以及“齿轮锻件及深加工项目”的建设。
基于对公司2023-2025年的收入和净利润预测(分别达到38.0亿、53.7亿和70.1亿人民币,以及4.1亿、6.6亿和9.5亿人民币),我们维持其“买入-A”的评级。尽管公司盈利能力和估值有所改善,但仍需关注风电行业新增装机量、大尺寸法兰出货量、新产品市场接受度以及募投项目成本和费用的潜在影响。
投资风险包括但不限于:风电行业新增装机量低于预期、大尺寸法兰出货量不及预期、新产品市场表现低于预期、募投项目成本超支、原材料成本上升等。
发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。