找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
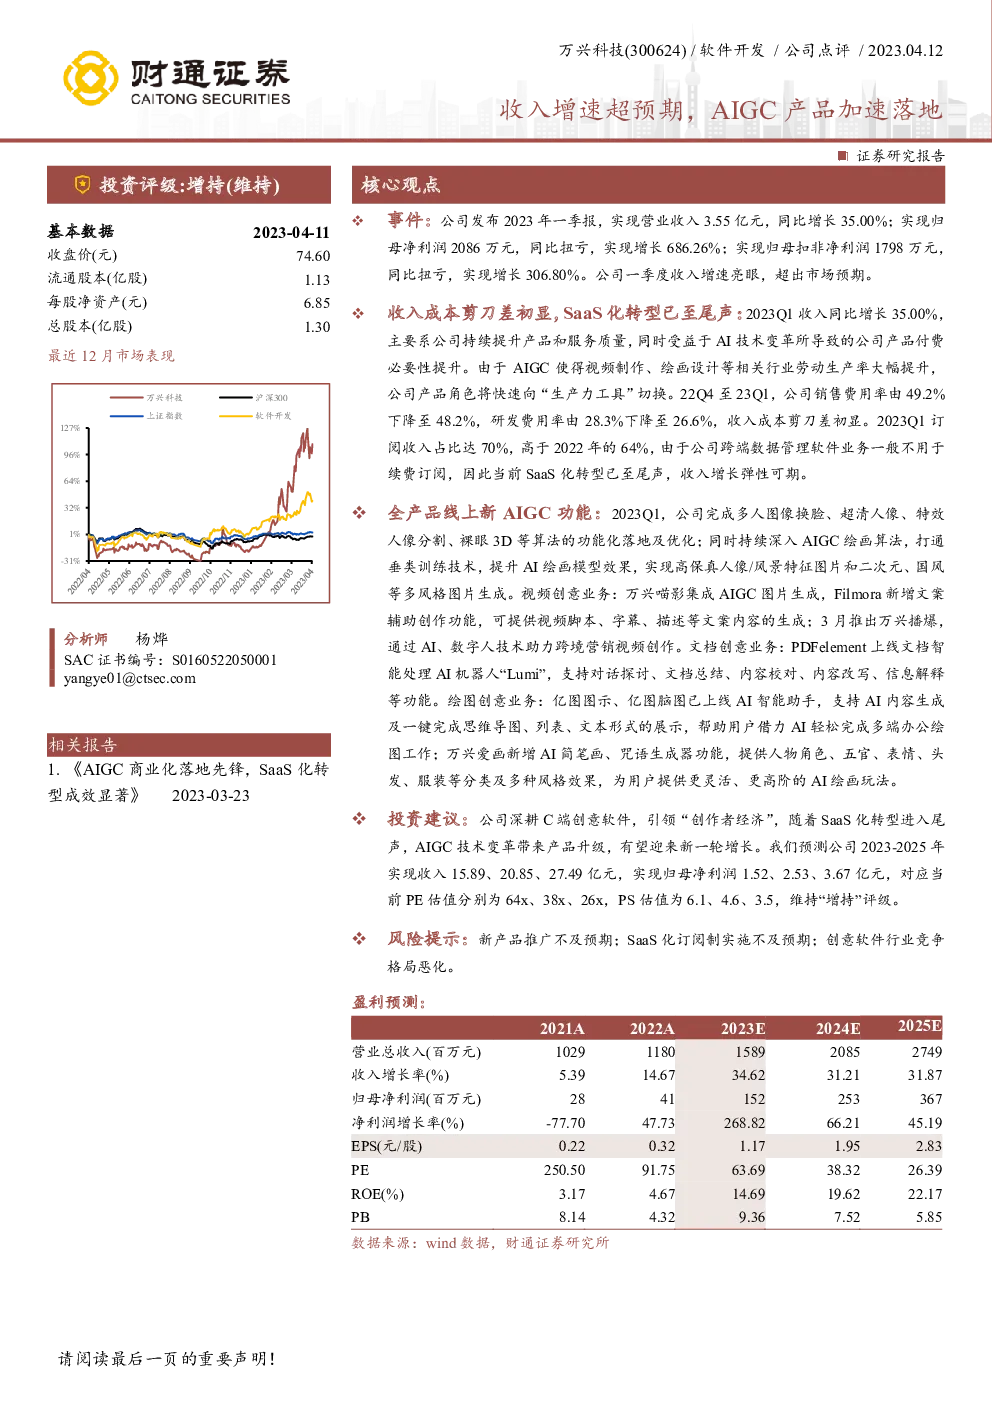
公司2023年一季度财报亮点与战略转型分析
财务业绩概述:
- 营业收入:一季度实现营业收入3.55亿元,同比增长35.00%,超出市场预期。
- 净利润增长:实现归母净利润2086万元,同比扭亏为盈,增长686.26%;归母扣非净利润1798万元,同比增长306.80%。
SaaS化转型与成本效益:
- 收入成本剪刀差显现:销售费用率从49.2%降至48.2%,研发费用率从28.3%降至26.6%,表明成本控制与效率提升,预示着SaaS化转型的初步成功。
- 订阅模式加速:一季度订阅收入占比提升至70%,显示SaaS模式的深化,推动了收入结构的优化。
创新功能与产品升级:
- 全产品线整合AIGC:在多个创意软件中集成AI生成内容功能,包括图像换脸、超清人像分割、特效人像分割、3D视频等,以及深化AI绘画算法,增强产品功能性和用户体验。
- 视频与文档创意革新:万兴喵影集成AI图片生成,Filmora增加文案辅助功能,PDFelement上线AI机器人“Lumi”,亿图图示与亿图脑图提供AI智能助手,万兴爱画新增AI简笔画与咒语生成器功能。
投资策略与展望:
- 增长潜力:预计公司2023-2025年收入分别达到15.89、20.85、27.49亿元,净利润1.52、2.53、3.67亿元,PE估值分别为64x、38x、26x,PS估值为6.1、4.6、3.5。
- 评级建议:鉴于公司深耕创意软件领域、引领“创作者经济”的趋势,以及AIGC技术带来的产品升级,维持“增持”评级。
风险提示:
- 新产品推广:面临推广效果不确定性。
- SaaS化挑战:SaaS化订阅制实施可能遇到的挑战。
- 市场竞争:创意软件行业竞争加剧的风险。
结论:
公司一季度财报表现亮眼,得益于SaaS化转型的推进与AI技术的应用,业绩显著增长。通过创新功能的集成与优化,公司在视频、文档、绘画等多个创意领域实现了技术突破,展现出强大的产品创新能力与市场竞争力。未来,随着AIGC技术的进一步融合与应用,公司有望持续增长,但同时也需关注新产品推广、SaaS化实施与市场竞争等潜在风险。