发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。
公司年度业绩及发展战略总结
一、业绩概览
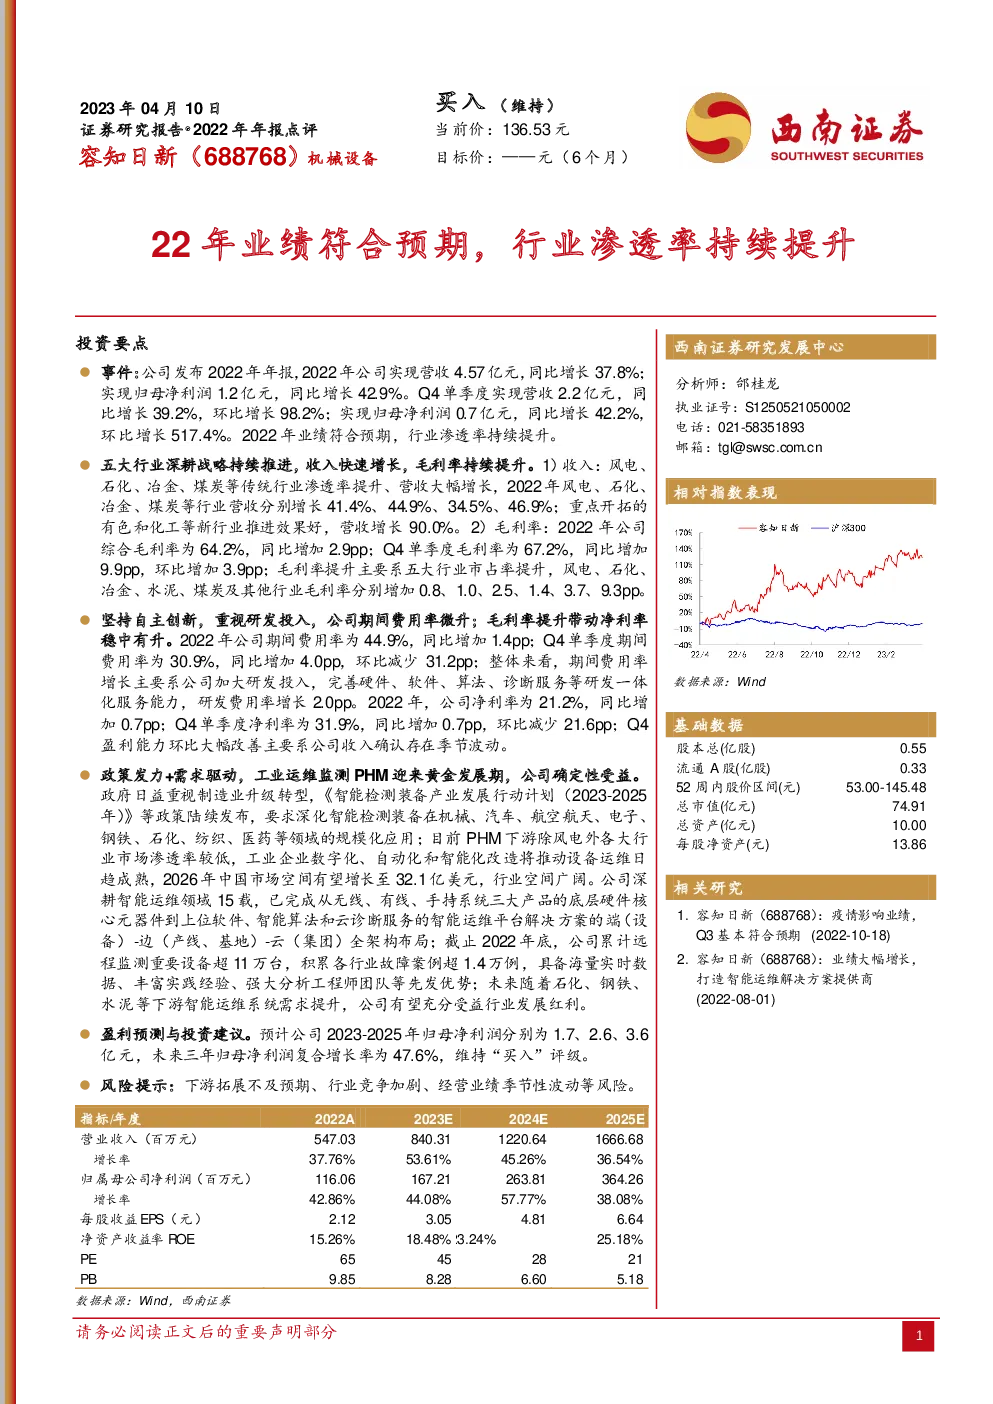
- 2022年:公司实现营收4.57亿元,同比增长37.8%;归母净利润1.2亿元,同比增长42.9%。
- 第四季度:单季度实现营收2.2亿元,同比增长39.2%,环比增长98.2%;归母净利润0.7亿元,同比增长42.2%,环比增长517.4%。
二、业务增长与行业布局
- 深耕行业:公司聚焦于风电、石化、冶金、煤炭等传统行业,以及有色和化工等新兴行业,实现收入快速增长。具体而言,2022年各行业的营收分别增长41.4%、44.9%、34.5%、46.9%和90.0%。
- 毛利率提升:2022年综合毛利率为64.2%,较去年提升2.9个百分点;第四季度单季毛利率为67.2%,较去年同期增加9.9个百分点,环比增加3.9个百分点。这一提升主要得益于行业市场占有率的提升,各行业毛利率分别增加0.8、1.0、2.5、1.4、3.7、9.3个百分点。
三、研发投入与费用管理
- 研发投入:公司持续加大研发投入,致力于完善硬件、软件、算法、诊断服务等研发一体化能力,研发费用率增长2.0个百分点。
- 费用率:全年期间费用率为44.9%,同比增长1.4个百分点;第四季度单季期间费用率为30.9%,同比增长4.0个百分点,环比减少31.2个百分点。期间费用率的增长主要源于对研发的加大投入。
四、市场前景与公司优势
- 政策支持:政府政策的推动,如《智能检测装备产业发展行动计划(2023-2025年)》,促进智能检测装备在多个行业规模化应用。
- 市场潜力:预计2026年中国市场空间可达32.1亿美元,市场空间广阔。
- 公司优势:公司作为智能运维领域的领军者,已构建起从底层硬件到上位软件、智能算法和云诊断服务的全架构布局。截至2022年底,公司累计远程监测设备超过11万台,积累了1.4万余例故障案例,拥有海量实时数据、丰富实践经验以及强大的分析工程师团队。
五、财务预测与投资建议
- 预测:预计公司2023-2025年的归母净利润分别为1.7、2.6、3.6亿元,复合增长率达47.6%。
- 评级:基于上述预测,维持对公司“买入”的投资评级。
六、风险提示
- 风险因素:包括下游拓展不达预期、行业竞争加剧、以及经营业绩的季节性波动等潜在风险。
综上所述,公司2022年业绩表现出色,实现了营收和净利润的双增长,并通过深耕多行业、强化研发投入、提升市场占有率等方式,展现了其在工业运维监测领域的竞争优势。展望未来,公司有望在政策支持和市场需求的双重驱动下,进一步扩大市场份额并实现持续增长。