发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。
报告概述:
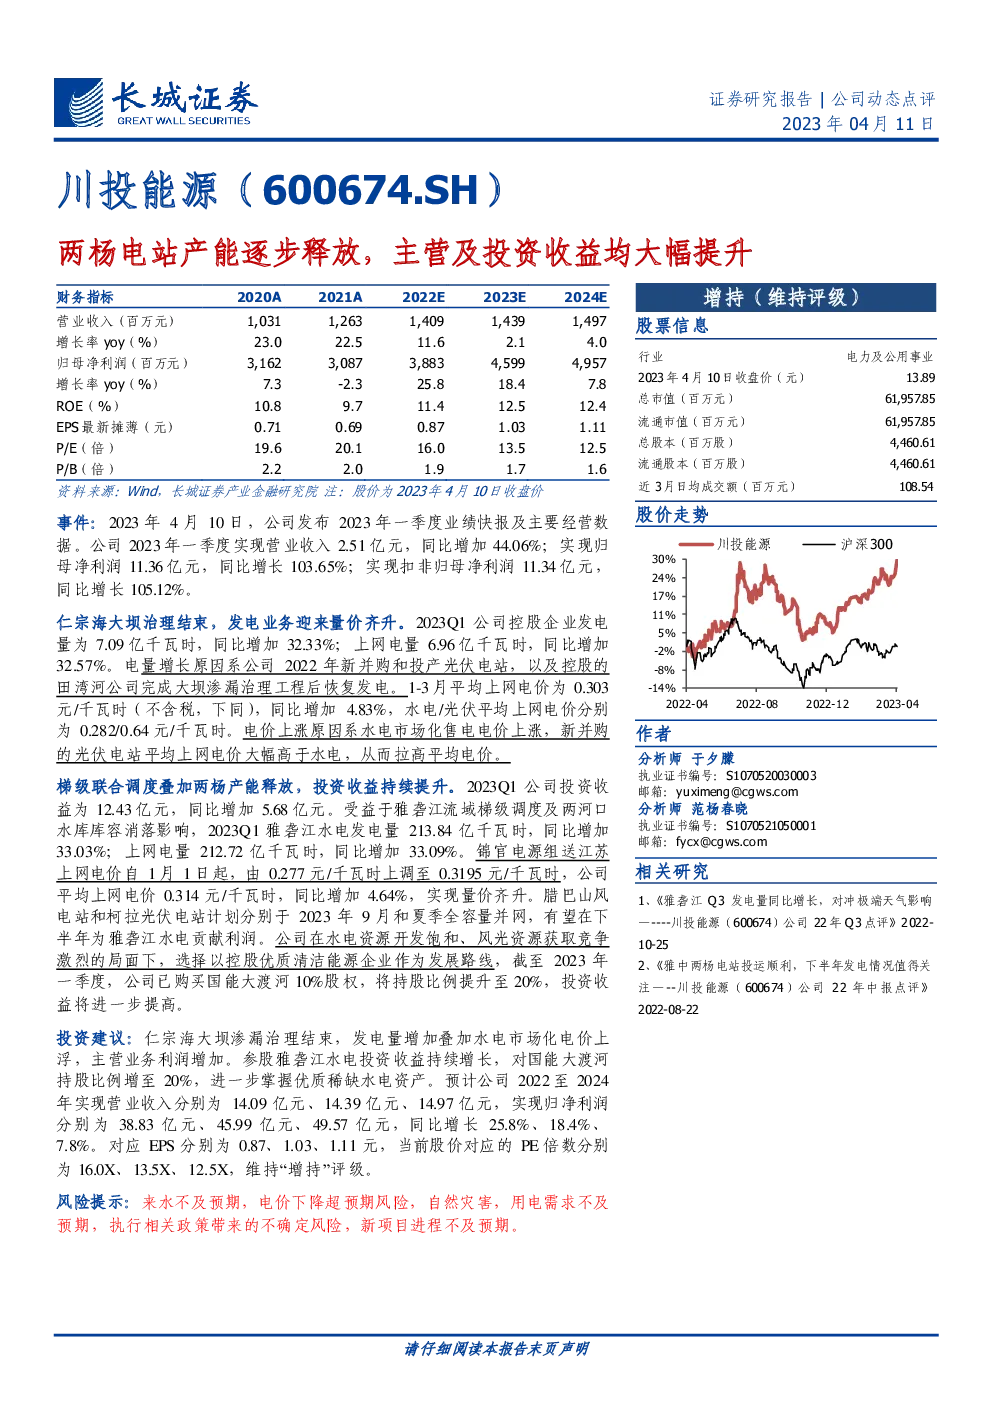
川投能源(600674.SH)的最新财务报告显示,公司的盈利能力显著提升,主要得益于两杨电站产能的逐步释放以及投资收益的持续增长。
财务亮点:
- 营收与净利润增长:从2020年到2024年,预计营业收入将从1031百万元增长至1497百万元,归母净利润则从3162百万元增长至4957百万元。
- 盈利能力增强:ROE(净资产收益率)预计从2020年的10.8%提升至2024年的12.4%,EPS(每股收益)从0.71元增长至1.11元。
- 投资收益:通过购买国能大渡河10%股权,公司投资收益进一步提高。雅砻江水电发电量的增加和两河口水库库容的消落也推动了投资收益的增长。
- 成本控制:销售费用、管理费用、财务费用等成本控制良好,尤其是财务费用在2024年有所减少。
运营与战略:
- 能源结构转型:公司选择以控股优质清洁能源企业作为发展战略,通过并购光伏电站和风电项目,实现了能源结构的多元化。
- 项目进展:腊巴山风电站和柯拉光伏电站计划在2023年9月和夏季全容量并网,预计将为公司带来新的利润增长点。
- 市场表现:随着水电市场化电价的上涨和新并购项目的高收益,公司实现了量价齐升。
市场与评级:
- 市场表现:公司股价与沪深300指数相比,显示出一定的增长潜力。
- 评级与建议:鉴于公司业绩的强劲增长和市场表现,维持“增持”评级。
风险提示:
- 自然环境风险:如极端天气可能影响水电供应。
- 政策风险:执行相关政策可能带来的不确定性。
- 市场风险:电价下降、用电需求不足等可能影响盈利能力。
- 项目进展风险:新项目的进程可能低于预期。
总体而言,川投能源通过优化能源结构、提升运营效率和扩大投资组合,展现了其强大的增长潜力和稳定的盈利模式。