上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。
小家电公司业绩与增长策略分析
主要业绩亮点:
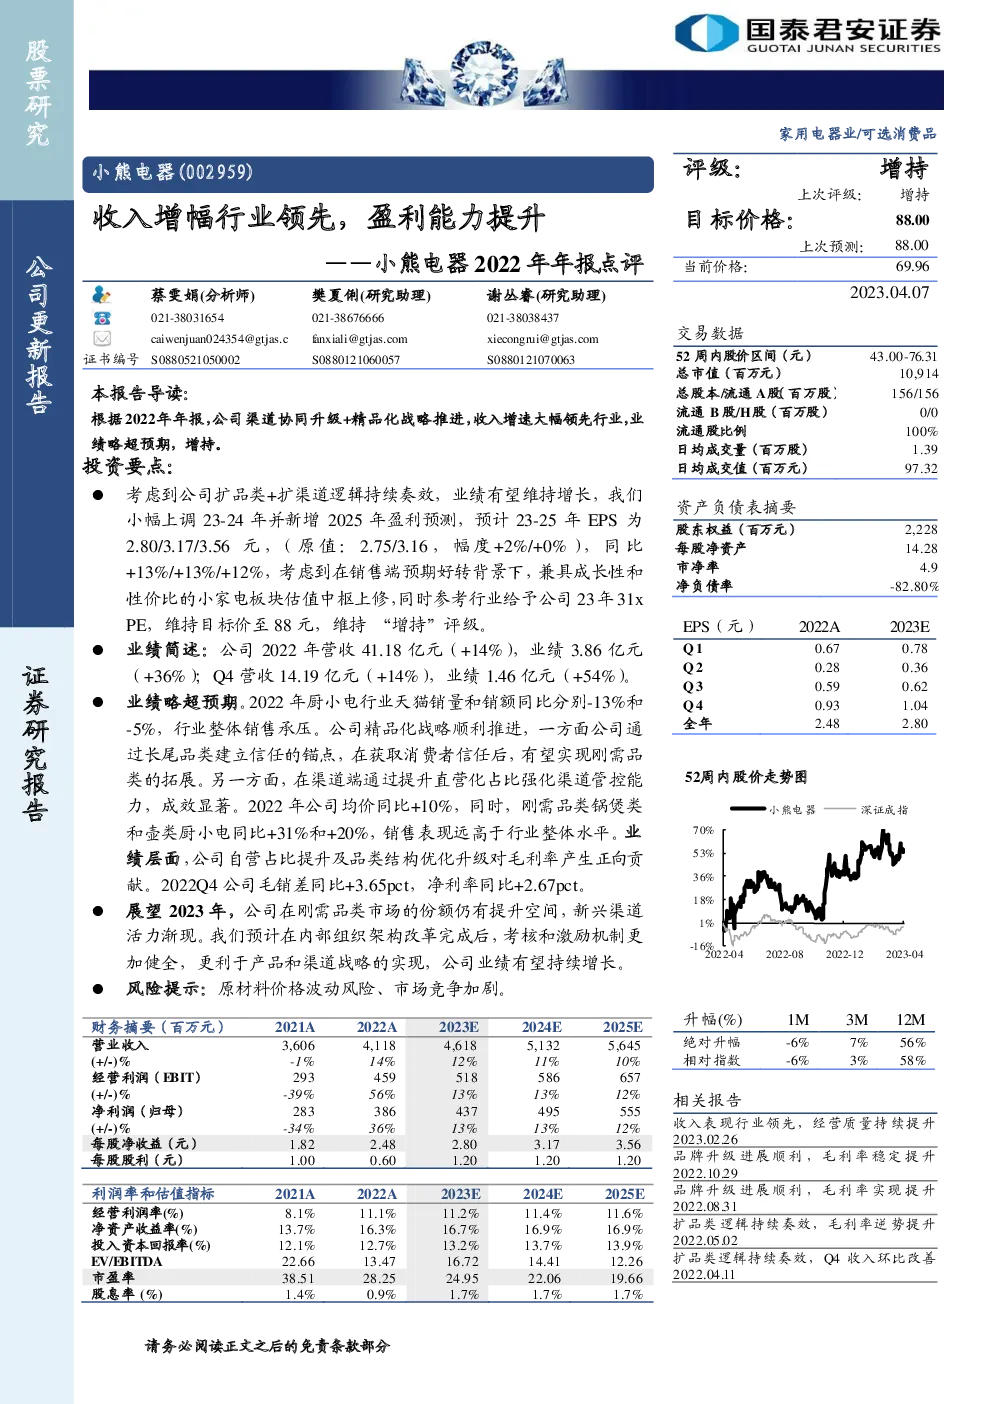
- 2022年业绩:公司全年实现营业收入41.18亿元,同比增长14.18%,归母净利润3.86亿元,同比增长36.31%。
- 季度表现:2022年第四季度,公司实现营业收入14.19亿元,同比增长14.29%,归母净利润1.46亿元,同比增长54.48%。
增长策略与市场表现:
- 精品化战略:公司通过长尾品类建立信任基础,增强消费者信任后,拓展刚需品类市场,如锅煲类和壶类产品销售分别增长31%和20%。
- 渠道优化:线上渠道通过提升直营化比例,强化渠道管控能力;线下渠道积极拓展经销商网络,实现快速扩张。
- 产品结构优化:新品培育及品类多元化推动,特别是西式厨小电和其他类小家电业务高速增长,同时传统品类如电动类、电热类和生活小家电也保持稳健增长。
成本与利润率改善:
- 毛利率提升:2022年公司毛利率为36.45%,较上年提升3.67个百分点,毛销差同比增加1.3个百分点。
- 费用控制:销售、管理、研发和财务费用率虽有变动,但总体上反映了公司对成本的有效控制。
资金流动与财务健康:
- 现金流稳定:经营活动产生的现金流量净额增长明显,反映出公司良好的现金回笼速度。
- 库存与债务管理:存货、应收账款周转天数变化显示公司库存管理和资金回笼效率提高,而应付账款周转天数的增加则反映供应链管理的优化。
利润分配与资本结构:
- 分红政策:公司计划以未来实施权益分派股权登记日的总股本为基础,每10股派发现金红利8.00元(含税),分红比例约为32%。
投资建议与风险提示:
- 业绩预测:考虑公司业绩持续增长和市场复苏,上调未来三年的盈利预测,并维持“增持”评级。
- 风险因素:原材料价格波动可能导致成本压力,行业竞争加剧可能影响市场份额。
综上所述,该小家电公司通过深化精品化战略、优化渠道布局和产品结构,实现了业绩的稳定增长和利润率的提升,展现了其在市场中的竞争力和成长潜力。然而,原材料价格波动和市场竞争加剧仍是其面临的主要风险。