各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
公司年度报告总结
业绩概览
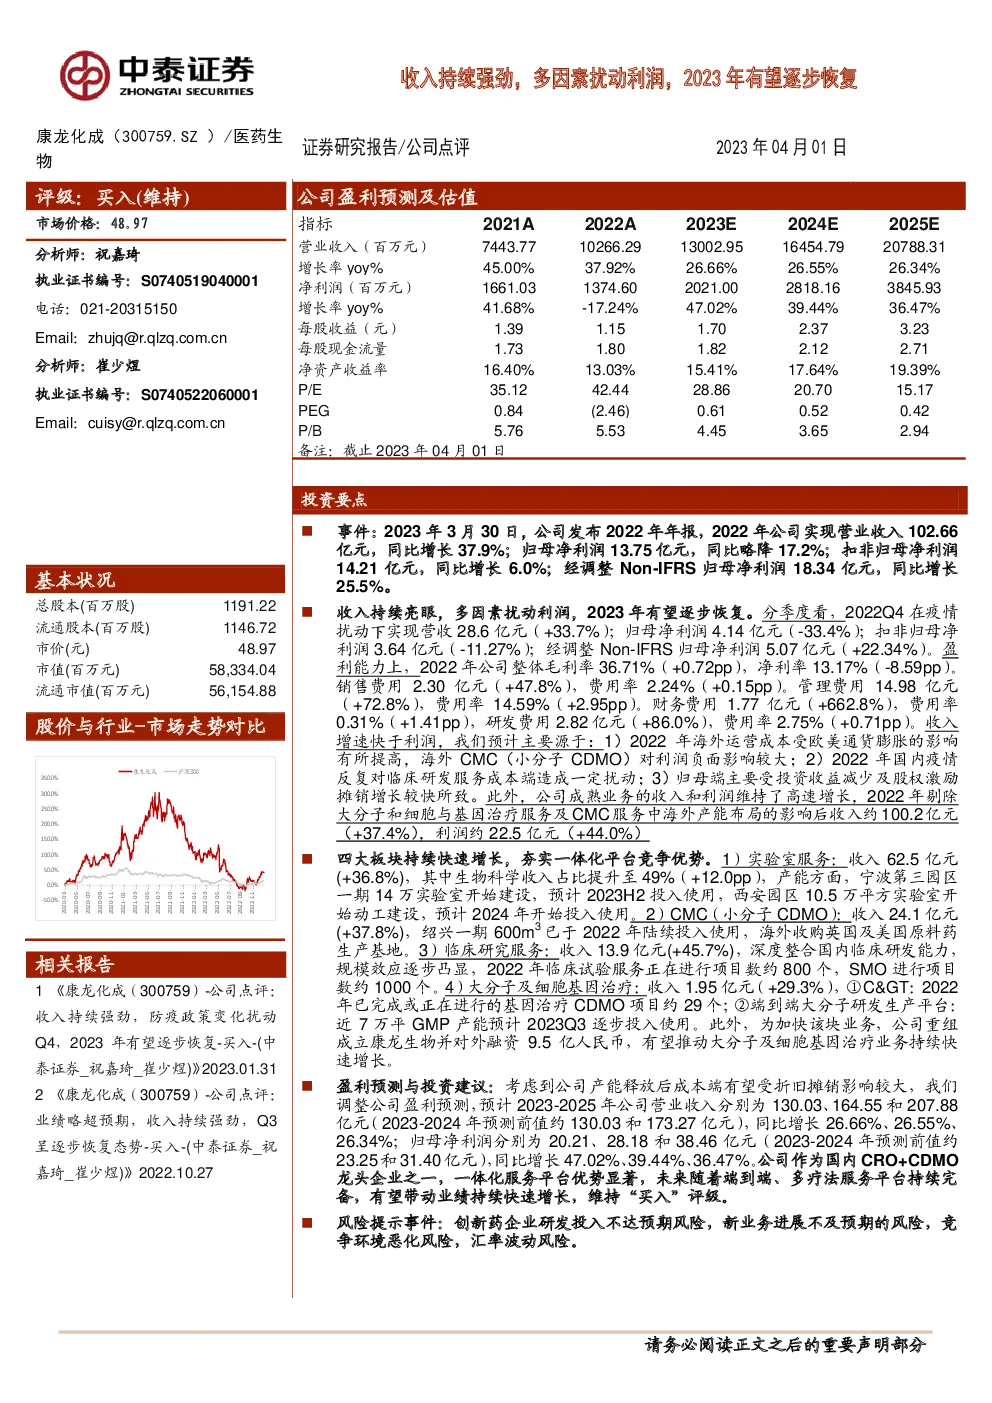
- 2022年:公司实现营业收入102.66亿元,同比增长37.9%;归母净利润13.75亿元,同比略降17.2%;扣非归母净利润14.21亿元,同比增长6.0%;经调整Non-IFRS归母净利润18.34亿元,同比增长25.5%。
主营业绩分析
- 收入持续强劲:全年收入增长显著,其中四季度在疫情扰动下仍实现营收28.6亿元,同比增长33.7%。
- 多因素影响利润:利润增速低于收入,主要受海外运营成本增加、国内疫情对成本端的扰动以及投资收益减少、股权激励摊销增长较快等因素影响。
- 成本结构变化:销售、管理、财务费用率均有提升,研发费用率增长明显,这反映了公司为扩大业务规模和提升服务质量而增加的投入。
业务板块亮点
- 实验室服务:收入62.5亿元,同比增长36.8%,生物科学收入占比提升至49%,新园区建设加速产能扩张。
- CMC服务:收入24.1亿元,同比增长37.8%,已投入使用产能及海外收购进一步增强服务能力。
- 临床研究服务:收入13.9亿元,同比增长45.7%,临床业务全面恢复,规模效应显现。
- 大分子及细胞基因治疗:收入1.95亿元,同比增长29.3%,新业务增长点,公司重组及融资推动持续发展。
盈利预测与投资建议
- 盈利预测调整:考虑到产能释放后的成本影响,调整2023-2025年的盈利预测,预计收入分别增长26.66%、26.55%、26.34%,归母净利润分别增长47.02%、39.44%、36.47%。
- 投资建议:公司作为CRO+CDMO行业的领军者,拥有显著的一体化服务平台优势,随着端到端、多疗法服务平台的完善,业绩有望持续增长,维持“买入”评级。
风险提示
- 创新药研发投入风险:经济形势、医药政策等可能影响创新药企业的研发投入,进而影响公司订单来源。
- CMC业务毛利率风险:项目数增长与产能扩张的匹配度将直接影响收入增长和毛利率提升。
- 竞争环境风险:行业集中过程中可能出现的竞争加剧。
- 汇率波动风险:收入大部分来自境外,汇率波动对公司财务状况构成潜在风险。