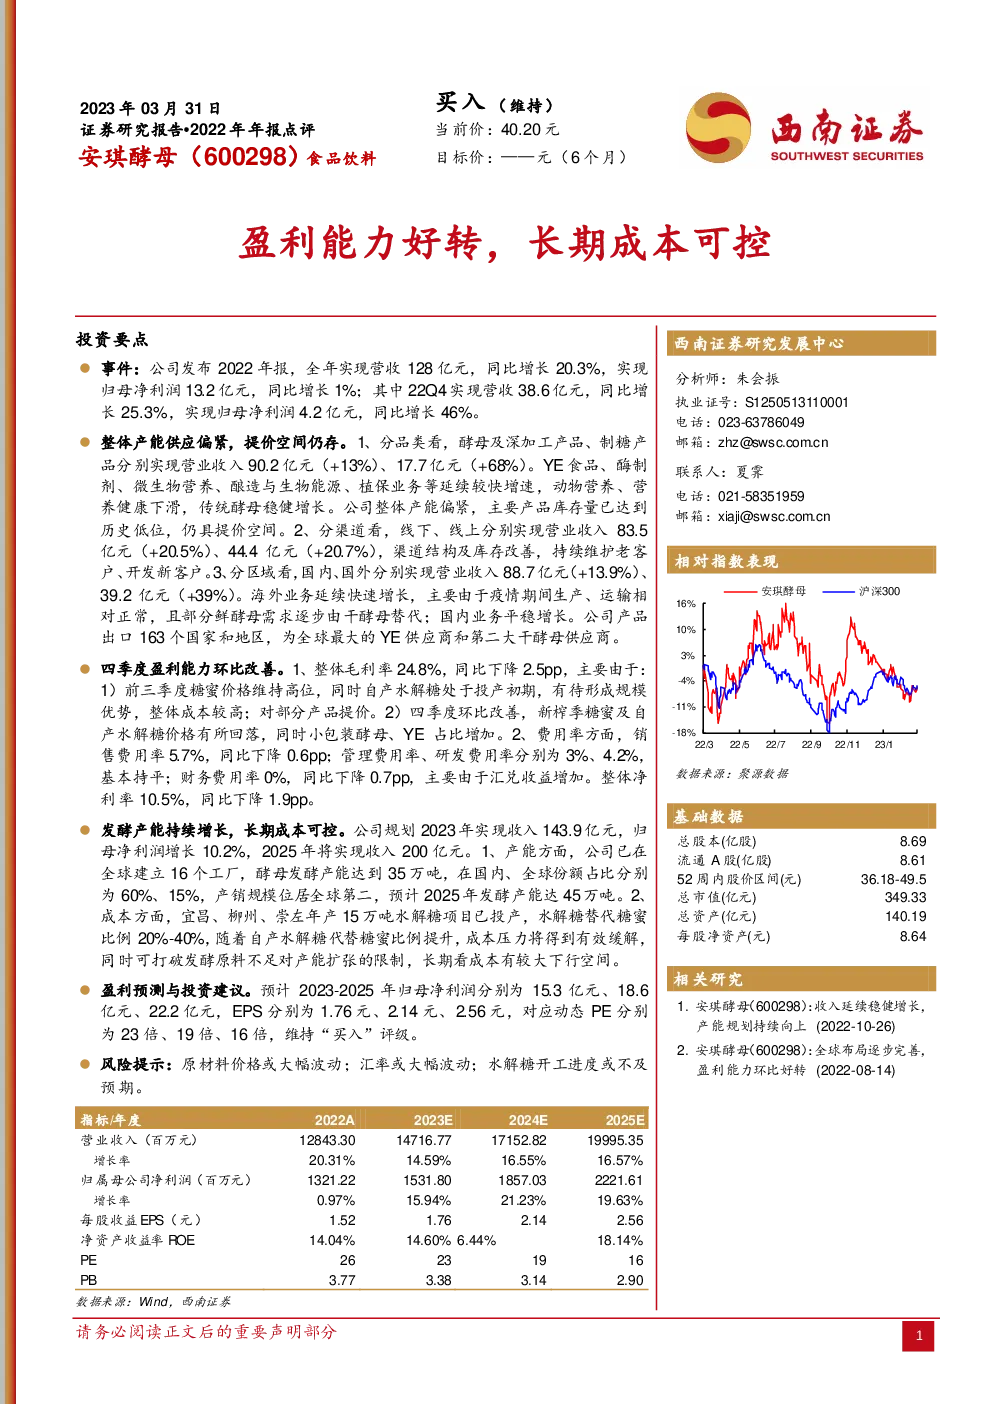
安琪酵母(股票代码:600298)在2022年的年报中显示,公司实现了稳健的增长。全年营业收入达到128亿元人民币,同比增长20.3%;归母净利润为13.2亿元,同比增长1%。第四季度的营收为38.6亿元,同比增长25.3%,净利润为4.2亿元,同比增长46%。这反映出公司在收入和盈利方面均有显著提升。
公司整体产能供应紧张,主要产品的库存已降至历史低位,为提价提供了空间。从产品分类来看,酵母及深加工产品、制糖产品分别增长了13%和68%。此外,YE食品、酶制剂、微生物营养、酿造与生物能源、植保业务等继续实现较快增长,而动物营养和营养健康业务则出现下滑。从渠道和区域来看,线下和线上渠道分别增长了20.5%和20.7%,国内和海外业务分别增长了13.9%和39%,显示出公司国内外市场的稳定增长和海外业务的快速扩展。
四季度的盈利能力有所改善,整体毛利率为24.8%,尽管同比降低了2.5个百分点,但主要得益于四季度糖蜜价格的下降以及小包装酵母、YE占比的增加。费用方面,销售费用率、管理费用率和研发费用率基本保持稳定,财务费用率降低至0%,主要是因为汇兑收益的增加。净利率为10.5%,同比下降1.9个百分点。
公司的发酵产能持续增长,并计划在2025年实现200亿元的收入目标。通过在宜昌、柳州、崇左建设的15万吨水解糖项目,水解糖对糖蜜的替代比例为20%-40%,这有助于缓解成本压力,并打破因原料不足对产能扩张的限制,从而在长期展望中降低成本。
基于2023-2025年的盈利预测,预计归母净利润分别为15.3亿元、18.6亿元、22.2亿元,对应每股收益分别为1.76元、2.14元、2.56元,动态PE分别为23倍、19倍、16倍,维持“买入”评级。然而,需要注意的风险包括原材料价格波动、汇率波动以及水解糖项目的进展速度可能不达预期。
总体而言,安琪酵母在产能扩张、成本控制和市场需求增长的推动下,展现出稳健的增长态势,未来前景被看好。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。