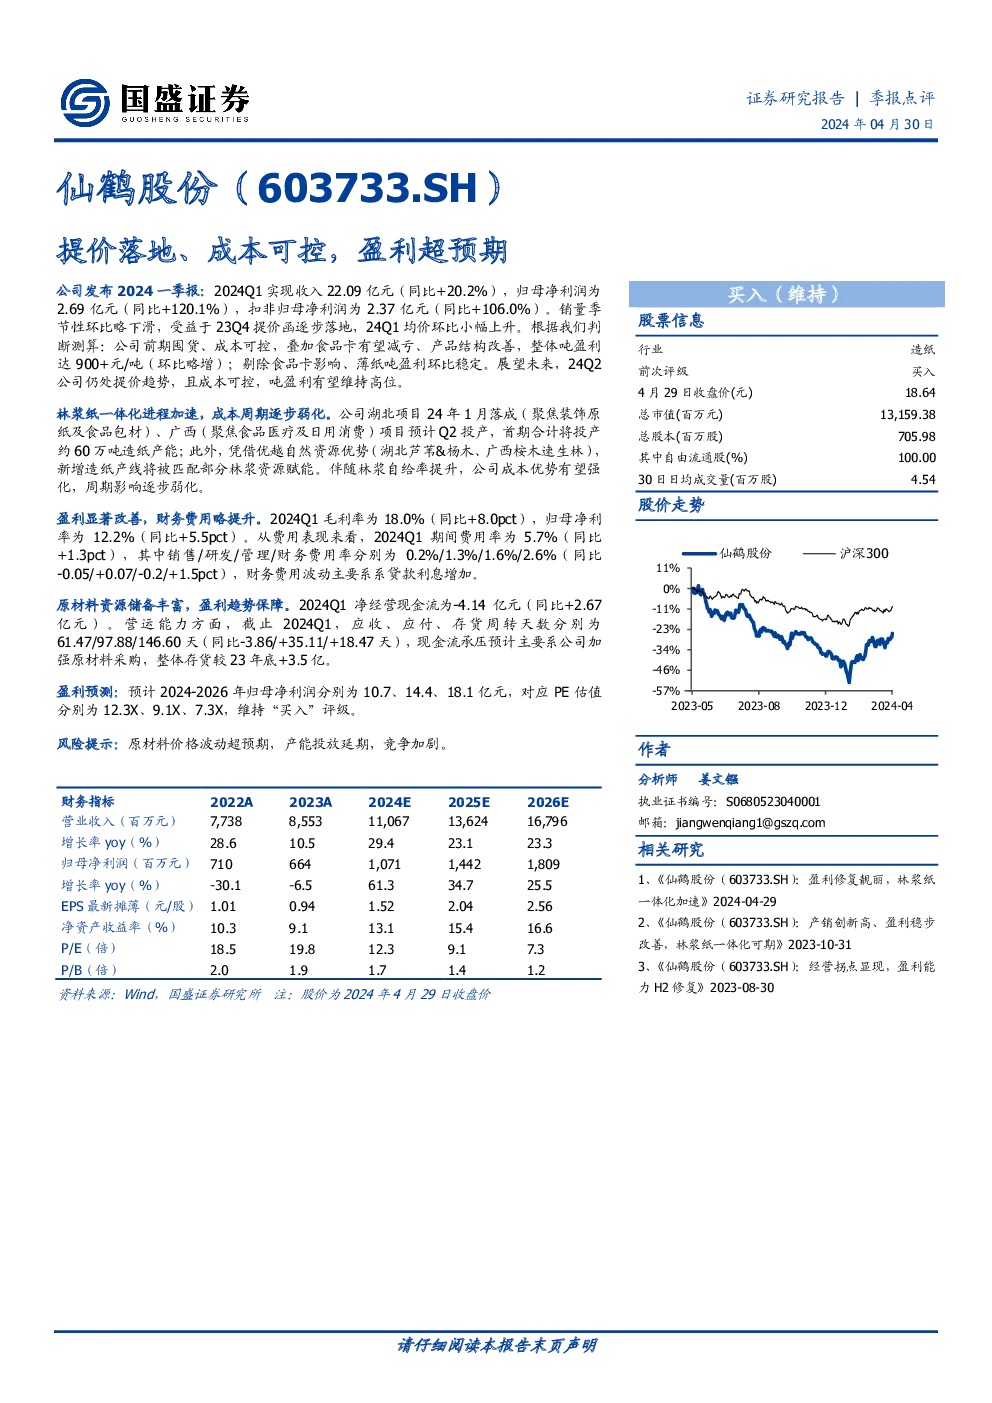
公司2024年一季度财报概览
收入与利润增长
- 收入:2024年一季度,公司实现总收入22.09亿元人民币,同比增长20.2%,显示出稳健的增长态势。
- 净利润:归母净利润达到2.69亿元人民币,同比增长120.1%,扣非归母净利润为2.37亿元人民币,同比增长106.0%,净利润大幅增长。
销量与价格
- 销量:销量在季节性环比略有下滑,但得益于23Q4提价政策的逐步实施,一季度均价环比有所上升。
- 吨盈利:考虑囤货成本控制、食品卡业务减亏以及产品结构优化,整体吨盈利估计在900元以上,环比略有增加。去除食品卡影响后,吨盈利保持稳定。
成本与盈利能力
- 毛利率:一季度毛利率为18.0%,较去年同期提高8.0个百分点,显示较高的盈利能力。
- 期间费用:期间费用率为5.7%,同比增长1.3个百分点。其中,销售、研发、管理和财务费用率分别调整为0.2%、1.3%、1.6%和2.6%,财务费用主要由于贷款利息增加所致。
- 净经营现金流:净经营现金流为-4.14亿元人民币,相比去年同期增加2.67亿元,表明公司在加强原材料采购时面临短期现金流压力。
资源与战略发展
- 林浆纸一体化进程:湖北项目在2024年1月建成,聚焦装饰原纸及食品包材,广西项目预计第二季度投产,重点关注食品医疗及日用消费领域。两项目合计投产约60万吨造纸产能,利用本地资源优势匹配林浆资源,增强成本优势,降低周期影响。
- 原材料储备:公司拥有丰富的原材料资源储备,这为盈利趋势提供了保障。
预测与评级
- 盈利预测:预计2024-2026年的归母净利润分别为10.7、14.4、18.1亿元人民币,对应PE估值分别为12.3X、9.1X、7.3X。
- 评级:基于上述预测,维持“买入”评级。
风险提示
- 原材料价格波动:原材料价格可能超出预期的波动。
- 产能投放:产能投放可能存在延期的风险。
- 市场竞争:市场竞争加剧可能影响公司的市场份额和盈利能力。
财务报表与比率
- 财务报表:详细财务报表提供了收入、成本、费用、现金流等关键数据。
- 主要财务比率:包括但不限于毛利率、净利率、费用率、存货周转率、应收账款周转率、应付账款周转率等,这些比率反映了公司的财务健康状况和运营效率。
综上所述,公司一季度业绩表现出色,主要得益于收入与利润的强劲增长、成本控制有效、林浆纸一体化战略推进以及资源储备丰富。然而,也存在原材料价格波动、产能投放延期和市场竞争加剧的风险,需要持续关注。