投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。
万科年度业绩报告总结
经营业绩
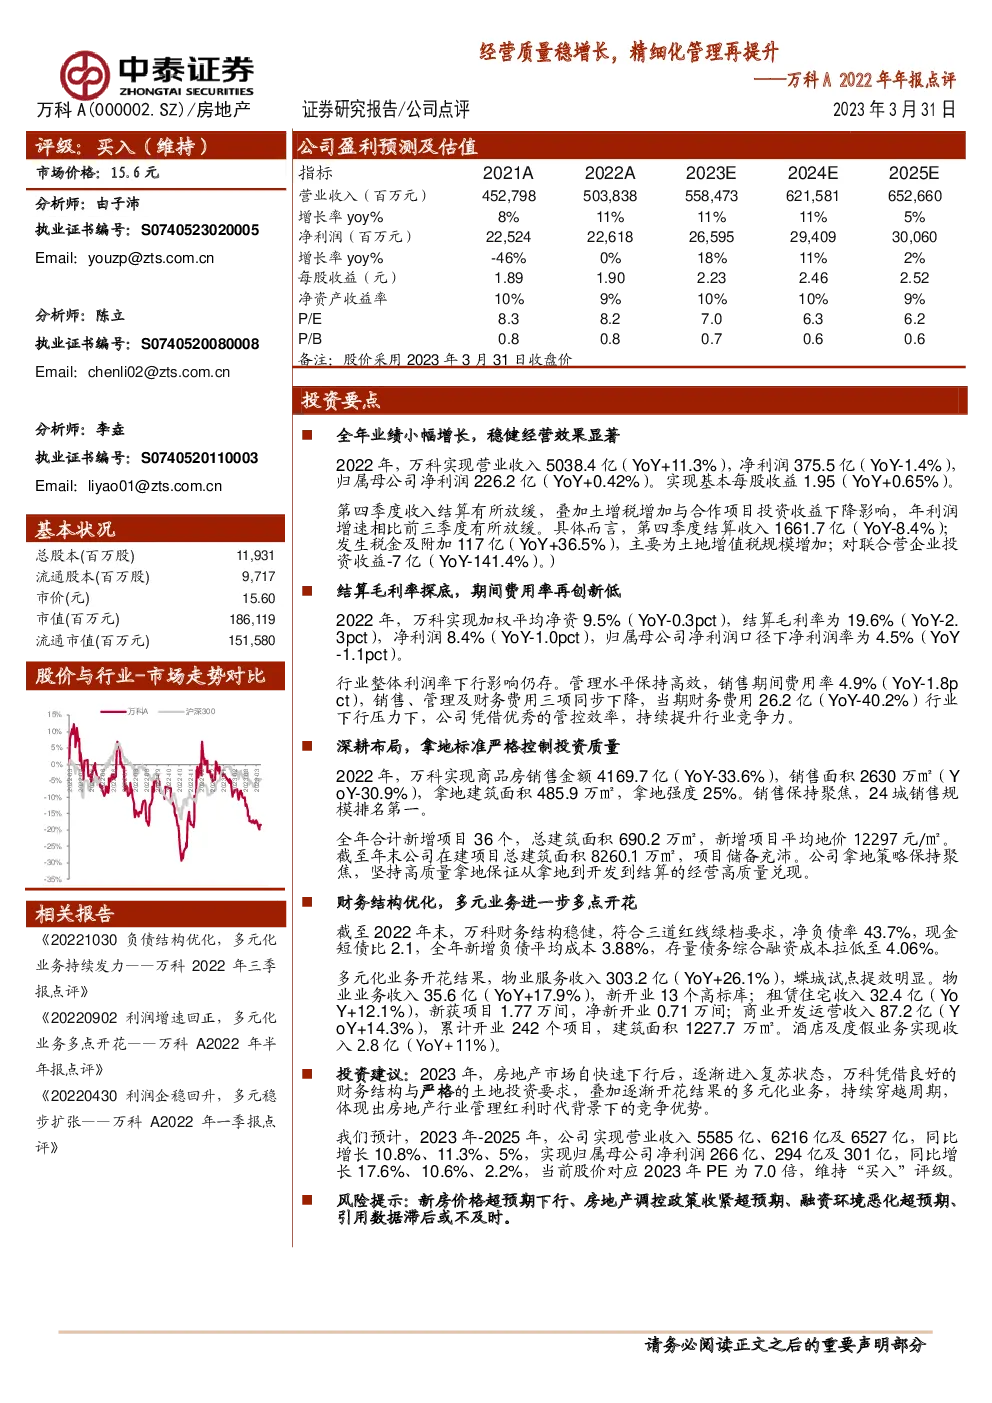
- 全年业绩:2022年,万科实现营业收入5038.4亿元,同比增长11.3%;净利润375.5亿元,同比下降1.4%;归属于母公司净利润226.2亿元,同比增长0.42%。每股收益1.95元,同比增长0.65%。
季度表现
- 第四季度:收入结算放缓,土增税增加与合作项目投资收益下降导致年利润增速放缓。结算收入1661.7亿元,同比下降8.4%;税金及附加117亿元,同比增长36.5%;对联合营企业投资收益-7亿元,同比下降141.4%。
毛利率与费用率
- 结算毛利率:2022年为19.6%,较去年减少2.3个百分点,净利润率为8.4%,下降1.0个百分点。
- 期间费用率:销售期间费用率4.9%,较去年降低1.8个百分点,显示公司在行业下行压力下,通过提高管控效率提升了竞争力。
销售与布局
- 销售业绩:2022年实现商品房销售额4169.7亿元,同比下降33.6%;销售面积2630万平方米,同比下降30.9%。销售聚焦于24个城市,其中24城销售规模排名第一。
- 土地投资:全年新增项目36个,总建筑面积690.2万平方米,新增项目平均地价12297元/平方米。拿地建筑面积485.9万平方米,拿地强度25%。
财务结构与多元化发展
- 财务状况:截至年末,财务结构稳健,符合三道红线绿档要求,净负债率为43.7%,现金短债比为2.1,全年新增负债平均成本3.88%,存量债务综合融资成本降至4.06%。
- 多元化业务:物业服务收入303.2亿元,同比增长26.1%;物业业务收入35.6亿元,同比增长17.9%;租赁住宅收入32.4亿元,同比增长12.1%;商业开发运营收入87.2亿元,同比增长14.3%;酒店及度假业务收入2.8亿元,同比增长11%。
投资建议
- 业绩预测:预计2023-2025年,营业收入分别为5585亿、6216亿、6527亿,同比增长10.8%、11.3%、5%;归属于母公司净利润分别为266亿、294亿、301亿,同比增长17.6%、10.6%、2.2%。
- 评级:基于良好的财务结构、严格的土地投资要求以及多元化业务的开花结果,维持“买入”评级,当前股价对应2023年PE为7.0倍。
风险提示
- 新房价格可能超预期下行。
- 房地产调控政策收紧可能超过预期。
- 融资环境恶化可能超过预期。
- 引用数据可能存在滞后或不及时的问题。