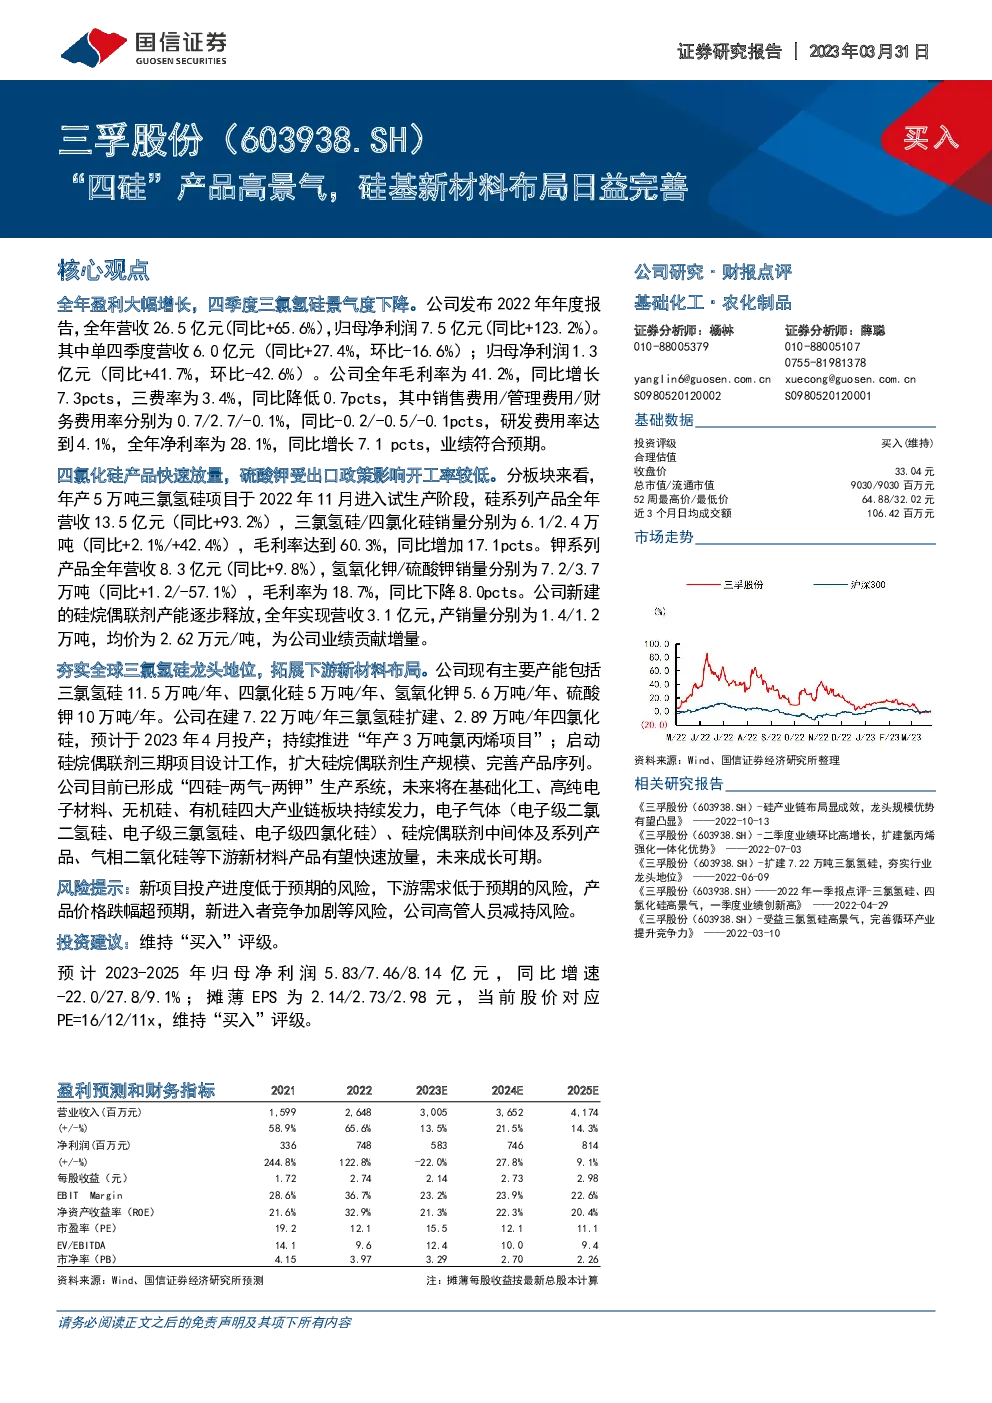
年度盈利大幅增长,四季度三氯氢硅景气度下降
公司业绩概览
- 全年营收:26.5亿元,同比增长65.6%
- 全年归母净利润:7.5亿元,同比增长123.2%
季度表现
- 第四季度营收:6.0亿元,同比+27.4%,环比-16.6%
- 第四季度归母净利润:1.3亿元,同比+41.7%,环比-42.6%
成本控制与效率提升
- 全年毛利率:41.2%,同比提升7.3个百分点
- 三费率:3.4%,同比降低0.7个百分点
- 全年净利率:28.1%,同比增加7.1个百分点
业务板块分析
-
硅系列产品:
- 三氯氢硅:产量6.1万吨,销量6.1万吨,同比+2.1%
- 四氯化硅:产量2.4万吨,销量2.4万吨,同比+42.4%
- 毛利率:60.3%,同比提升17.1个百分点
-
钾系列产品:
- 氢氧化钾:产量7.2万吨,销量7.2万吨,同比+1.2%
- 硫酸钾:产量3.7万吨,销量3.7万吨,同比-57.1%
- 毛利率:18.7%,同比下降8.0个百分点
新增产能与布局
- 三氯氢硅:计划扩建7.22万吨/年,预计2023年4月投产
- 四氯化硅:计划新增2.89万吨/年产能
- 氯丙烯项目:持续推进
- 硅烷偶联剂:启动三期项目设计,扩大生产规模,完善产品序列
电子级四氯化硅项目
- 新增投资:2.3亿元用于新建项目,增加电子级四氯化硅产能
- 市场背景:电子级四氯化硅主要用于半导体制造,国内市场需求大但供给有限
- 战略意义:推动电子级四氯化硅国产化,满足国内需求,增强市场竞争优势
未来展望与投资建议
- 业绩预测:预计2023-2025年归母净利润分别为5.83亿、7.46亿、8.14亿元
- 每股收益:2023-2025年分别为2.14元、2.73元、2.98元
- 估值:当前股价对应PE分别为16倍、12倍、11倍
- 投资评级:维持“买入”评级
风险提示
- 新项目投产进度低于预期
- 下游需求低于预期
- 产品价格下跌风险
- 新竞争者的威胁
- 高管减持风险
免责声明:以上内容基于提供的文字内容总结,不包含分析师的具体信息、评级、风险提示、投资建议等,旨在提供对公司业绩、业务发展、未来展望和投资建议的概述。
发现报告(www.fxbaogao.com)是大众认可度极高的专业研报平台,平台最大特点就是研报品类全、存量报告数量多到充足够用。多年来积累海量注册及活跃用户,聚焦宏观研究、行业剖析、公司调研、财务报表四大核心板块,极简操作界面搭配稳定系统,高效满足用户查阅刚需